
Story
美股財報季表現亮眼 緩解市場對漲勢過度集中之擔憂
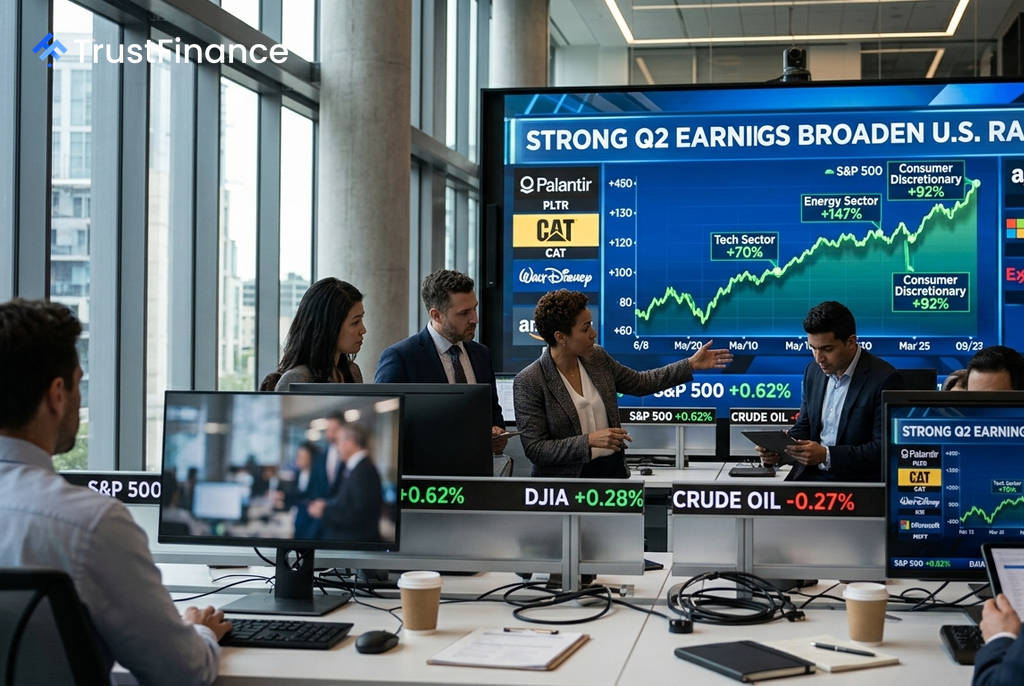
美國企業強勁的第二季財報表現,推動主要股指再創新高,同時也緩解了市場對於本輪漲勢過度依賴少數人工智慧(AI)巨頭的擔憂。
根據《華爾街日報》報導,廣泛的盈餘增長顯示出市場的韌性,為創紀錄的股市反彈提供了更堅實的基礎。
財報普遍優於預期
數據顯示,本季財報季表現十分強勁。根據FactSet的資料,在超過440家已公布財報的標普500指數成分股中,約有 86% 的公司業績超出分析師預期。
標普500指數有望實現連續第七個季度的雙位數盈餘增長。該指數的綜合盈餘增長率約為 50%,是自2021年經濟刺激政策推動復甦以來的最強勁增長。Palantir、開拓重工(Caterpillar)和迪士尼(Walt Disney)等公司的樂觀財報,協助主要指數創下四月以來最大的單週漲幅。
AI與能源股領漲各板塊
人工智慧相關支出持續成為跨行業增長的關鍵驅動力。亞馬遜(Amazon.com Inc)在雲端運算銷售加速後,股價單日飆升15%;微軟(Microsoft)的財報緩解了市場對其數據中心和晶片支出的回報疑慮,市值增加了創紀錄的4500億美元。此外,數據中心對發電機和建築設備的需求,也幫助開拓重工的總銷售額和營收增長了24%。
 Ad
與此同時,能源板塊的表現尤為突出,主要受油價上漲推動。關鍵數據點包括:
- 能源板塊:盈餘增長超過 147%
- 通訊服務:增長約 117%
- 非必需消費品:增長約 92%
- 科技板塊:增長約 70%
大型石油公司如埃克森美孚(Exxon Mobil)的利潤翻倍,創下2022年以來新高;雪佛龍(Chevron)也公布了創紀錄的季度盈餘。
估值與集中度風險仍存
儘管漲勢擴散,但盈餘增長仍顯著集中。自七月以來,Alphabet和亞馬遜兩家公司合計貢獻了標普500指數綜合盈餘增長的約 71%。若剔除這兩家公司,整體盈餘增長率將從約50%降至32%。
此外,市場估值依然偏高。標普500指數上週基於過去盈餘計算的本益比約為 28倍,雖低於五月份的29倍以上水平,但仍遠高於其 22.5倍 的十年平均值。市場接下來將密切關注思科(Cisco)和應用材料(Applied Materials)的財報,以及最新的美國消費者物價指數報告。