
Story
美股财报季表现强劲,缓解市场对涨势过度集中的担忧
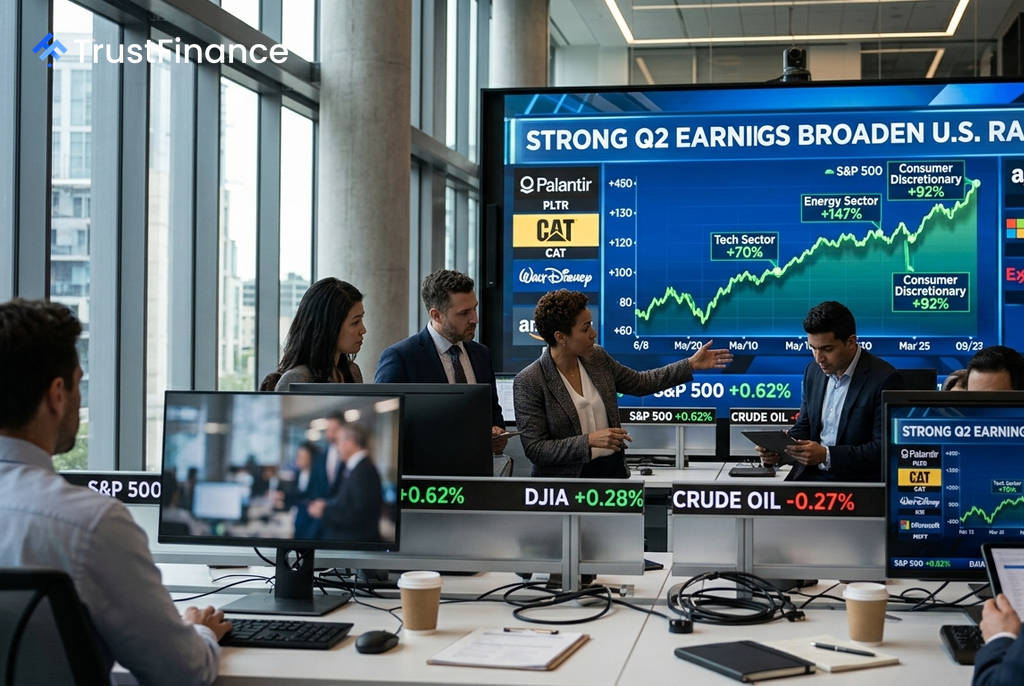
美国企业强劲的第二季度财报正推动股指创下新高,并在一定程度上缓解了市场对于本轮涨势过度依赖少数人工智能巨头的担忧。
财报季表现普遍超预期
根据数据提供商FactSet的统计,在已公布业绩的超过440家标普500指数成分股公司中,约有86%的公司盈利超出了分析师的预期。这一强劲表现使得该指数有望连续第七个季度实现两位数的盈利增长。
整体来看,标普500指数的混合收益(blended earnings)增长了约50%,这是自2021年经济刺激政策推动经济复苏以来的最强劲增长。包括帕兰提尔技术 (Palantir Technologies)、卡特彼勒 (Caterpillar) 和华特迪士尼 (Walt Disney) 在内的公司公布的乐观业绩,帮助主要股指录得自4月以来最强劲的单周涨幅。
能源与AI成为关键增长引擎
多个行业的强劲表现共同推动了整体盈利增长,其中能源和科技相关领域尤为突出。受油价上涨推动,能源板块的盈利增长超过147%。埃克森美孚 (Exxon Mobil) 的利润翻了一番以上,达到2022年以来的最高水平,而雪佛龙 (Chevron) 则公布了创纪录的季度收益。
 Ad
与此同时,人工智能 (AI) 领域的持续支出继续提振其他行业的业绩。亚马逊 (Amazon.com) 因云计算销售加速,股价在单个交易日内跃升15%。微软 (Microsoft) 的财报缓解了市场对其在数据中心和芯片上巨额投资回报的担忧,市值增加了创纪录的4500亿美元。此外,对用于数据中心的发电机和建筑设备的需求,也帮助卡特彼勒的总销售额和收入增长了24%。
市场集中度与估值风险犹存
尽管财报表现亮眼,但盈利增长仍然高度集中。数据显示,自7月以来,Alphabet和亚马逊两家公司贡献了标普500指数混合收益增长的约71%。若将这两家公司剔除,该指数的盈利增长率将从约50%降至32%。
此外,市场估值依然偏高。上周,标普500指数的往绩市盈率 (trailing earnings) 约为28倍。虽然这一水平低于5月份超过29倍的高点,但仍远高于其22.5倍的十年平均水平。展望未来,投资者将密切关注思科 (Cisco) 和应用材料 (Applied Materials) 等公司的后续财报,以及最新的美国消费者通胀报告。