
Story
標普上調梯瓦製藥評級至投資等級,肯定其去槓桿化與產品線實力
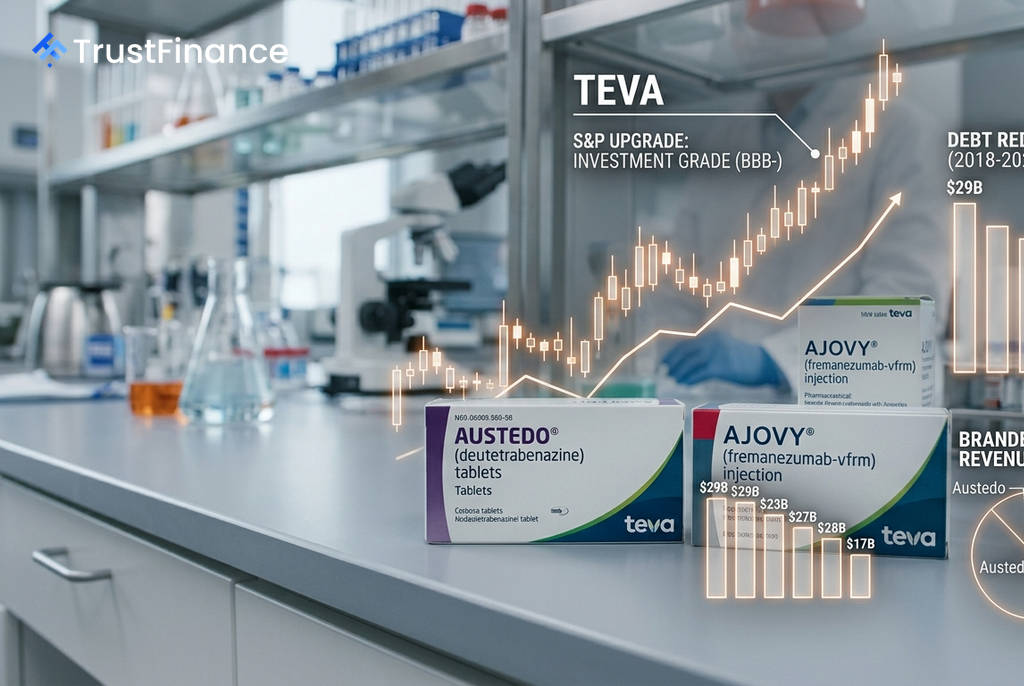
標普全球評級(S&P Global Ratings)週五宣布,將梯瓦製藥(Teva Pharmaceutical Industries Ltd.)的發行人信用評級從「BB+」上調至「BBB-」,使其重返投資等級。此項調整反映了該公司在品牌藥方面的執行力、學名藥業務的穩定,以及持續改善的財務狀況。
評級上調關鍵:去槓桿化與現金流
標普指出,梯瓦製藥在降低負債方面取得顯著進展,是評級上調的核心因素。該公司的總債務已從 2018 年的近 290 億美元,降至 2025 年的約 170 億美元。
評級機構預計,梯瓦的槓桿率將從 2026 年第二季的 4 倍,在年底前降至 3.5 倍左右。標普預測,公司每年可產生 23 億至 25 億美元 的強勁調整後自由營運現金流,並預期大部分將用於償還債務,直到達成淨槓桿率 2 倍的目標。
創新品牌與產品線展望
梯瓦旗下高利潤的品牌藥業務表現亮眼,為營運提供了有力支撐。關鍵的創新品牌,包括 Austedo、Ajovy 和 Uzedy,在 2025 年合計創造了超過 31 億美元 的營收,並在 2026 年第二季實現了 43% 的年增長。
 Ad
標普預估,僅這三款藥物在 2026 年就將貢獻 5 億美元的營收增長,2027 年至少再增加 2 億美元。此外,梯瓦的後期研發管線也充滿潛力,包括預計於 2026 年推出的 olanzapine LAI,以及 ecopipam(2027年)等新藥,為未來增長奠定基礎。
展望穩定但仍有挑戰
標普給予梯瓦的展望為「穩定」,反映其預期公司將維持穩健的營運表現。然而,報告也提醒投資人注意潛在風險,包括學名藥 Revlimid 在 2026 年可能面臨的競爭壓力,以及 Austedo 在 2027 年的市場挑戰。
另一方面,公司的成本節約計畫也進展順利。梯瓦目標在 2027 年前實現約 7 億美元的淨成本節省,預計在 2026 年就可達成近 5 億美元的年化節省額,這將有助於緩解部分市場壓力並支持其財務結構。