
Story
标普上调梯瓦制药信用评级至投资级,认可其去杠杆化和产品线实力
Text size
Background
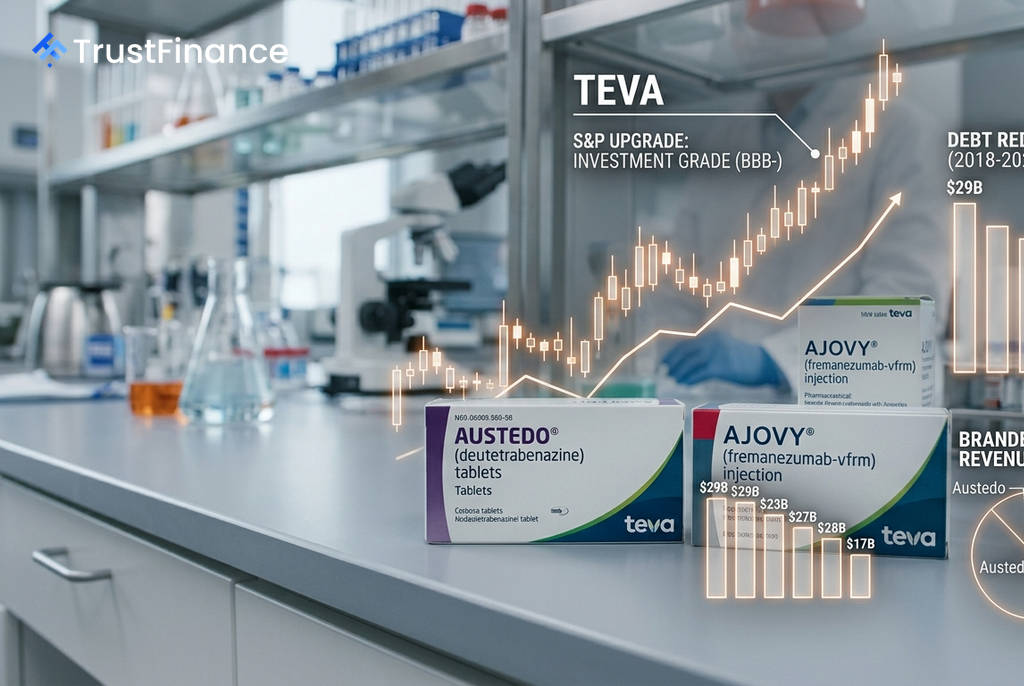
标普全球评级(S&P Global Ratings)周五将梯瓦制药工业有限公司 (Teva Pharmaceutical Industries Ltd.) 的信用评级从'BB+'上调至'BBB-',展望为稳定。此次上调主要得益于该公司在削减债务方面的持续努力、品牌药业务的强劲增长以及稳定的仿制药业务表现。
评级重返投资级
此次调整使梯瓦的发行人信用评级和公司无担保债务的发行级别评级均进入“投资级”行列。对于投资者而言,达到投资级评级通常意味着更低的借贷成本和更广泛的投资者基础,是公司财务状况显著改善的信号。
标普指出,稳定的展望反映了其预期,即尽管梯瓦在2026年将面临仿制药Revlimid的竞争压力,以及在2027年面临Austedo的挑战,但公司仍将凭借高利润品牌产品的增长和新药上市潜力,维持稳健的经营业绩。
财务状况改善是关键驱动力
财务状况的改善是此次评级上调的核心因素。梯瓦在去杠杆化方面取得了显著成效,其关键财务指标如下:
 Ad
- 债务削减:总债务已从2018年的近 290亿美元 降至2025年的约 170亿美元。
- 杠杆率下降:标普预计,到今年年底,梯瓦的杠杆率将从第二季度的4倍降至 3.5倍 左右,并最终朝着2倍的净杠杆率目标迈进。
- 现金流强劲:预计年度调整后自由经营现金流将达到 23亿至25亿美元,其中大部分将用于偿还债务,包括在2027年前到期的45亿美元债务。
此外,梯瓦的成本节约计划也进展顺利,预计到2027年将实现约7亿美元的净成本节约,其中近5亿美元的年化节约额有望在2026年实现。
品牌药与研发管线提供增长动力
梯瓦的创新品牌药业务表现强劲,为公司增长提供了有力支撑。其核心品牌 Austedo、Ajovy 和 Uzedy 在2025年合计创造了超过 31亿美元 的收入,并在2026年第二季度实现了 43% 的集体增长。标普预计,仅这三个品牌就将在2026年贡献5亿美元的收入增长。
展望未来,梯瓦的后期研发管线也具备潜力,包括预计于2026年推出的olanzapine LAI和2027年推出的ecopipam等资产,这些都为公司的长期增长奠定了基础。