
Story
地緣政治擾亂全球供應鏈,價值投資者應關注哪三檔航運股?
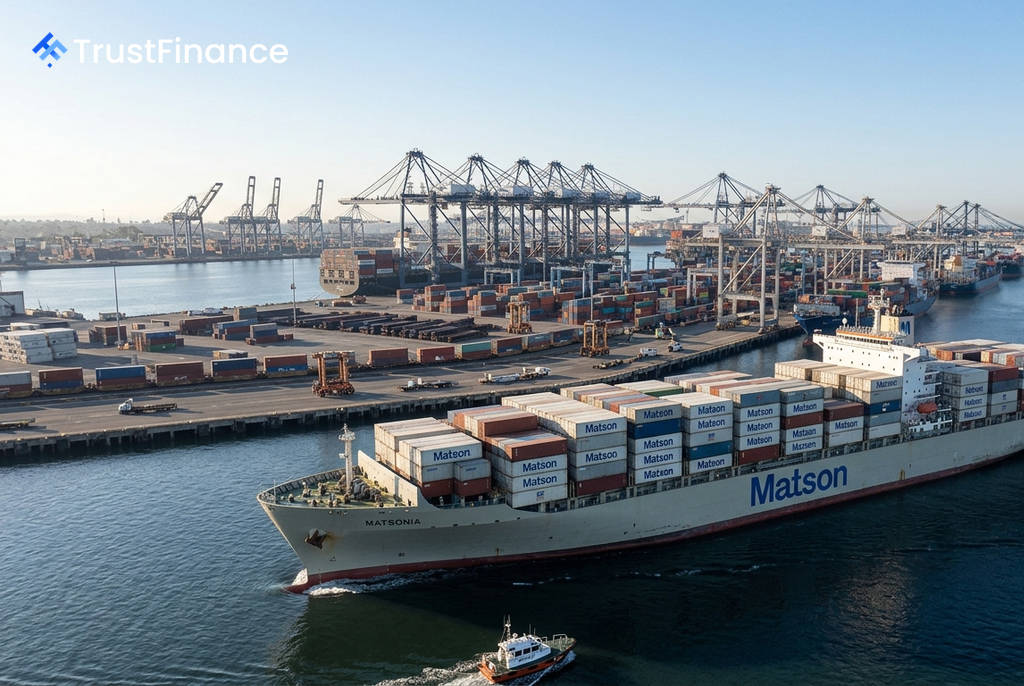
全球航運市場正處於地緣政治風暴的中心,然而,部分航運公司的獲利卻因此攀升,同時美國港口的進口量依然強勁,為投資人帶來了獨特的機遇與挑戰。
地緣政治推升運費,市場表現分歧
當前的航運環境呈現出一種矛盾現象:混亂反而帶來了利潤。根據報導,由於美國與以色列和伊朗的衝突導致荷莫茲海峽關閉,加上紅海的胡塞武裝攻擊持續,全球供應鏈受到嚴重干擾。然而,並非所有業者都因此受害。
航運巨頭馬士基 (Maersk) 在 2026 年第二次上調全年財測,其第二季稅前息前折舊攤銷前利潤 (EBITDA) 達到 30 億美元,遠超市場共識的 21.2 億美元。相較之下,赫伯羅德 (Hapag-Lloyd) 第二季利潤則暴跌 73% 至 8300 萬美元,主因是荷莫茲海峽關閉導致其燃油、保險和航線改道等成本增加了 6 億美元。這顯示,航線多元化、較少依賴中東航線的航運商正在獲利,而依賴亞洲-歐洲航線的業者則面臨巨大壓力。
美國進口需求強勁,提前出貨潮顯現
根據 Descartes Systems Group 的數據,美國海港在 2026 年 7 月處理了 250 萬個標準箱 (TEU) 的進口貨櫃,創下史上第四高的 7 月份紀錄。其中,來自中國的進口量飆升至 873,129 個標準箱,為一年來的單月最高水平,顯示託運人可能為規避未來的關稅變動而提前出貨。
具體來看,以美國西岸為主要航點的 Matson Inc (MATX) 報告指出,其 2026 年第二季中國航線的貨櫃量年增 15.2%,主要由電子商務需求和庫存回補所帶動。這股強勁的貨運量能,為航運市場提供了基本面支撐。
三檔通過價值投資檢驗的航運股
若採用班傑明・葛拉漢 (Benjamin Graham) 的「安全邊際」框架與華倫・巴菲特 (Warren Buffett) 對持久競爭優勢的偏好,以下三家航運公司在當前市場中脫穎而出(數據截至 2026 年 8 月 13 日)。
Star Bulk (SBLK):葛拉漢的理想標的
 Ad
Star Bulk 是少數符合葛拉漢嚴格標準的航運股。其預估本益比僅 6.5 倍,股息殖利率高達 12.9%,且擁有完美的 Piotroski F-Score 9 分。此外,其自由現金流殖利率為 9.2%,股價淨值比為 1.2 倍,顯示其股價接近資產價值,提供了顯著的安全邊際。
Matson (MATX):具備護城河優勢
Matson 幾乎獨佔了受《瓊斯法案》保護的夏威夷和阿拉斯加等美國國內航線,形成了強大的競爭護城河。該公司已連續 12 年提高股息,第二季營業利益增長 40.6% 並上調了全年財測。雖然其估值不屬於深度價值股,但其穩固的業務和強勁的成長性符合巴菲特「以合理價格買入優質企業」的理念。
Kirby (KEX):美國內陸駁船龍頭
Kirby 經營著美國最大的內陸水道油駁船和拖船船隊,這是一項資本密集且進入門檻極高的業務。該公司營收成長率為 6.6%,淨利率達 10.2%,自由現金流殖利率為 6.6%。對於尋求穩定國內基礎設施資產的投資者而言,其 18.5 倍的預估本益比提供了合理的切入點。
宏觀風險與投資展望
整個航運業的未來走向,仍懸於地緣政治的一線之間。若中東衝突出現停火協議,目前因供應鏈中斷而膨脹的運費可能迅速回落。反之,若衝突升級,運費可能進一步上漲,但營運成本也將隨之增加。
對價值投資者而言,關鍵在於尋找那些無論局勢如何演變,都能提供可接受回報的標的。在當前充滿不確定性的環境下,擁有足夠安全邊際的企業,將更能抵禦市場的潛在波動。