
Story
Palo Alto Networks 財報前瞻:股價屢創新高,惟歷史走勢與高估值引發疑慮
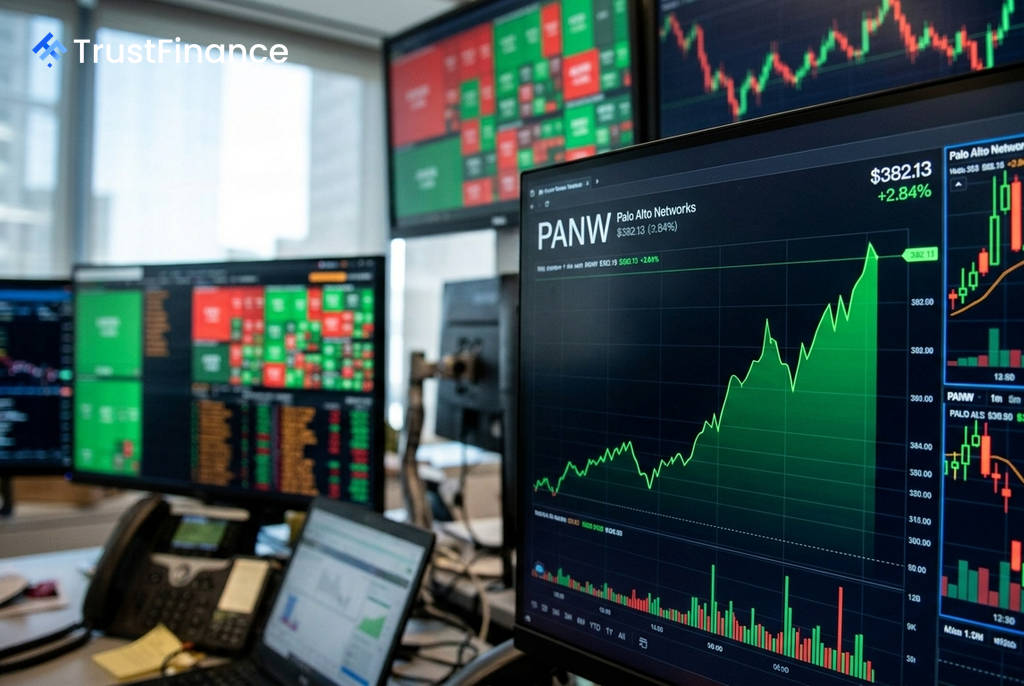
網路安全領導廠商 Palo Alto Networks (PANW) 將於今日美股盤後公布其 2026 財年第四季財報。根據 Investing.com 數據,該公司股價今年以來已飆漲 107%,目前報價 382.13 美元,距離 52 週高點 398.88 美元僅一步之遙,但其高昂的估值與特殊的財報後歷史走勢,為投資人帶來了複雜的訊號。
財報後的歷史賣壓
儘管 Palo Alto Networks 擁有強勁的技術面動能,但市場對其財報的反應模式卻是一大警訊。數據顯示,該公司過去連續四季的業績均優於市場預期,然而其中三次公布財報後,股價反而出現大幅拋售:
- 2026 財年第三季:每股盈餘 (EPS) 超出預期 7.59%,但股價下跌 6.67%。
- 2026 財年第二季:EPS 超出預期 9.57%,股價重挫 8.75%。
- 2026 財年第一季:EPS 超出預期 4.49%,股價下跌 7.93%。
這種「利多出盡」(sell-the-news) 的模式顯示,市場對 Palo Alto Networks 的期待極高,不僅要求業績超出預期,更需要能夠推動估值進一步擴張的催化劑。市場普遍預期本季 EPS 為 0.98 美元,營收為 33.5 億美元。
估值過高成隱憂
 Ad
此種財報反應模式的背後,是其極高的估值水平。Palo Alto Networks 的遠期本益比高達 104.9 倍,企業價值倍數 (EV/EBITDA) 也達到 206.7 倍,這在網路安全同業中也屬高位。
此外,根據 InvestingPro 的公允價值模型分析,Palo Alto Networks 的內在價值約為 225.99 美元,與目前股價相比存在 40.9% 的潛在下修空間。如此高的估值意味著股價已完全反映了未來數年完美無瑕的營運表現,幾乎沒有任何容錯空間。
分析師看法與市場預期
華爾街分析師普遍對 Palo Alto Networks 的長期前景持正面看法,多家機構給予「買進」或「優於大盤」評級。然而,值得注意的是,部分分析師設定的目標價已低於當前股價,例如 DA Davidson 的目標價為 345 美元,BTIG 為 380 美元,顯示專業機構認為短期內上漲空間有限。
期權市場的數據則暗示,交易員預期財報公布後股價將有約 8.6% 的波動幅度。考量到其股價在財報前已大幅上漲,且市場已形成「業績再好也可能下跌」的歷史印象,投資人正密切關注本次財報與後續指引,是否能打破此一慣性,為股價提供新的上漲動能。