
Story
受惠銷售回溫 穆迪上調 Newell Brands 展望至「穩定」
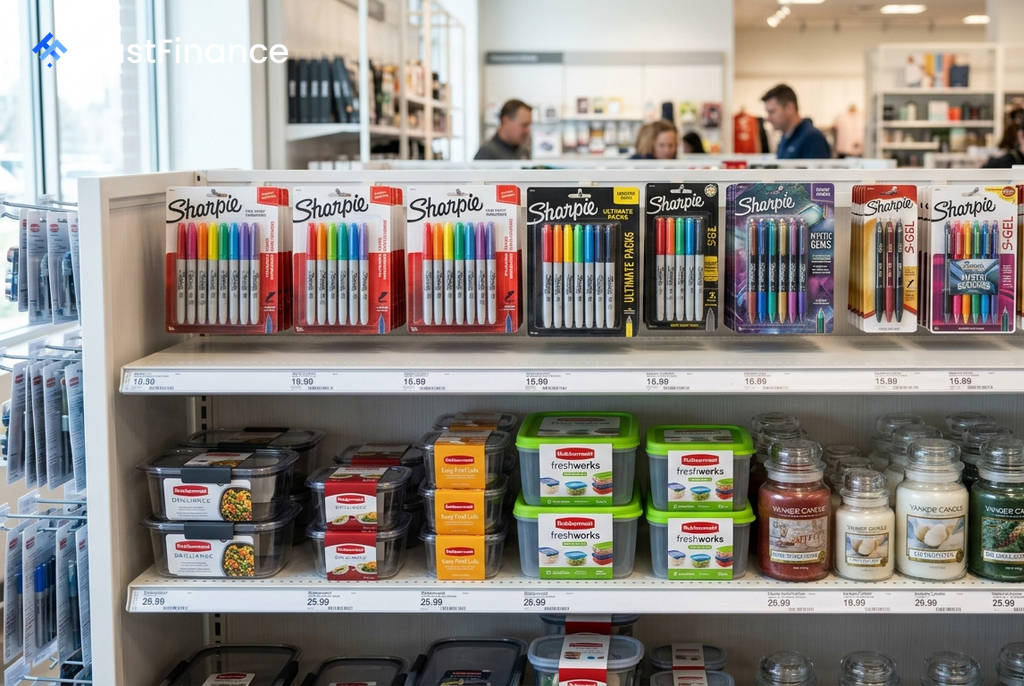
國際信評機構穆迪 (Moody's) 近日宣布,將消費品巨擘 Newell Brands (NYSE: NWL) 的評級展望從「負向」調升至「穩定」,同時確認其 B1 企業家族評級 (Corporate Family Rating) 及其他債務評級。此舉反映了該公司近期營運表現的改善,以及對未來獲利成長的預期。
營運表現改善為主要驅動力
穆迪指出,此次展望調整的主要依據是 Newell Brands 在截至 2026 年 6 月 30 日的最新季度中,營運表現顯著好轉。財報顯示,該公司營收在四年來首次恢復年增長,報告銷售額增長 3%,核心銷售額增長 2.3%。
信評報告分析,市場份額和分銷通路的擴張,加上產品組合轉向高階品項,預計將在未來 12 至 18 個月內,支撐公司在充滿挑戰的消費環境中實現獲利增長。數據顯示,第二季度其在美國的分銷點按年增長了中個位數百分比。
此外,Newell Brands 在第二季錄得一筆 1 億美元的關稅退稅,與 2025 年支付的關稅有關,另有 2,600 萬美元為年初至今的關稅返還,這也對其財務狀況產生正面影響。
財務槓桿預期將持續改善
 Ad
在財務指標方面,Newell Brands 的去槓桿化進程獲得肯定。截至第二季的過去 12 個月,其債務與 EBITDA (稅前息前折舊攤銷前利潤) 比率已從高點改善至 6.2 倍 (若排除 1 億美元關稅退稅,則為 6.9 倍)。
穆迪預測,在溫和的營收增長、EBITDA 利潤率擴張以及公司利用超額自由現金流償還債務的策略下,此槓桿比率有望在 2026 財年底進一步降至 5.3 倍左右,並在 2027 財年維持在 6.0 倍以下。
新債券發行計畫
除了調整展望,穆迪也對 Newell Brands 擬發行的 5 億美元、2031 年到期之優先無擔保票據,給予 B2 評級。該公司計畫將此次發債所得資金,用於全數贖回其現有的 2027 年到期、同樣為 5 億美元的票據。
Newell Brands 旗下擁有多個知名消費品牌,包括 Rubbermaid (樂柏美)、Graco、Sharpie (銳意)、Coleman 及 Yankee Candle (洋基蠟燭) 等。根據最新數據,該公司在截至 2026 年 6 月 30 日的過去十二個月中,創造了約 73 億美元的營收。