
Story
Moody's Naikkan Prospek Newell Brands Menjadi Stabil Berkat Kinerja Penjualan
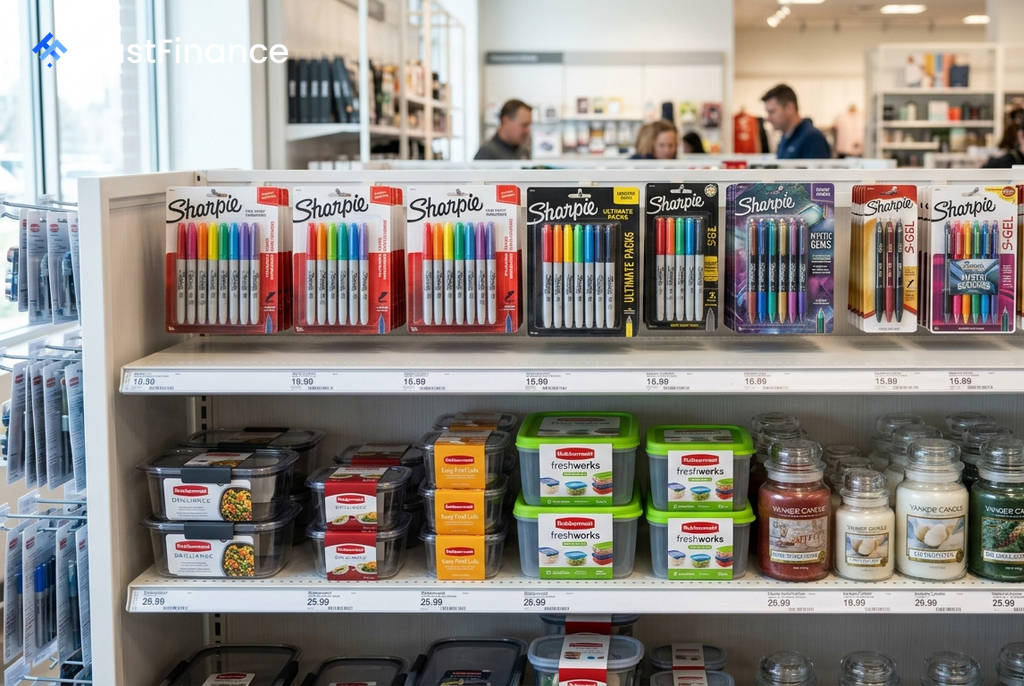
Moody's Ratings telah mengubah prospek untuk Newell Brands Inc. (NYSE:NWL) menjadi stabil dari negatif, sambil menegaskan Peringkat Keluarga Korporasi (Corporate Family Rating) B1 dan peringkat utang lainnya. Perubahan ini mencerminkan peningkatan kinerja operasional perusahaan pada kuartal terakhir.
Rincian Peringkat dan Aksi Korporasi
Selain mengubah prospek, Moody's juga memberikan peringkat B2 untuk usulan surat utang senior tanpa jaminan senilai $500 juta yang akan jatuh tempo pada tahun 2031. Dana dari penerbitan surat utang baru ini rencananya akan digunakan oleh Newell untuk melunasi sepenuhnya surat utang senilai $500 juta yang akan jatuh tempo pada tahun 2027.
Langkah afirmasi peringkat dan prospek yang stabil ini didasarkan pada kinerja operasional Newell yang membaik pada kuartal yang berakhir 30 Juni 2026. Moody's meyakini bahwa perolehan pangsa pasar dan distribusi baru-baru ini, ditambah dengan pergeseran bauran produk ke arah premium, akan mendukung pertumbuhan laba dalam 12-18 bulan ke depan meskipun lingkungan konsumen yang menantang.
Pendorong Kinerja Operasional
Untuk pertama kalinya dalam empat tahun, pendapatan Newell Brands kembali mencatatkan pertumbuhan secara tahunan (year-over-year) pada kuartal kedua 2026. Kinerja positif ini didorong oleh beberapa faktor kunci:
 Ad
- Pertumbuhan Penjualan: Penjualan yang dilaporkan naik 3%, sementara penjualan inti (core sales) tumbuh sebesar 2,3%.
- Peningkatan Distribusi: Titik distribusi di Amerika Serikat meningkat pada level persentase pertengahan satu digit (mid-single-digits) secara tahunan pada kuartal kedua.
- Pemulihan Tarif: Perusahaan mencatat pemulihan tarif sebesar $100 juta terkait pengembalian tarif yang dibayarkan pada tahun 2025, ditambah $26 juta untuk tarif yang dibayarkan sepanjang tahun berjalan.
Proyeksi Metrik Kredit
Moody's menyoroti bahwa metrik kredit Newell Brands, yang saat ini masih tinggi untuk peringkatnya, diperkirakan akan membaik. Rasio utang terhadap EBITDA perusahaan membaik menjadi 6,2x pada periode dua belas bulan terakhir yang berakhir di kuartal kedua, atau 6,9x jika tidak termasuk pemulihan tarif sebesar $100 juta.
Lembaga pemeringkat tersebut memproyeksikan rasio utang terhadap EBITDA Newell akan terus membaik menjadi sekitar 5,3x pada akhir tahun fiskal 2026. Moody's juga berekspektasi bahwa tingkat utang akan tetap di bawah 6,0x pada tahun fiskal 2027, didukung oleh pertumbuhan pendapatan yang moderat, ekspansi margin EBITDA, dan pengurangan utang menggunakan kelebihan arus kas bebas. Newell Brands, yang membawahi merek-merek seperti Rubbermaid, Graco, Sharpie, dan Yankee Candle, menghasilkan pendapatan sekitar $7,3 miliar dalam dua belas bulan terakhir per 30 Juni 2026.