
Story
伯恩斯坦上調微軟目標價,稱其 AI 產能擴張策略「出奇地審慎」
Text size
Background
投資銀行伯恩斯坦週一發布報告,重申對微軟 (Microsoft) 的「優於大盤」(Outperform) 評級,並將其目標價從 647 美元上調至 660 美元。該行分析師認為,市場對微軟過度投資 AI 基礎設施的擔憂被誇大,事實上該公司的擴張策略相當穩健。
駁斥 AI 產能過剩論點
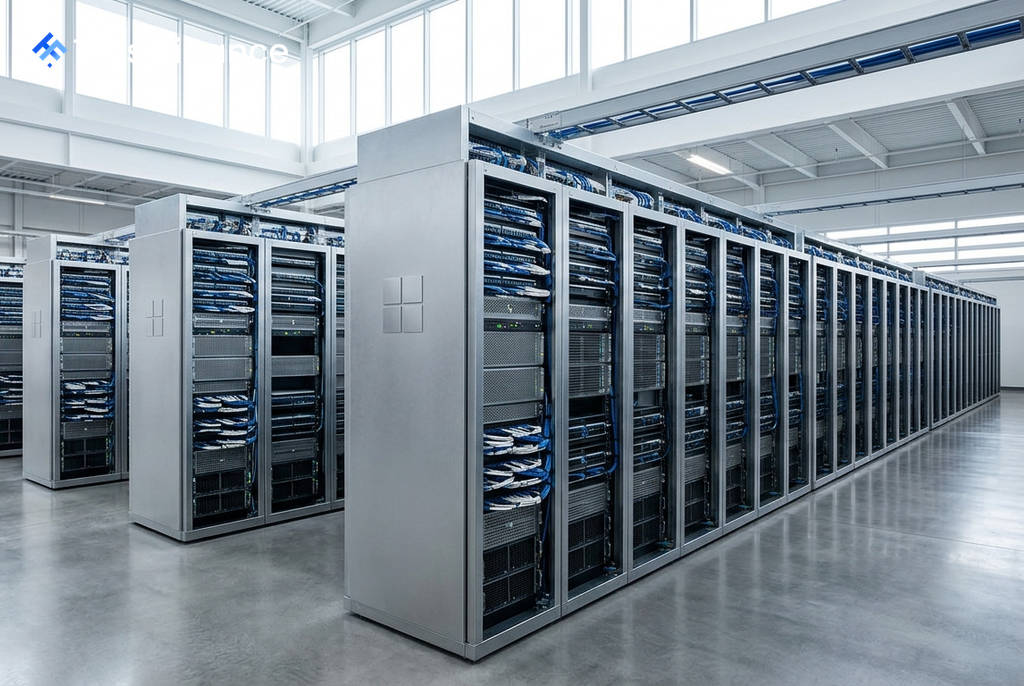
伯恩斯坦分析師 Mark Moerdler 在報告中直接回應了市場的空頭論點,即「微軟正大舉投入現金建設遠超需求的 AI 產能」。他指出,儘管疑慮持續存在,但最近一季的財報已在一定程度上緩解了這種擔憂。
伯恩斯坦的分析顯示,微軟在產能擴張方面採取了相對謹慎的態度:
- 資料中心面積增長慢於雲端營收:報告指出,微軟資料中心的實體面積擴張速度,實際上落後於其雲端業務的營收增長。
- 長期租賃義務分散:雖然未來的租賃承諾有所增加,但這些義務「分散在多年期間」,意味著產能將以溫和的速度增長。
- 短期採購承諾:微軟的採購承諾(主要為電力、冷卻及硬體設備)絕大部分集中在未來 12 個月內,此後的承諾「幾乎為零」。
 Ad
策略靈活,股價前景看好
該報告強調,即使 AI 需求突然停止,微軟也能將未來的產能轉移,以支援其現有的基於 CPU 的雲端業務。Moerdler 總結道,微軟「並非建設得太快,而是採取了出人意料的審慎作法」,並具備在 CPU 和 GPU 工作負載之間靈活調度的能力。
伯恩斯坦認為,由於產能上線速度快,且硬體設備基本上能按需取得,這讓微軟處於有利位置。Moerdler 表示:「該股的格局(setup)非常強勁。」報告結論是,微軟未來的資料中心產能增長與其雲端業務的歷史增長大致相符,並未出現「過度建設」的情況。