
Story
バーンスタイン、マイクロソフトの目標株価を660ドルに引き上げ AI投資過剰懸念を否定
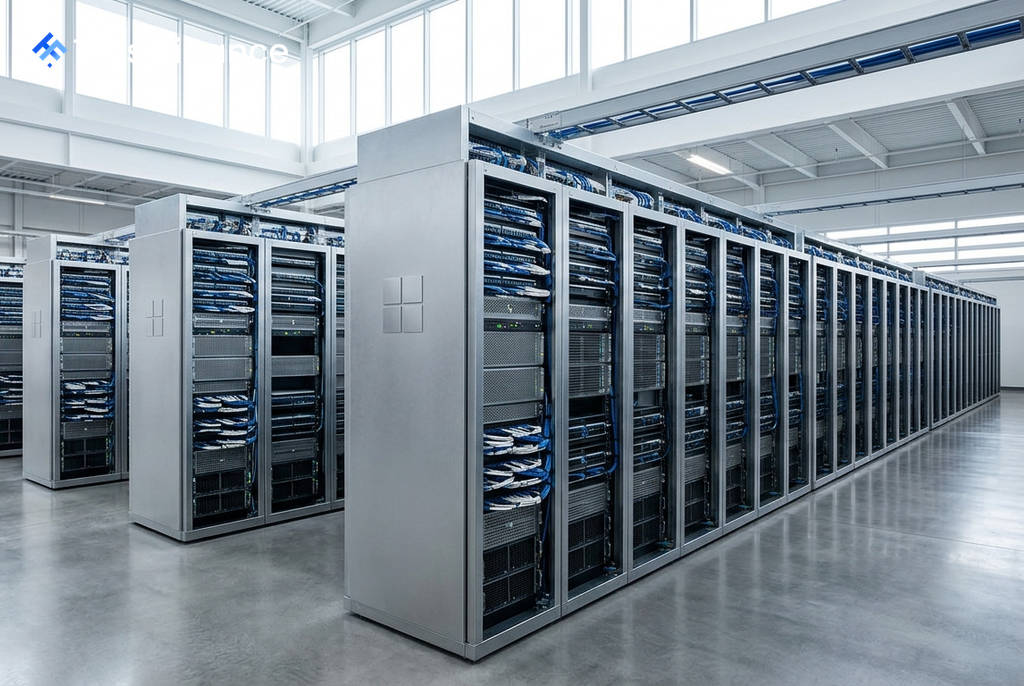
投資会社バーンスタインは月曜付のレポートで、マイクロソフト(MSFT)に対する投資判断「アウトパフォーム」を再表明し、目標株価を従来の647ドルから660ドルに引き上げました。同社は、マイクロソフトがAI(人工知能)の需要を大幅に上回る設備投資を行っているとの懸念を否定し、現在の株価のセットアップは「極めて強い(really strong)」との見方を示しました。
AI設備投資への弱気論に反論
バーンスタインのアナリスト、マーク・モードラー氏は、一部の投資家が抱く「マイクロソフトはAI需要を大幅に上回るキャパシティを構築するために巨額の現金を投じている」という弱気論に言及しました。同氏は最新の四半期決算がこの懸念をある程度和らげたとしつつも、疑問は依然として残っていると指摘しています。
しかし、バーンスタインの分析によれば、マイクロソフトの戦略は慎重です。データセンターの増床ペースはクラウド事業の収益成長率を下回っており、将来のリース契約による債務も長年にわたって分散されているため、キャパシティは「穏やかなペース」で成長し続けると分析しています。
さらに、今後12ヶ月間の購入義務は主に電力や冷却設備、ハードウェアに集中しており、それ以降のコミットメントは「ほとんどない」と指摘。これにより、同社は需要の変化に柔軟に対応できる態勢を整えていると評価しました。
 Ad
柔軟な戦略と市場への示唆
バーンスタインは、マイクロソフトの戦略の柔軟性も高く評価しています。レポートによると、仮にAIへの需要が停滞した場合でも、将来のキャパシティは既存のCPUベースのクラウド事業をサポートするために転用可能だとされています。
モードラー氏は、マイクロソフトが「性急に構築しているのではなく、むしろ驚くほど慎重なアプローチを取っている」と結論付けました。設備をGPU(AI向け)とCPU(従来型クラウド向け)のワークロード間で切り替える能力が、同社の強みであると強調しています。
キャパシティが迅速にオンライン化され、必要なハードウェアも概ね利用可能であることから、バーンスタインはマイクロソフトの株価にとって「セットアップは極めて強い」と見ています。将来のデータセンターのキャパシティ増加が過去のクラウド事業の成長とほぼ同水準であることから、過剰投資のリスクは低いと結論付けています。