
Story
HubSpot財報優於預期但展望疲軟,盤前股價崩跌逾24%
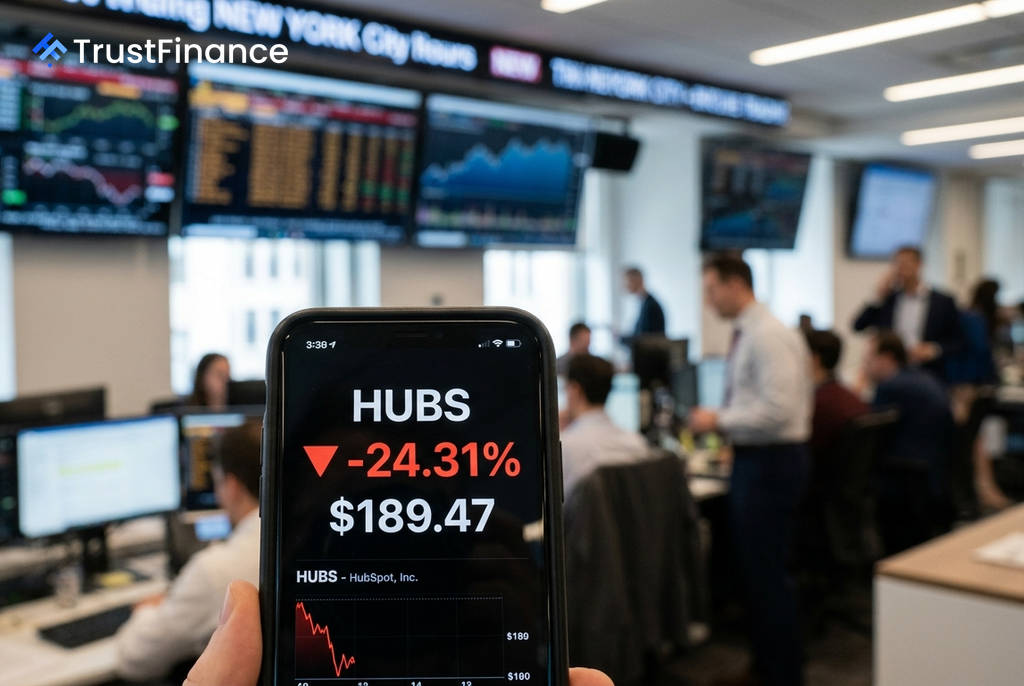
客戶關係管理(CRM)軟體供應商 HubSpot (HUBS) 週三盤後公布第二季財報,儘管營收與獲利均優於華爾街預期,但因關鍵的客戶增長指標未達標,且公司發布了疲軟的第三季及全年展望,導致其股價在盤前交易中一度崩跌 24.3%。
財報細節:營收達標,客戶增長失速
根據財報數據,HubSpot 第二季營收為 9.117 億美元,年增約 20%,高於分析師普遍預期的 8.98 億美元。調整後每股盈餘(EPS)為 3.26 美元,同樣輕鬆超越市場共識的 3.02 美元。
然而,財報中的亮點被疲弱的客戶增長數據所掩蓋。該公司在第二季僅淨增加 7,000 名新客戶,遠低於其內部設定的 9,000 至 10,000 名目標,成為引發市場拋售的直接導火線。
展望疲軟引發市場擔憂
更令投資者失望的是 HubSpot 對未來的悲觀預測。公司將全年營收指引中點下修至約 36.82 億美元,低於市場預期的 37.1 億美元。第三季營收指引約為 9.245 億美元,這不僅比分析師預期低了約 1.8%,更意味著年增長率將從第二季的 20% 大幅放緩至約 14%。
 Ad
公司管理層預計,第三季及之後的季度淨新增客戶數將進一步下降至 5,000 至 6,000 名。執行長 Yamini Rangan 在財報電話會議上將此歸因於四月份在產品、定價和市場策略上的刻意調整。財務長 Kate Bueker 則指出,客戶正在優化支出,對淨收入留存率構成壓力。
分析師下調評級與市場背景
財報發布後,券商 Piper Sandler 迅速將 HubSpot 的股票評級從「增持」下調至「中立」,並將其目標價從 250 美元大幅削減至 220 美元,理由是客戶增長疲軟和財測軌跡下修。
整體而言,客戶增長失利、預示逆風將持續的財測下修、分析師的降評,以及成長型軟體股普遍面臨的疲軟市場環境,共同形成了一場「完美風暴」,導致 HubSpot 股價經歷了近期最急劇的單日跌幅。