
Story
허브스팟, 2분기 실적 예상 상회에도 주가 24% 급락...성장 둔화 우려
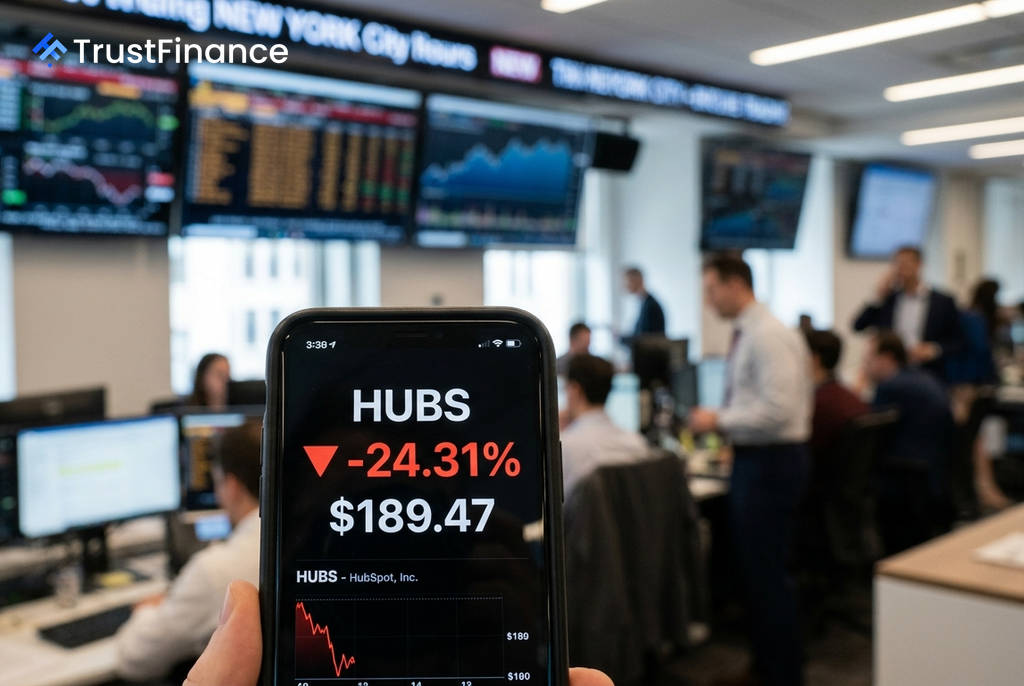
고객관계관리(CRM) 소프트웨어 기업 허브스팟(HubSpot, NYSE: HUBS)의 주가가 2분기 실적 발표 이후 개장 전 거래에서 24.3% 급락했다. 회사가 발표한 2분기 매출과 이익은 시장 예상치를 상회했지만, 핵심 성장 지표인 신규 고객 증가세가 둔화되고 향후 가이던스가 투자자들의 기대를 크게 밑돌았기 때문이다.
예상 웃돈 실적, 그러나 그림자는 짙었다
허브스팟의 2026년 2분기 실적 자체는 양호했다. 회사는 시장 컨센서스인 약 8억 9,800만 달러를 웃도는 9억 1,170만 달러의 매출을 기록했다고 밝혔다. 이는 전년 동기 대비 약 20% 증가한 수치다. 조정 주당순이익(EPS) 역시 3.26달러로, 애널리스트 예상치인 3.02달러를 상회했다.
그러나 시장은 외형적인 실적보다 성장성의 둔화에 주목했다. 2분기 순증 고객 수는 7,000명에 그쳐, 회사 내부 목표치였던 9,000명에서 10,000명에 크게 미치지 못했다. 이는 향후 매출 성장에 대한 우려를 즉각적으로 불러일으켰다.
실망스러운 가이던스와 월가의 냉정한 평가
허브스팟은 향후 전망을 더욱 어둡게 제시하며 투자 심리를 악화시켰다. 회사는 2026년 연간 매출 가이던스 중간값을 약 36억 8,200만 달러로 하향 조정했는데, 이는 시장 컨센서스인 약 37억 1,000만 달러를 밑도는 수준이다. 3분기 매출 가이던스 역시 약 9억 2,450만 달러로 제시되어 애널리스트 예상치보다 약 1.8% 낮았다. 이는 2분기의 20%대 성장률이 3분기에는 약 14%로 급격히 둔화될 수 있음을 시사한다.
 Ad
야미니 랑간 CEO는 실적 발표 컨퍼런스 콜에서 4월에 단행한 제품, 가격, 시장 출시 전략 변경이 단기적인 역풍으로 작용했다고 설명했다. 한편, 투자은행 파이퍼 샌들러(Piper Sandler)는 허브스팟에 대한 투자 등급을 '비중확대(Overweight)'에서 '중립(Neutral)'으로 하향 조정하고, 목표 주가를 250달러에서 220달러로 낮추며 부정적인 전망에 힘을 실었다.
투자자에게 미치는 영향
이번 주가 급락은 고성장 기술주에 대한 시장의 민감한 반응을 보여준다. 투자자들은 현재의 이익보다 미래 성장 가능성에 더 큰 가중치를 두기 때문이다. 허브스팟 경영진은 3분기 이후 분기별 순증 고객 수를 2분기보다 더 낮은 5,000명에서 6,000명 수준으로 예상한다고 밝혀, 성장 둔화가 당분간 지속될 것임을 시사했다.
결론적으로, 예상치를 상회한 2분기 실적에도 불구하고 △핵심 성장 지표인 신규 고객 확보 부진 △실망스러운 향후 실적 가이던스 제시 △주요 투자은행의 등급 하향 조정이 복합적으로 작용하며 주가에 '퍼펙트 스톰'을 일으킨 것으로 분석된다.