
Story
HF Sinclair 執行長斥資 128 萬美元增持股票 財報利多後展現信心
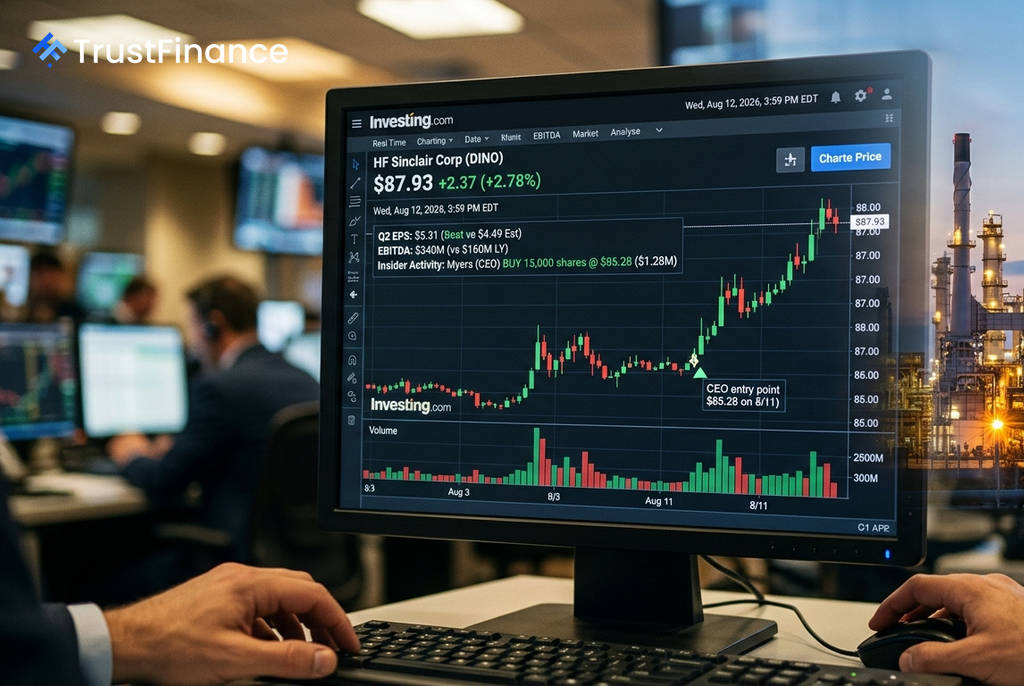
美國能源公司 HF Sinclair (DINO) 執行長 Franklin Myers 於 8 月 11 日斥資 128 萬美元在公開市場買入自家公司股票,此舉發生在公司公佈第二季財報優於預期之後,被視為管理層對公司前景抱持強烈信心的訊號。
執行長大手筆增持細節
根據申報文件,Myers 於 8 月 11 日以每股 $85.20 至 $85.35 的價格,共計買入 15,000 股 HF Sinclair 股票。此次交易後,Myers 的總持股數增加至 194,841 股。
市場分析師指出,高階主管在財報公佈後的敏感時期,動用個人資金進行如此規模的公開市場收購,而非透過選擇權執行,通常被解讀為一個更為有力的正面指標,顯示其對公司估值與未來發展具有高度認同。
財報亮眼與潛在催化劑
此次增持的時機點,緊隨在公司強勁的第二季財報之後。財報顯示,HF Sinclair 調整後 EBITDA 同比增長超過一倍,調整後每股盈餘 (EPS) 為 $5.31,顯著優於華爾街預估的 $4.49。
 Ad
推動執行長信心的背後,可能有幾項結構性利多因素:
- 管線合資計畫: HF Sinclair 投入 7.5 億美元,取得 Western Gateway Pipeline 合資計畫 15% 的股份。該計畫總值 50 億美元,合作夥伴包括 Phillips 66 (PSX) 和 Kinder Morgan (KMI),並有 10 年期的「照付不議」(take-or-pay) 合約支持,預計將提供長期且可預測的現金流。
- 潤滑油業務轉型: 公司與雪佛龍 (Chevron) 和 SK Enmove 簽訂新的長期基礎油供應協議,有助於分散營收來源,降低對純煉油業務週期性波動的依賴。
- 加州市場機遇: 新管線的設計旨在服務美國西岸的燃料市場,尤其是在加州計畫關閉部分煉油廠的背景下,可望掌握長期需求驅動的商機。
市場分析與內部人動向
儘管執行長看好公司前景,但華爾街分析師的看法存在分歧。高盛 (Goldman Sachs) 給予「買入」評級,目標價為 $114;然而,Mizuho 則持「中立」看法,目標價為 $85,與 Myers 的買入價位相當。此外,Freedom Broker 則基於估值擔憂給予「賣出」評級,目標價 $73。
值得注意的是,內部人交易訊號呈現分歧。資料顯示,在 Myers 買入股票的幾天前,公司一位資深副總裁 Dale Kunneman 出售了價值約 75.5 萬美元的股票。儘管煉油產業的利潤本質上具有週期性,但以該公司目前約 8.78 倍的本益比來看,相對於其 EBITDA 的強勁增長,估值仍處於相對較低水平。