
Story
HF Sinclair CEO, 2분기 호실적 발표 직후 128만 달러 자사주 매입
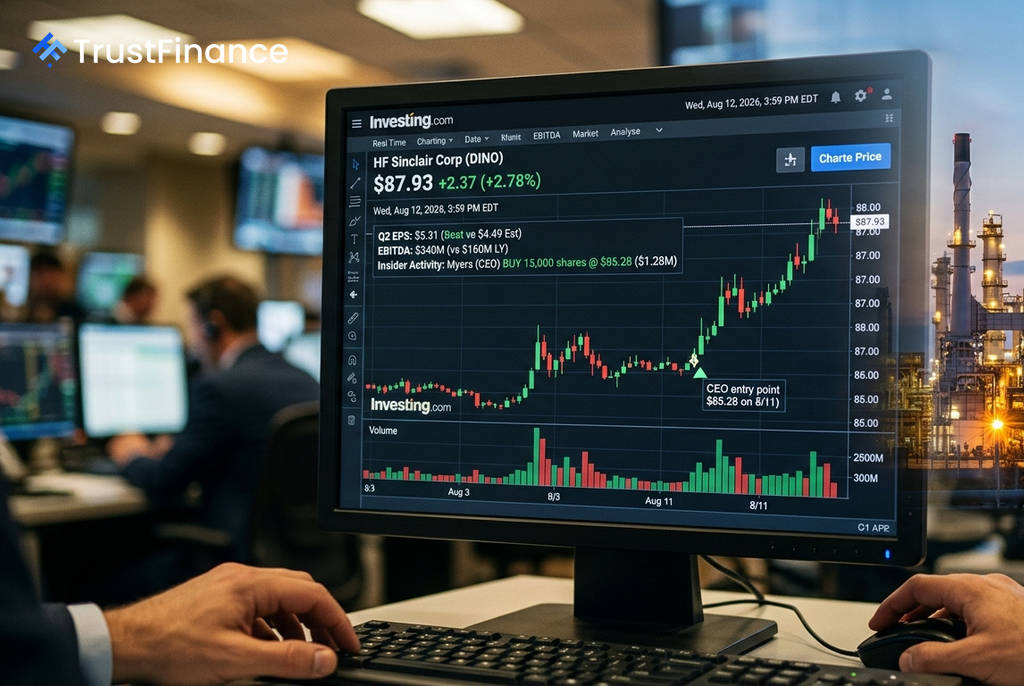
미국 에너지 기업 HF Sinclair(DINO)의 최고경영자(CEO) 프랭클린 마이어스가 2분기 호실적 발표 직후 대규모 자사주를 매입한 것으로 확인됐다. 이는 경영진이 회사의 미래 성장 가능성을 긍정적으로 평가하고 있다는 신호로, 투자자들의 주목을 받고 있다.
CEO의 대규모 주식 매입
Investing.com에 따르면 마이어스 CEO는 2026년 8월 11일, HF Sinclair 주식 15,000주를 주당 85.20달러에서 85.35달러 사이의 가격에 매입했다. 총 매입 규모는 약 128만 달러에 달한다.
이번 매입은 HF Sinclair이 시장 예상을 뛰어넘는 2분기 실적을 발표한 직후에 이루어졌다. 회사의 2분기 조정 상각전영업이익(EBITDA)은 전년 동기 대비 두 배 이상 증가했으며, 조정 주당순이익(EPS)은 5.31달러로 월가 예상치인 4.49달러를 상회했다. 이번 매입으로 마이어스 CEO의 총 보유 주식은 194,841주로 늘어났다.
성장 동력과 엇갈린 내부자 거래
마이어스 CEO의 이번 결정은 회사가 추진 중인 여러 성장 전략에 대한 자신감의 표현으로 분석된다. 회사의 주요 성장 동력은 다음과 같다.
 Ad
- 파이프라인 합작 투자: Phillips 66(PSX), Kinder Morgan(KMI)과 함께 50억 달러 규모의 '웨스턴 게이트웨이 파이프라인' 합작 투자에 참여했다. HF Sinclair은 15%의 지분을 위해 7억 5,000만 달러를 출자하며, 10년 장기 계약을 통해 안정적인 현금 흐름을 확보할 전망이다.
- 윤활유 사업 다각화: 셰브론(CVX), SK엔무브(SK Enmove)와의 신규 장기 기유 공급 계약을 통해 정유 사업의 경기 변동성에 대한 의존도를 낮추고 있다.
- 캘리포니아 시장 기회: 해당 파이프라인은 향후 캘리포니아 지역 정유 공장 폐쇄 계획에 따라 발생할 수 있는 연료 수요를 충족시키는 것을 목표로 한다.
하지만 긍정적인 신호만 있는 것은 아니다. 비슷한 시기에 데일 커네만 수석부사장(SVP)이 약 75만 5천 달러 규모의 자사주를 매도해 내부자 거래 신호는 다소 엇갈린 모습을 보였다.
월가의 엇갈린 시각
HF Sinclair를 바라보는 월가 애널리스트들의 의견은 나뉘고 있다. 골드만삭스는 '매수' 의견과 함께 목표 주가 114달러를 제시하며 CEO의 매입가 대비 상당한 상승 여력이 있다고 평가했다.
반면, 미즈호는 '중립' 의견과 목표 주가 85달러를 제시했으며, 이는 CEO의 매입 가격과 거의 일치한다. 프리덤 브로커는 밸류에이션에 대한 우려를 제기하며 '매도' 의견과 목표 주가 73달러를 내놓았다. 이처럼 CEO의 대규모 자사주 매입에도 불구하고, 정유 산업의 본질적인 경기 순환성과 엇갈린 내부자 신호로 인해 신중한 접근이 필요하다는 분석도 제기된다.