
Story
HealthEquity財報符合預期 股價盤前仍重挫逾7%
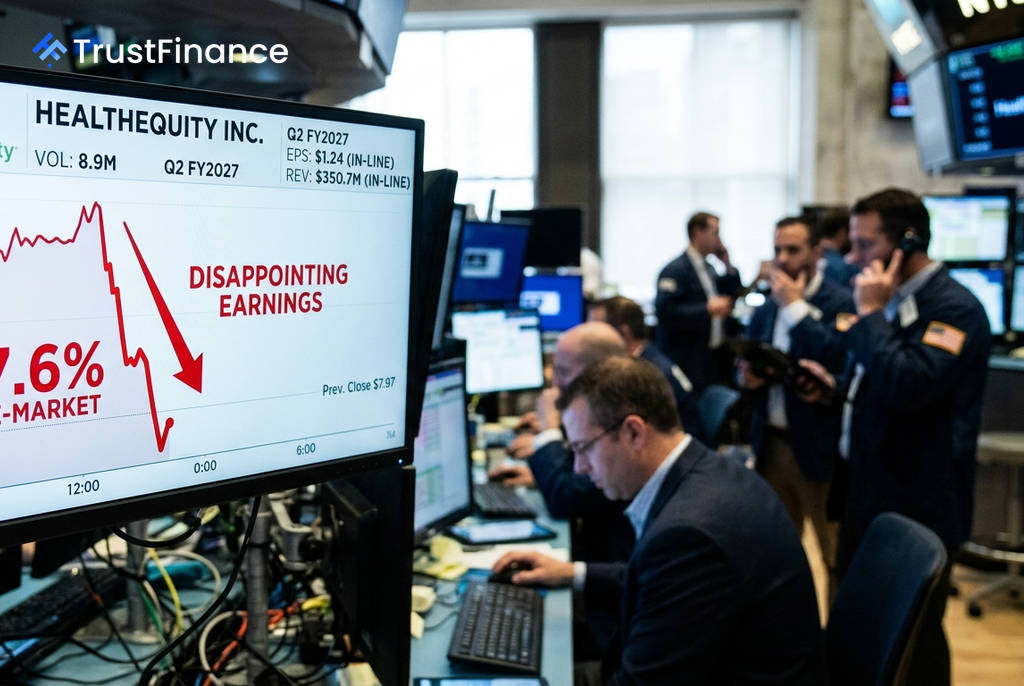
健康儲蓄帳戶 (HSA) 管理公司 HealthEquity (HQY) 公布其 2027 財年第二季財報,儘管業績符合分析師預期,但股價在盤前交易中仍重挫 7.6%。此一反應顯示,在股價接近 52 週高點之際,市場對其財報抱有更高期待,結果公布後引發典型的「利多出盡」(sell the news) 賣壓。
財報表現穩健但缺乏驚喜
根據財報,HealthEquity 第二季營收年增 8%,達到 3.507 億美元,非通用會計準則 (non-GAAP) 稀釋後每股盈餘 (EPS) 則年增 15%,達到 1.24 美元。這些數據與華爾街普遍預期的營收 3.4922 億美元及每股盈餘 1.19 美元大致相符,但未能提供投資者所期盼的強勁超標表現。
公司在營運指標上表現亮眼,執行長 Scott Cutler 指出,本季創下了多項紀錄,包括:
- 調整後 EBITDA 利潤率達 48%
- 健康儲蓄帳戶 (HSA) 數量達 1,070 萬個
- HSA 資產管理規模近 380 億美元
此外,公司也透過股票回購向股東返還了 1.081 億美元。
預期過高觸發失望性賣壓
 Ad
儘管財報穩健且公司上調了 2027 財年全年度財測,市場反應卻相當負面。主要原因在於,財報公布前,HealthEquity 股價已大幅上漲,逼近 107.62 美元的 52 週高點,市場早已將樂觀預期反映在股價上。
此外,投資者注意到其獲利增長出現停滯跡象。第二季的 non-GAAP 每股盈餘 1.24 美元與第一季持平,顯示獲利動能趨緩。在預期過高的背景下,一份僅是「符合標準」的財報與不夠驚豔的財測指引,便足以觸發投資人獲利了結。
市場背景與展望
HealthEquity 股價的下跌屬於個股因素,而非市場普遍疲軟所致。同日,納斯達克指數上漲 0.8%,標普 500 指數也上漲 0.3%,顯示大盤氣氛良好。然而,近期高於預期的通膨數據推升了美國公債殖利率,對 HealthEquity 這類估值較高的成長型醫療保健股構成壓力。
總體而言,雖然 HealthEquity 的核心業務持續穩定增長,但其股價在財報前的漲勢已透支利多。市場需要看到更強勁的業績成長,才能支撐其高估值,此次修正反映了投資人對其短期增長動能的審慎態度。