
Story
惠譽下調UWM信評至「B+」 因公司槓桿率飆升
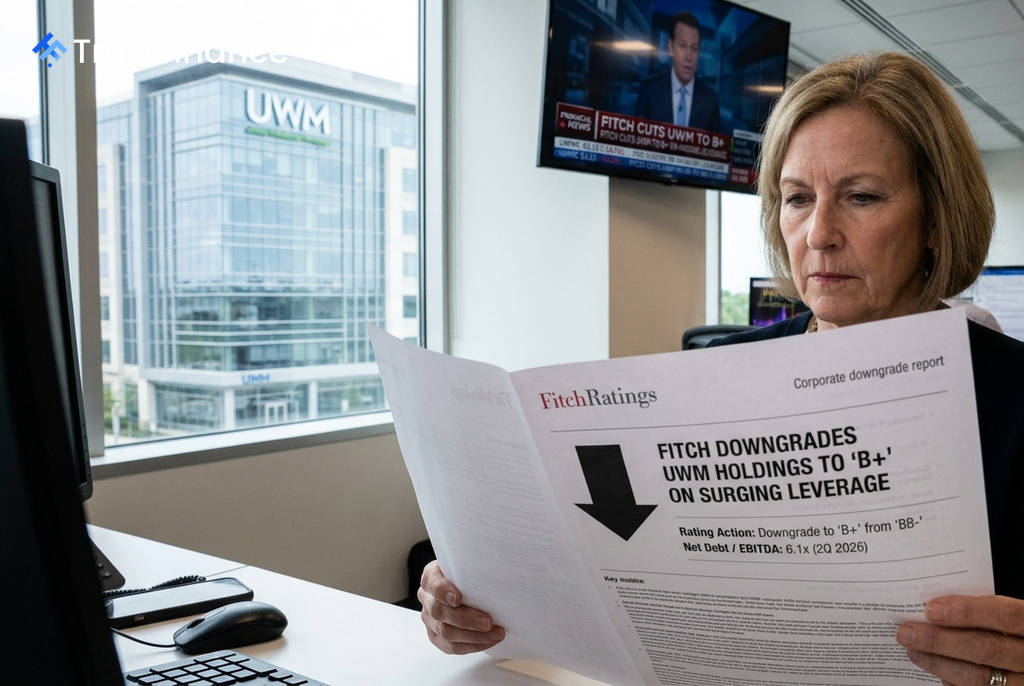
國際信評機構惠譽(Fitch Ratings)宣布,將美國抵押貸款機構 UWM Holdings Corporation (NYSE: UWMC) 及其子公司的長期發行人違約評級(Long-Term Issuer Default Ratings)從「BB-」下調至「B+」,評級展望為「穩定」。此舉反映了該公司近期財務槓桿的顯著惡化。
槓桿率攀升為降評主因
惠譽指出,此次降評的核心原因是 UWM 的公司槓桿率急劇上升。由於為拓展業務及營運而增加借款,加上 2026 年第二季產生 6.03 億美元的避險虧損,導致其槓桿率從 2026 年第一季的 3.2 倍飆升至第二季的 6.1 倍。此數字遠高於 2023 年底的 1.2 倍。
惠譽預期,UWM 的槓桿率在展望期間內將持續高於先前設定的 2.0 倍降評觸發水準。若計入融資債務,其總槓桿率在 2026 年第二季末已達到 14.8 倍,相較於 2023 年底的 3.1 倍增長顯著。
融資計畫與評級影響
UWM 曾於 2026 年 8 月宣布,計劃在第四季向 Oaktree Capital Management 及 Ishbia 家族發行 16.5 億美元的 A 輪永續優先股。然而,惠譽表示將視此優先股為債務處理。
 Ad
惠譽解釋,其判斷理由在於該優先股的條款規定,在發行滿五年後,或當公司流動性低於 5 億美元等特定條件被觸發時,股息必須以現金支付。此外,若以股代息(PIK)的票面利率為 13%,比現金支付高出 300 個基點,這也增加了現金支付的壓力。不過,由於發行所得將用於償還擔保債務,此交易本身對槓桿率的影響為中性。
市場地位提供支撐
儘管面臨降評,UWM 的評級仍受到其穩固的市場地位所支撐。惠譽肯定了該公司作為美國領先的批發住宅抵押貸款機構的特許經營權價值。
根據《Inside Mortgage Finance》的數據,UWM 在批發通路中擁有 41% 的主導市佔率,並且自 2022 年第四季以來一直是全美最大的抵押貸款發放機構。公司的其他優勢包括:
- 充足的流動性
- 穩健的服務投資組合資產品質
- 強大且整合的技術平台
- 經驗豐富的管理團隊