
Story
피치, 레버리지 급증에 UWM 신용등급 'B+'로 강등
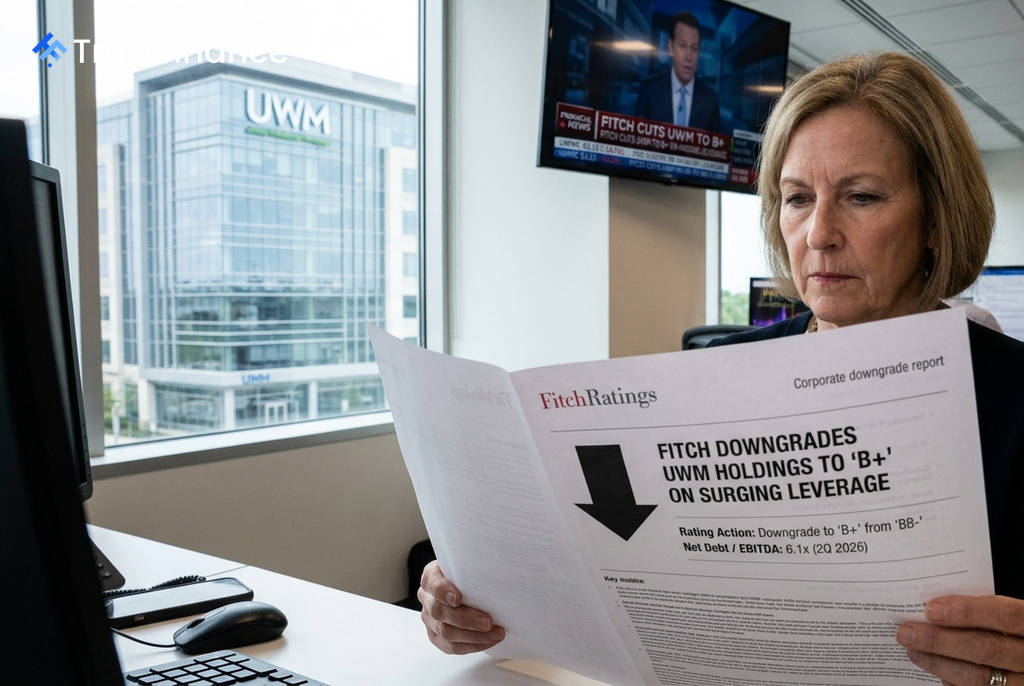
신용평가사 피치(Fitch Ratings)가 UWM 홀딩스(NYSE: UWMC)와 그 자회사들의 장기 발행자 부도 등급(IDR)을 기존 'BB-'에서 'B+'로 하향 조정했다고 밝혔습니다. 등급 전망은 '안정적(Stable)'으로 유지되었습니다.
이번 등급 강등은 주택담보대출 실행 및 운영 자금 조달을 위한 차입금 증가와 대규모 헤지 손실로 인해 기업 레버리지가 급격히 상승한 데 따른 조치입니다.
등급 강등 배경: 레버리지 급증
피치에 따르면 UWM의 기업 레버리지는 2026년 2분기 6.1배로 치솟았습니다. 이는 2023년 말 1.2배, 2026년 1분기 3.2배와 비교해 크게 악화된 수치입니다. 이러한 레버리지 증가는 다음과 같은 요인에 기인합니다.
- 대규모 헤지 손실: 2026년 2분기에 6억 3백만 달러의 헤지 손실이 발생했습니다.
- 차입금 증가: 신규 대출 실행 및 운영 자금 확보를 위한 차입이 늘어났습니다.
피치는 UWM의 레버리지가 향후에도 등급 강등 검토 기준선이었던 2.0배를 계속 상회할 것으로 전망했습니다. 펀딩 부채를 포함한 총 레버리지 역시 2023년 말 3.1배에서 2026년 2분기 14.8배로 급증했습니다.
예정된 자본 조달과 피치의 시각
 Ad
UWM은 2026년 4분기에 오크트리 캐피털 매니지먼트(Oaktree Capital Management)와 이쉬비아(Ishbia) 가문을 대상으로 16억 5천만 달러 규모의 영구 우선주를 발행할 계획이라고 발표했습니다. 그러나 피치는 해당 우선주를 부채로 간주할 것이라고 밝혔습니다.
이는 5년 후부터는 쿠폰(이자)을 현금으로 지급해야 하고, 회사의 유동성이나 유형 순자산이 특정 기준 이하로 떨어질 경우에도 현금 지급 의무가 발생하는 조건 때문입니다. 조달된 자금은 담보부채 상환에 사용될 예정이므로, 이번 우선주 발행이 레버리지 비율에 미치는 영향은 중립적일 것으로 평가됩니다.
긍정적 요인과 시장 지위
피치는 이번 등급 강등에도 불구하고 UWM의 긍정적인 측면도 함께 언급했습니다. UWM의 신용등급은 여전히 다음과 같은 강점들에 의해 지지받고 있습니다.
- 선도적인 시장 지위: 미국 최대의 도매 채널 주택담보대출 기관으로, 해당 채널 내 시장 점유율은 41%에 달합니다. '인사이드 모기지 파이낸스'에 따르면 UWM은 2022년 4분기부터 미국 최대 주택담보대출 실행 기관 자리를 유지하고 있습니다.
- 기타 강점: 적절한 유동성, 견고한 서비스 포트폴리오의 자산 건전성, 통합된 기술 플랫폼, 숙련된 경영진 등이 긍정적 요인으로 꼽혔습니다.