
Story
財報亮眼、分析師唱多 First Solar 股價飆漲逾 11%
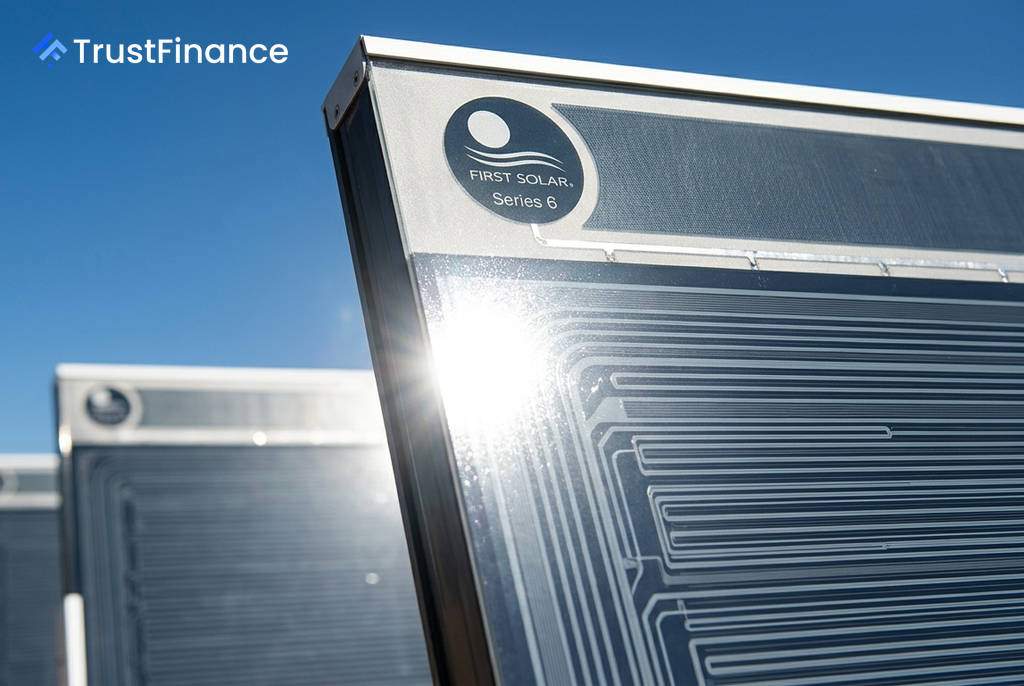
在強勁財報與一系列分析師上調目標價的雙重利多推動下,美國太陽能製造商 First Solar (FSLR) 股價在週一交易中飆升 11.5%,盤中一度觸及 242.17 美元高點。
財報優於預期 引發目標價上調浪潮
First Solar 於 7 月 30 日公布的 2026 年第二季財報表現出色,是此波漲勢的主要催化劑。該公司報告的關鍵數據包括:
- 每股盈餘 (EPS):達到 3.92 美元,遠高於市場共識預期的約 2.90 美元。
- 淨利潤:約為 4.23 億美元,較去年同期增長 24%。
財報發布後,多家投資銀行上調了對 First Solar 的目標價。Guggenheim 將目標價從 279 美元上調至 282 美元,花旗 (Citi) 則從 294 美元上調至 297 美元,兩者均維持「買入」評級。此外,巴克萊銀行 (Barclays) 也重申其「買入」立場。
積壓訂單強勁 鞏固長期成長能見度
 Ad
除了亮眼的獲利,First Solar 強勁的訂單狀況也為投資人注入信心。財報顯示,該公司截至第二季末的合約積壓訂單量高達 45.1 GW,總價值約 136 億美元,訂單能見度已延伸至 2030 年。
分析師指出,龐大的積壓訂單為公司未來幾年的營收提供了高度確定性,強化了市場對其長期增長前景的看好論點。
美國製造優勢與潛在貿易政策利多
First Solar 作為一家專注於美國本土製造、且供應鏈不依賴中國晶矽的企業,其獨特的策略地位受到市場關注。分析師普遍認為,若美國政府推動有利於本土生產商的貿易政策(例如 232 條款關稅),First Solar 將比同業更具競爭優勢,這被視為 2026 年下半年的關鍵潛在上漲催化劑。
然而,並非所有分析師都全然樂觀。Jefferies 維持「持有」評級與 196 美元的目標價,理由是圍繞 232 條款關稅豁免的不確定性,可能對其國內供應夥伴的定價能力構成潛在阻力。儘管如此,在財報利多、分析師看好以及納斯達克指數上漲 2.2% 的有利市場環境下,投資人仍積極追捧 First Solar 股票。