
Story
Saham First Solar Melonjak Berikutan Laporan Pendapatan Kukuh dan Sasaran Penganalisis Dinaikkan
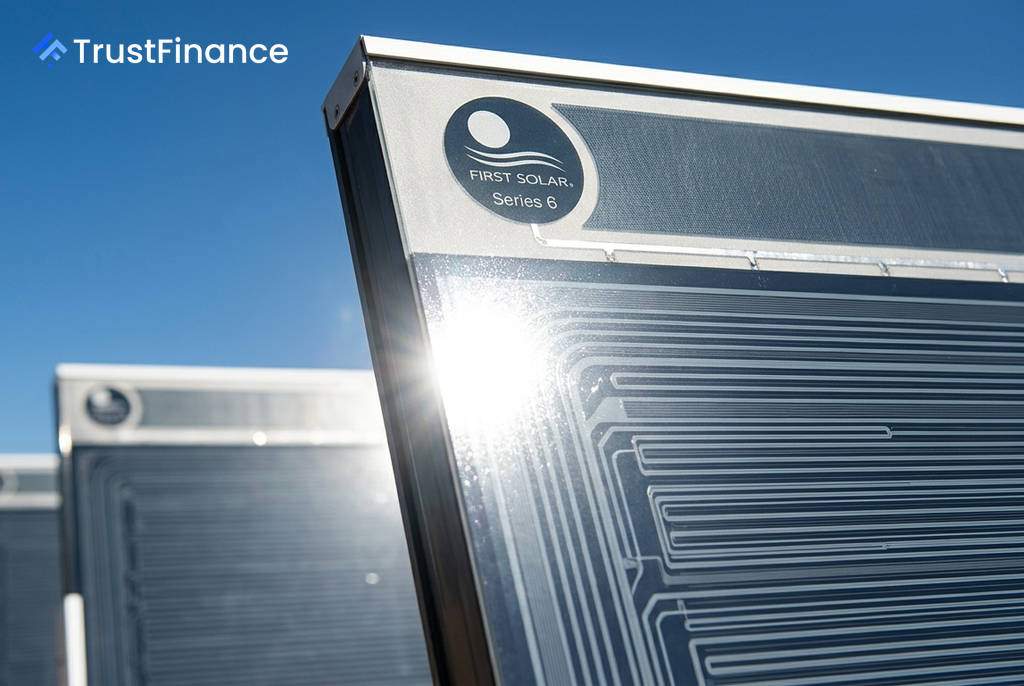
Saham First Solar (FSLR) melonjak sebanyak 11.5% dalam dagangan petang, didorong oleh siri kenaikan sasaran harga daripada penganalisis berikutan laporan pendapatan suku kedua 2026 syarikat yang mengatasi jangkaan pasaran.
Penganalisis Menaikkan Sasaran Harga
Keyakinan penganalisis menjadi pemangkin utama, diketuai oleh Guggenheim yang menaikkan sasaran harganya kepada $282 daripada $279 sambil mengekalkan penarafan 'Beli'. Tindakan ini menyusuli laporan pendapatan First Solar yang kukuh.
Firma-firma lain turut menyusul dengan sentimen positif:
- Citi menaikkan sasaran harganya kepada $297 daripada $294, mengekalkan penarafan 'Beli'.
- Barclays mengesahkan semula pendirian 'Beli' mereka.
- Freedom Broker menaikkan sasarannya kepada $280.
Kenaikan serentak ini memberi isyarat keyakinan yang meluas dalam kalangan penganalisis terhadap trajektori syarikat.
Prestasi Kewangan Melebihi Jangkaan
 Ad
Laporan pendapatan suku kedua yang dikeluarkan pada 30 Julai menunjukkan prestasi kewangan yang mantap. First Solar melaporkan pendapatan sesaham (EPS) sebanyak $3.92, jauh melebihi anggaran konsensus sekitar $2.90.
Pendapatan bersih syarikat meningkat 24% tahun ke tahun kepada kira-kira $423 juta. Di samping itu, syarikat mendedahkan pesanan tertunggak yang dikontrakkan sebanyak 45.1 GW bernilai $13.6 bilion sehingga tahun 2030, memberikan gambaran permintaan yang jelas untuk jangka panjang.
Konteks Pasaran dan Kelebihan Strategik
Kenaikan saham ini turut disokong oleh sentimen pasaran yang lebih luas, dengan indeks Nasdaq meningkat 2.2% dan S&P 500 naik 1.5%, mencerminkan persekitaran 'risk-on'.
Sebagai pengeluar yang berpusat di Amerika Syarikat dan tidak bergantung pada silikon kristal dari China, First Solar mempunyai kedudukan strategik. Penganalisis menyatakan syarikat berpotensi mendapat manfaat besar jika keputusan tarif Seksyen 232 memihak kepada pengeluar domestik. Walau bagaimanapun, Jefferies mengekalkan penarafan 'Pegang' dengan sasaran $196, memetik ketidakpastian mengenai pengecualian tarif untuk rakan kongsi rantaian bekalannya sebagai potensi risiko.