
Story
道富高宏將 Dutch Bros 列為咖啡股首選,目標價維持 73 美元
Text size
Background
根據投資銀行道富高宏 (TD Cowen) 的最新報告,分析師 Andrew M. Charles 將連鎖咖啡品牌 Dutch Bros (NYSE: BROS) 列為該公司的咖啡產業投資首選,維持「買入」評級及 73 美元的目標價。
儘管該股在第二季財報發布後出現波動,但道富高宏認為,強勁的新店生產力足以支撐其樂觀前景。
財測保守但全年展望上修
Dutch Bros 公布的第二季同店銷售額略低於投資者預期,且第三季財測也低於市場共識。公司預計第三季同店銷售額增長 4%至5%,低於 Consensus Metrix 預估的 5.3%。
公司管理層將保守的指引歸因於去年同期較高的流量基期,以及 2025 年 7 月 1% 價格上漲的效應消退,而非汽油價格或市場競爭加劇。道富高宏分析師指出,公司可能在為麥當勞潛在的能量飲品平台推出預作保守準備。
儘管短期指引謹慎,Dutch Bros 卻將 2026 年全年同店銷售額指引從原先的 4%-6% 上調至 5%-6%,顯示對長期增長的信心。同時,第二季財報表現優於預期,營收達 5.5085 億美元,調整後每股盈餘為 0.33 美元,雙雙超越分析師預估。
 Ad
營運亮點與擴張策略
報告指出,Dutch Bros 的營運基本面依然強勁,並透過多項策略推動增長。公司的營運亮點包括:
- 餐飲推動銷售:第二季末在所有符合條件的直營店完成餐點品項的推廣,有效帶動了早晨時段的業績。
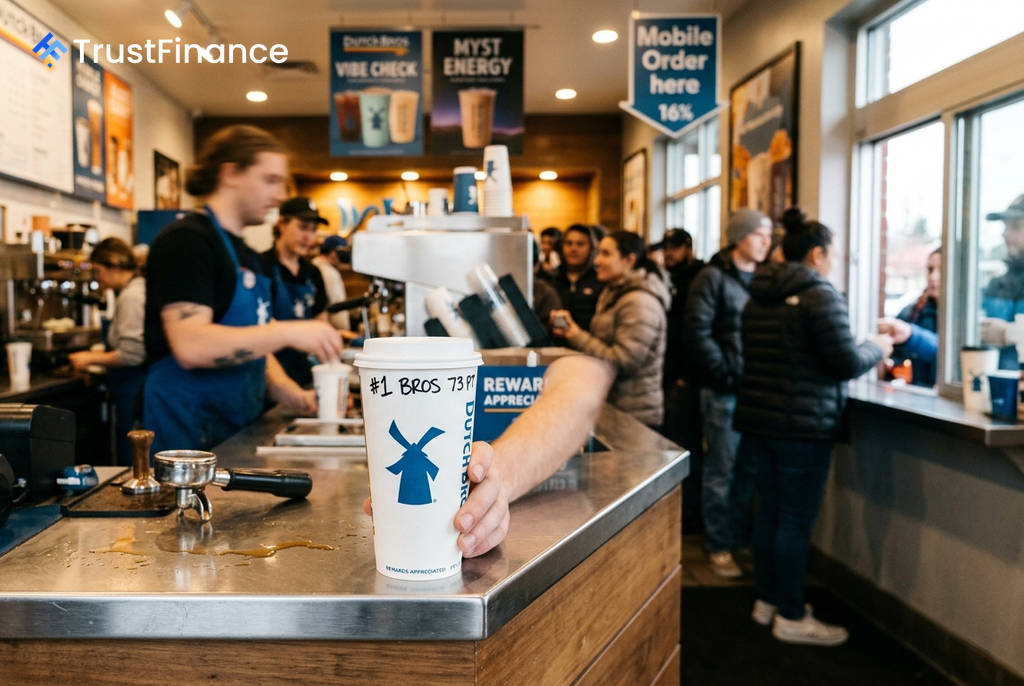
- 數位化成效顯著:行動訂單目前佔總體交易的 16% 且持續增長,而忠誠度計畫 Dutch Rewards 的交易佔比更高達 73%。
- 積極收購擴張:2026 年以來,Dutch Bros 透過戰略性收購積極擴大直營店版圖,包括收購擁有 20 家門市的 Clutch Coffee、一家鳳凰城 30 家門市的加盟商,以及多達 65 家已申請破產保護的 Salad and Go 前門市據點。
據媒體報導,對 Salad and Go 的收購總額為 1.05 億美元,相當於每個據點 160 萬美元,涵蓋亞利桑那州、內華達州、奧克拉荷馬州和德州等市場。道富高宏認為,這些擴張行動將為 Dutch Bros 的長期營收和獲利能力奠定堅實基礎。