
Story
道富高文:Dutch Bros为咖啡行业首选,维持73美元目标价
Text size
Background
投资银行道富高文(TD Cowen)分析师 Andrew M. Charles 在一份报告中指出,尽管连锁咖啡品牌 Dutch Bros (NYSE:BROS) 近期业绩数据引发市场波动,但该行仍将其视为咖啡行业的首选投资标的,维持“买入”评级和 73美元 的目标价。
评级背后的逻辑
道富高文的信心源于Dutch Bros强劲的新店生产力和优于预期的公司自营店同店销售表现。基于这些因素,该行上调了对Dutch Bros的营收和调整后EBITDA(税息折旧及摊销前利润)预期。
该行承认,Dutch Bros的第二季度同店销售额略低于投资者预期,且第三季度业绩指引也低于市场共识。然而,分析师认为,公司在发布第三季度指引时可能采取了保守立场,部分原因是为了应对麦当劳可能于8月17日推出的能量饮料平台所带来的潜在竞争。
经营亮点与扩张步伐
Dutch Bros的管理层在第二季度报告中披露了多项积极的运营指标,这些指标支撑了其增长前景。
 Ad
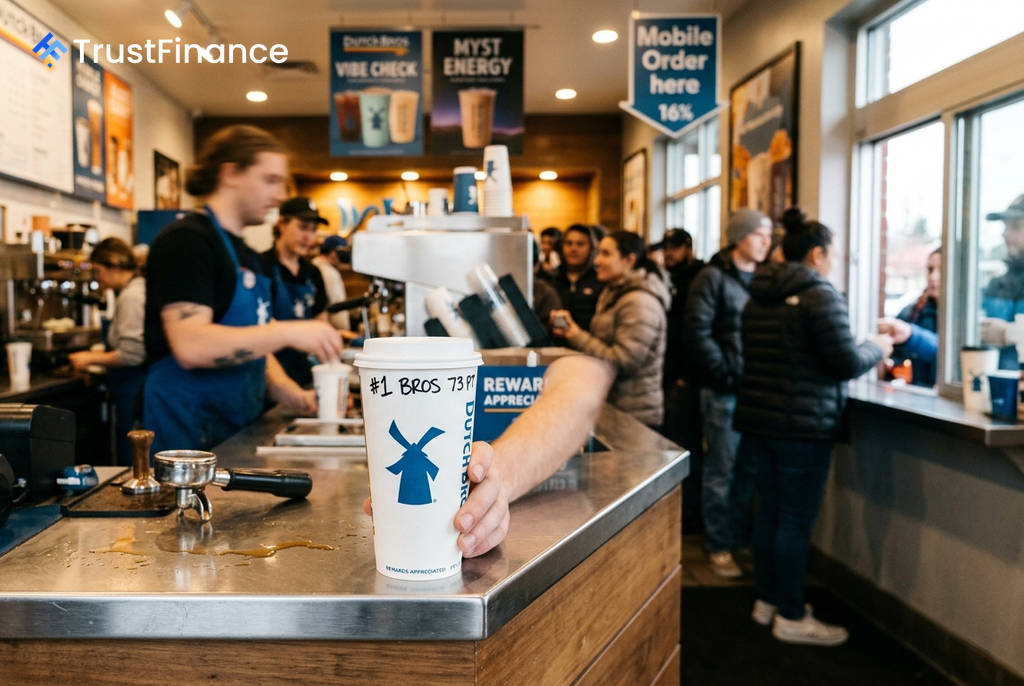
- 数字化与忠诚度:移动订单目前占销售组合的 16% 并持续增长,而其“Dutch Rewards”忠诚度计划的交易占比高达 73%。
- 产品创新:公司在第二季度末完成了在所有符合条件的公司自营店推出餐食产品的计划,有效提振了早间销售。此外,其“Myst”能量饮料平台已被定为永久性产品。
- 门店扩张:Dutch Bros正通过战略性收购积极扩大其自营店网络,包括收购拥有20家门店的Clutch Coffee、一家位于凤凰城的30家门店的特许经营商,以及多达65家已申请破产保护的Salad and Go前门店。据媒体报道,对Salad and Go门店的收购总额为 1.05亿美元。
财务表现与前景展望
财报显示,Dutch Bros第二季度业绩超出分析师预期,实现营收 5.5085亿美元,调整后每股收益为 0.33美元。展望未来,公司将全年同店销售额增长指引从4%-6%上调至 5%-6%,显示出对长期增长的信心。
然而,公司给出的第三季度同店销售额增长指引为 4%-5%,低于 Consensus Metrix 统计的 5.3% 的市场共识。管理层解释称,指引偏低是由于面临更严峻的客流量同期对比,以及2023年7月一次1%的提价效应消失,而非油价上涨或竞争加剧所致。