
Story
貝倫貝格以盈利與利潤率為由下調評級 大昌華嘉股價重挫5%
Text size
Background
瑞士市場擴展服務集團大昌華嘉 (DKSH) 股價週二重挫,此前券商貝倫貝格 (Berenberg) 以盈利與利潤率風險加劇為由,將其評級從「買入」下調至「持有」。
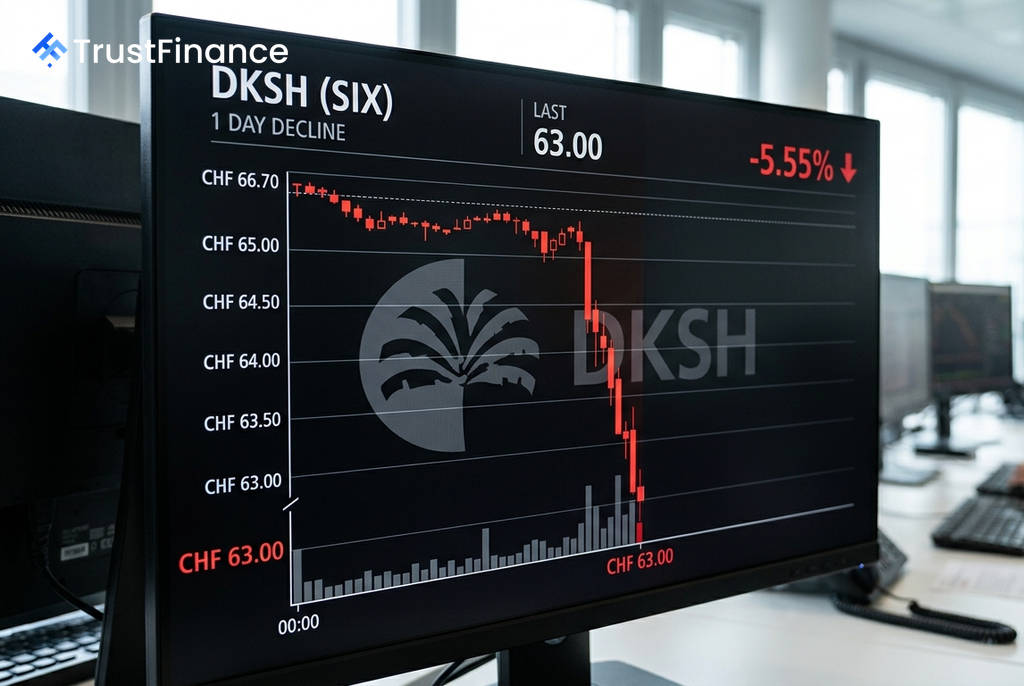
根據 Investing.com 報導,大昌華嘉股價在週二交易中一度下跌 5.55%,至 63.00 瑞士法郎,創下七月下旬以來的新低,表現遠遜於僅微跌約 0.3% 的瑞士市場指數 (SMI)。
評級下調詳情
貝倫貝格在報告中將大昌華嘉的目標價從 75 瑞士法郎下調至 68 瑞士法郎,意味著相較於新目標價,潛在的上漲空間僅剩約 8%。
該券商指出,大昌華嘉股價今年以來已上漲約 16%,使其估值與基本面大致相符,風險回報狀況已不如以往吸引人。此次降評反映出市場日益擔憂,大昌華嘉恐難以實現已反映在股價中的盈利改善預期。
盈利與利潤率壓力浮現
貝倫貝格的分析顯示,其對大昌華嘉的盈利預測遠低於市場共識。該券商的 2026 年每股盈餘 (EPS) 預測比市場共識低約 8%,而對 2026-28 年的預測則低約 9%。分析師認為,目前的投資論點越來越依賴於仍充滿不確定性的大型併購案。
 Ad
儘管大昌華嘉在公布上半年業績時重申了全年財測,但貝倫貝格認為,要實現此目標,下半年需有非常強勁的表現。壓力主要來自於佔集團銷售額 83% 的醫療保健和消費品兩大業務部門。
- 醫療保健:新合約的前期投資預計將持續對 2027 年前的利潤率構成壓力,而傳統的分銷與物流業務(佔該部門去年銷售額的 74%)的息稅前利潤率 (EBIT margin) 僅有 1-2%。
- 消費品:該部門上半年核心息稅前利潤率降至 2%,為 2021 年以來最低。主因是促銷活動增加、消費者支出疲軟以及轉向低價產品的趨勢壓縮了利潤空間。
亞洲市場風險加劇
大昌華嘉對亞洲市場的高度曝險也增添了另一層不確定性。該公司約 94% 的銷售額來自亞太地區,其中泰國市場約佔 30%。
貝倫貝格指出,亞太地區的 GDP 增長正在放緩,而較高的通膨率可能會對非必需消費品支出和企業投資造成壓力,進而影響大昌華嘉的業務前景。