
Story
大昌华嘉因盈利及利润率担忧遭贝伦贝格降级,股价下挫5%
Text size
Background
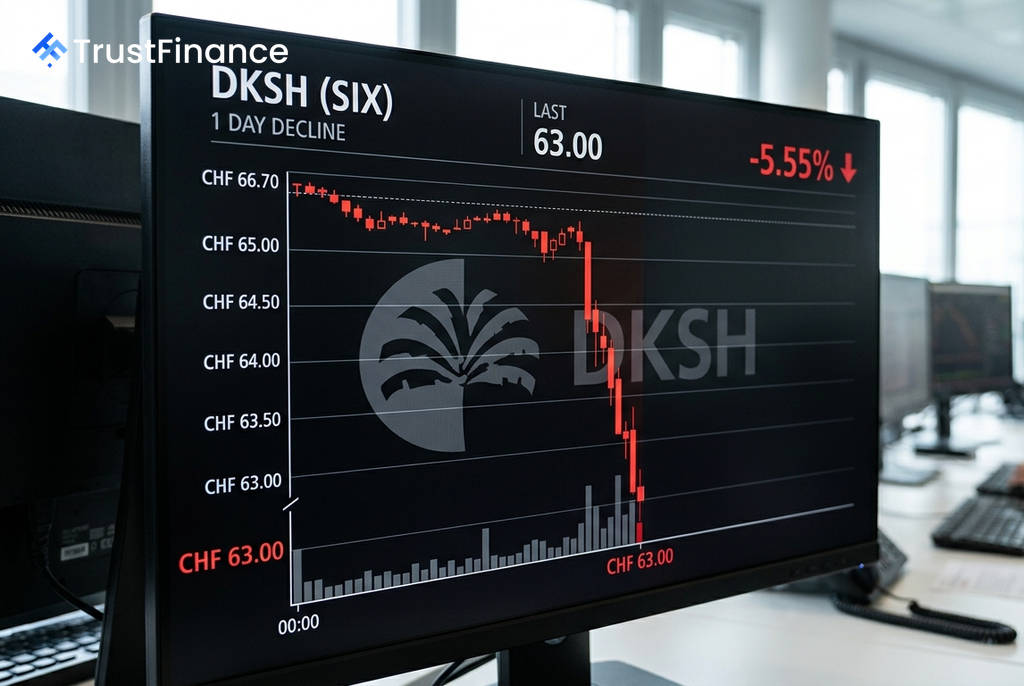
由于券商贝伦贝格(Berenberg)对其盈利和利润率前景表示担忧,瑞士分销与市场扩张服务集团大昌华嘉(DKSH, SIX:DKSH)周二股价大幅下挫。该股一度下跌5.55%,至63.00瑞郎,创下7月21日以来的最低水平,表现远逊于仅下跌约0.3%的瑞士市场指数(SMI)。
评级下调与估值考量
贝伦贝格将大昌华嘉的股票评级从“买入”(Buy)下调至“持有”(Hold),并将目标价从75瑞郎下调至68瑞郎。该券商指出,大昌华嘉股价今年以来已上涨约16%,使其估值基本趋于合理,风险回报状况的吸引力有所下降。
分析师认为,此次评级下调反映了市场对大昌华嘉能否实现已计入股价的盈利改善日益增长的担忧。贝伦贝格对该公司2026年的每股收益(EPS)预测比市场共识低约8%,对2026-28年的预测则低约9%,并认为其投资前景越来越依赖于尚不确定的大型收购。
核心业务利润率面临压力
贝伦贝格对大昌华嘉核心业务的盈利能力提出了警告,特别是占集团销售额83%的医疗保健和消费品部门。
 Ad
- 医疗保健:新合同的前期投资预计将持续对利润率构成压力,直至2027年。此外,去年占该部门销售额74%的传统分销和物流业务的息税前利润率(EBIT margin)仅为1%-2%。
- 消费品:该部门的盈利能力正在减弱,上半年核心息税前利润率降至2%,为2021年以来的最低水平。主要原因包括促销活动增加、消费者支出疲软以及消费转向低价产品。贝伦贝格预计这种压力将持续存在。
宏观经济与市场背景
尽管大昌华嘉在公布上半年业绩时重申了全年指引,但贝伦贝格认为,要实现这一目标,需要下半年的强劲表现。此外,该公司对亚洲市场的敞口也带来了不确定性。
大昌华嘉约94%的销售额来自亚太地区,其中泰国约占30%。贝伦贝格指出,该区域的GDP增长正在放缓,而较高的通货膨胀可能会对可自由支配支出和企业投资构成压力。