
Story
等權重策略的優勢:為何 RSPD 提供比 XLY 與 VCR 更具防禦性的非必需消費品投資
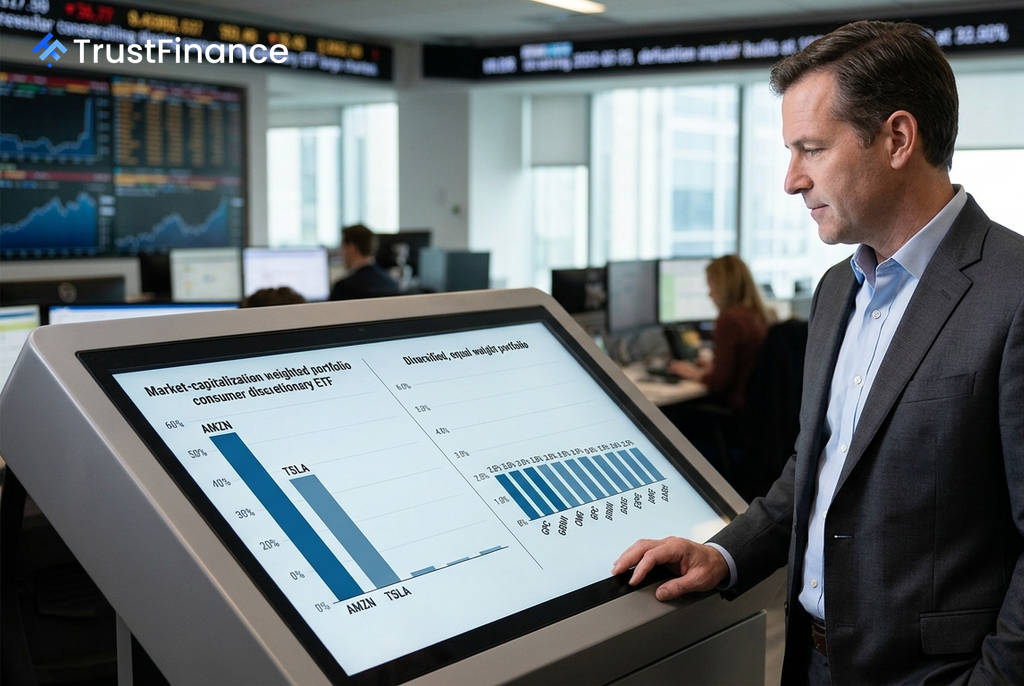
傳統上市值加權的非必需消費品 ETF,由於其結構特性,往往過度集中於少數大型股,而 Invesco 發行的等權重 ETF RSPD 則提供了一種更為分散的替代方案,對於希望降低單一股票風險的投資人而言,其防禦性特質更為突出。
核心問題:大型股的過度集中
目前市場上兩檔規模最大的非必需消費品 ETF——XLY (Select Sector SPDR) 與 VCR (Vanguard Consumer Discretionary ETF),皆面臨大型股過度集中的隱憂。這種集中度使其表現與特定股票的波動高度相關,而非反映整個產業的多元性。
根據 Investing.com 的分析數據:
- XLY:近 40.3% 的資產集中於亞馬遜 (AMZN) 和特斯拉 (TSLA) 兩家公司。
- VCR:同樣有 36.9% 的權重由這兩檔股票主導。
如此高的權重意味著,這兩檔 ETF 在某種程度上更像是對亞馬遜和特斯拉的槓桿押注,而非對整體非必需消費品產業的廣泛投資,這與防禦性投資的理念背道而馳。
RSPD 的防禦性優勢
 Ad
相較之下,RSPD (Invesco S&P 500 Equal Weight Consumer Discretionary ETF) 採用等權重策略,從根本上解決了集中度風險。該 ETF 將每檔成分股的權重限制在約 2.5% 左右,帶來了幾個關鍵優勢:
- 降低單一股票風險:任何單一公司的股價劇烈波動,對整體投資組合的衝擊最多僅限於 2.7% 左右。
- 次產業多元化:透過權重均等化,汽車零件、導航科技、快餐連鎖、旅遊及專業零售等次產業都能獲得相近的曝險,避免了投資組合偏重科技巨頭。
- 潛在的較低波動:由於降低了對亞馬遜和特斯拉這類高波動性股票的權重,在科技股引領的市場拋售中,歷史數據顯示其回撤幅度相對較小。
- 價值傾向:等權重策略自然地提高了中小型、估值可能較低的公司的權重,相對於市值加權的同類產品更具價值傾向。
投資權衡與考量
選擇等權重策略也存在取捨。在由科技巨頭領漲的牛市行情中,XLY 和 VCR 的集中度反而能放大上漲潛力。儘管 XLY 的一年期報酬率 (+8.9%) 僅略微落後於 RSPD,但在強勁的科技股行情中,市值加權的 ETF 往往能跑得更快。
另一方面,RSPD 的定期再平衡機制可能會產生略高的週轉成本。此外,它也讓投資人完全曝險於規模較小的消費品公司,這些公司在經濟衰退期間可能受創更深。無論採用何種加權方式,非必需消費品產業的週期性本質依然存在。
對於尋求產業曝險但希望規避大型股集中風險的投資人而言,RSPD 提供了一個清晰的解決方案。最終的選擇,取決於投資人是希望持有一籃子「非必需消費品股票」,還是持有一個「以亞馬遜為核心的多元化投資組合」。