
Story
AI訂單激增侵蝕利潤 思科財報優異股價反跌
Text size
Background
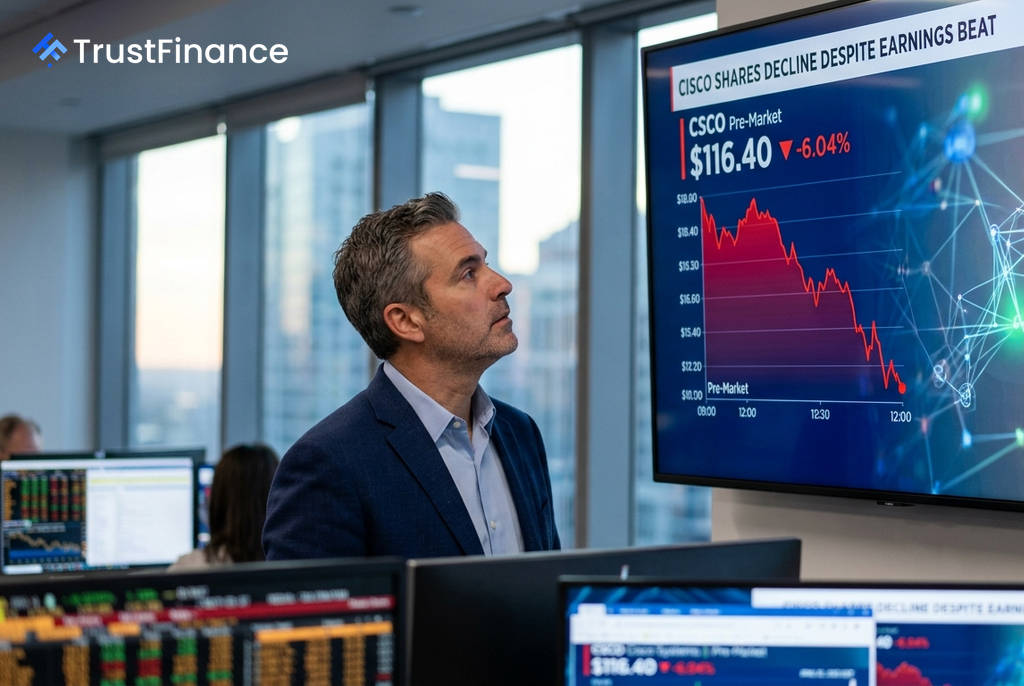
網路設備大廠思科 (Cisco) 公布的最新財報與全年展望雙雙優於華爾街預期,然而其股價在盤前交易中卻一度下跌 6%。主因在於,儘管人工智慧 (AI) 相關業務需求強勁,但其較低的硬體利潤率,拖累了公司的整體毛利率指引,引發市場賣壓。
財報亮眼,毛利率指引成隱憂
根據思科公布的財報,公司多項關鍵指標表現強勁:
- 營收:達到 173 億美元,年增 18%。
- 每股盈餘 (EPS):達到 1.22 美元,年增 23%。
- 2027 會計年度財測:營收預計在 722 億至 734 億美元之間,EPS 則預估為 5.05 至 5.11 美元,均高於市場共識。
然而,財報中的一項數據卻讓投資人感到失望。思科預計 2027 會計年度第一季的毛利率將落在 65% 至 66% 之間,低於分析師的普遍預期。這項「財報品質的瑕疵」成為股價下跌的主要催化劑。
AI 訂單爆發的雙面刃
 Ad
思科的 AI 業務正經歷爆炸性成長。數據顯示,在 2026 會計年度,來自超大規模雲端業者的 AI 基礎設施訂單總額高達 93 億美元,是前一年的 4.5 倍。公司管理層更預計,僅 2027 會計年度,AI 相關營收就將達到 75 億美元。
然而,這股強勁的成長動能是一把雙面刃。這些 AI 訂單主要集中在客製化晶片 (Silicon One) 與網路硬體設備,其利潤率遠低於思科傳統的軟體與服務業務。相較之下,若排除 AI 業務,思科的核心業務有機成長率僅約 4%。市場原先期待 AI 業務能提升獲利能力,但結果卻是稀釋了整體利潤率。
市場反應與後市分析
此次盤前賣壓反映出,市場關注的焦點不僅是營收成長,更是獲利的「品質」。儘管思科財務長 Mark Patterson 試圖引導市場關注約 35% 的營業利潤率,但華爾街顯然更看重毛利率的即時變化。
對投資人而言,思科的現況呈現出一個兩難局面:公司確實成功搭上了 AI 基礎設施的成長浪潮,營收前景看好,但代價是其傳統高利潤的商業模式正在轉變。在股價過去一年已大幅上漲超過 75% 的背景下,市場正重新評估其因業務結構轉變而帶來的估值挑戰。