
Story
시스코, 호실적 발표에도 마진 우려로 주가 하락
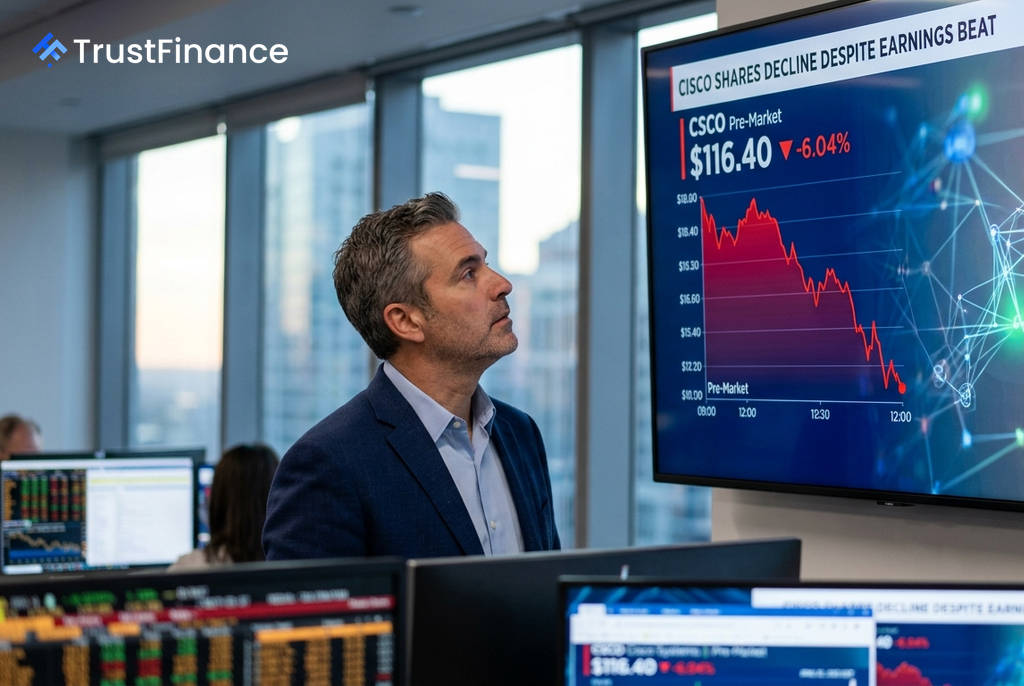
미국의 네트워크 장비 기업 시스코 시스템즈(CSCO)가 시장 예상치를 웃도는 실적과 긍정적인 연간 전망을 발표했음에도 불구하고, 수익성 악화 우려로 인해 주가는 하락세를 보였다. Investing.com에 따르면, 실적 발표 후 시간 외 거래에서 시스코 주가는 6%가량 하락한 116.40달러에 거래되었다.
호실적에도 불구하고 주가 하락
시스코는 2026 회계연도 4분기 실적으로 시장 컨센서스를 모든 부문에서 상회하는 결과를 내놓았다. 하지만 투자자들의 반응은 냉담했다.
- 매출: 173억 달러 (전년 동기 대비 18% 증가)
- 주당순이익(EPS): 1.22달러 (전년 동기 대비 23% 증가)
- 2027 회계연도 가이던스: 매출 722억~734억 달러, EPS 5.05~5.11달러로 제시하며 시장 전망치 상회
이러한 호실적에도 주가가 하락한 주된 원인은 회사가 제시한 매출총이익률 가이던스에 있다. 시스코는 2027 회계연도 1분기 매출총이익률을 65%~66%로 전망했는데, 이는 시장 기대치에 미치지 못하는 수준이다.
AI 수주 급증이 낳은 '딜레마'
 Ad
수익성 전망이 낮아진 배경에는 폭발적으로 증가하는 인공지능(AI) 인프라 수주가 있다. 시스코의 2026 회계연도 하이퍼스케일러 대상 AI 인프라 수주액은 93억 달러에 달해 전년 대비 4.5배 급증했다. 회사는 2027 회계연도에만 AI 관련 매출이 75억 달러에 이를 것으로 전망했다.
문제는 이러한 AI 관련 수주가 대부분 맞춤형 실리콘 및 네트워킹 하드웨어에 집중되어 있다는 점이다. 이는 시스코의 기존 주력 사업인 소프트웨어 및 서비스에 비해 상대적으로 마진이 낮은 분야다. 즉, AI로 인한 매출 성장이 단기적으로는 전체 수익성을 희석시키는 효과를 낳은 것이다.
시장 평가와 전망
시장의 이번 매도세는 시스코의 AI 관련 수요나 성장성에 대한 의문이라기보다는, 이익의 '질'에 대한 우려로 해석된다. AI를 제외한 시스코의 유기적 성장률은 약 4% 수준으로 평가된다.
시스코 주가는 지난 1년간 76% 가까이 급등하며 AI 인프라 확산에 대한 기대감을 상당 부분 반영해왔다. 따라서 투자자들은 이제 성장 스토리뿐만 아니라, 그 성장이 수익성으로 어떻게 연결되는지를 더욱 면밀히 평가하기 시작한 것으로 보인다. 향후 시스코가 AI 하드웨어 사업의 마진을 개선하고 고수익 사업과의 균형을 맞춰나갈 수 있을지가 주가 향방의 주요 변수가 될 전망이다.