
Story
寒武紀財報成長動能放緩,股價因未達預期而重挫
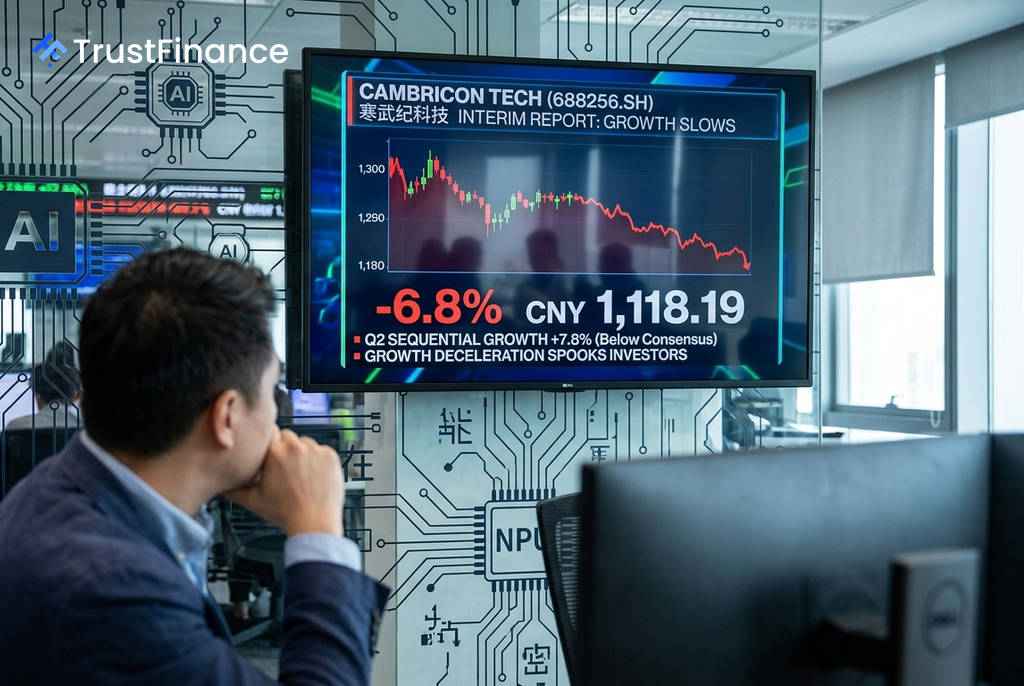
中國人工智慧(AI)晶片龍頭寒武紀(Cambricon Technologies, 688256.SS)發布 2026 上半年財報後,儘管營收與獲利年增率雙雙翻倍,但因第二季成長速度顯著放緩且不如分析師預期,引發市場「利多出盡」的賣壓,導致其股價重挫 6.8% 至人民幣 1,118.19 元。
財報細節與市場反應
根據寒武紀於 8 月 7 日盤後發布的 2026 年上半年度報告,公司營收達到人民幣 59.96 億元,年增 108%;歸屬於股東的淨利潤同期也大幅成長 122.6%。然而,這些亮眼的年增數據未能安撫投資人。
市場關注的焦點在於成長的「質」而非「量」。相較於 2025 年同期高達 4,347% 的驚人年增率,目前的成長速度已明顯趨緩。更關鍵的是,第二季的營收季增率僅約 7.8%,遠低於至少一家主要投資銀行先前預測的約 31%,顯示其擴張動能未能達到市場的高度期待。此外,由於採購支出和稅款支付激增,第二季的營運現金流年減約 65.8%,也加劇了市場的疑慮。
估值壓力與分析師觀點
在財報發布前,寒武紀的股價已自 2026 年 6 月 30 日創下的人民幣 1,620 元歷史高點回檔約 25%。今日的跌勢無疑加深了這波修正。市場分析指出,即使股價下跌,其估值依然昂貴,目前的股價隱含的 2026 年預期本益比高達約 127 倍,這意味著任何執行上的失誤都可能對股價造成巨大壓力。
 Ad
券商國邑證券(Qunyik Securities)在報告中維持對寒武紀的「買入」評級,但將目標價下調至人民幣 1,350 元。該券商指出,寒武紀的股權激勵計畫要求公司在未來三年內營收成長超過三倍(2026 年達 135 億、2027 年 270 億、2028 年 595 億人民幣),執行風險成為核心隱憂。
市場氛圍與展望
疲軟的大盤也未能為寒武紀提供支撐。近期上證綜合指數持續承壓,A 股市場投資氣氛脆弱。包括中科曙光(Hygon Information Technology)在內的其他 AI 晶片概念股也同步走低,反映出整個板塊的謹慎情緒。
總體而言,財報發布後的「利多出盡」效應、不容許犯錯的高昂估值,以及下半年具挑戰性的交付時程等多重因素疊加,共同導致寒武紀即使在業務基本面仍在快速擴張的情況下,股價依然承受重壓。