
Story
캠브리콘, 양호한 실적에도 주가 급락…성장 둔화 우려 부각
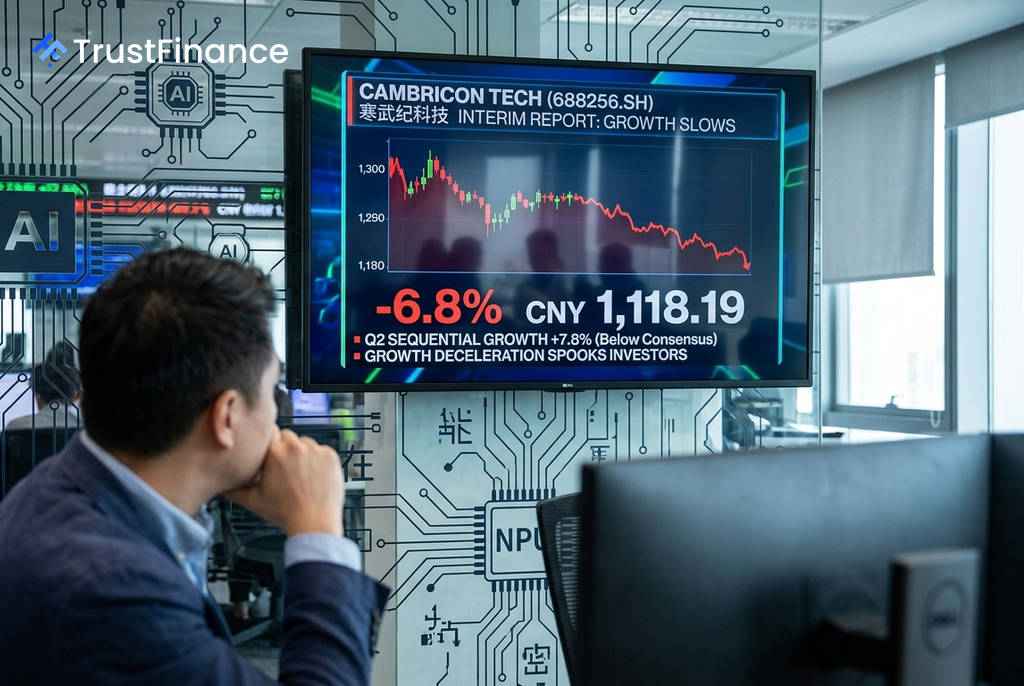
중국의 대표적인 인공지능(AI) 칩 설계 기업 캠브리콘 테크놀로지스(Cambricon Technologies)의 주가가 실적 발표 이후 급락했다. 8월 7일 장 마감 후 공개된 2026년 상반기 잠정 보고서에서 매출과 이익이 전년 대비 두 배 이상 증가하는 호실적을 기록했지만, 시장의 높은 기대치를 충족시키지 못한 성장 둔화 신호가 투자 심리를 위축시켰다.
기대치 하회한 성장률
보고서에 따르면 캠브리콘의 2026년 상반기 매출은 59억 9,600만 위안으로 전년 동기 대비 108% 증가했으며, 주주 귀속 순이익은 같은 기간 122.6% 급증했다. 그러나 투자자들은 외형적 성장보다 성장률 둔화에 주목했다.
- 성장률 둔화: 2025년 상반기에 기록했던 4,347%의 경이적인 연간 매출 성장률과 비교하면 이번 108% 성장은 현저히 낮은 수준이다.
- 기대치 미달: 2분기 매출의 전분기 대비 순차 성장률은 약 7.8%에 그쳐, 주요 투자은행이 전망했던 약 31% 수준을 크게 밑돌았다.
- 현금 흐름 악화: 2분기 영업 현금 흐름은 조달 비용 및 세금 납부 증가로 인해 전년 동기 대비 약 65.8% 급감했다.
높은 밸류에이션과 실행 리스크
 Ad
증권가의 반응도 신중했다. 쿠닉증권(Qunyik Securities)은 투자의견 '매수'를 유지하면서도 캠브리콘의 목표 주가를 1,350위안으로 하향 조정했다. 증권사는 회사의 주식 보상 계획이 2026년 135억 위안, 2028년 595억 위안의 매출을 요구하는 등 향후 3년간 3배 이상의 성장을 목표로 하고 있어 실행 리스크가 크다고 지적했다.
현재 주가는 2026년 예상 실적 기준 주가수익비율(PER)이 약 127배에 달하는 높은 밸류에이션을 반영하고 있다. 이는 실적 발표에 따른 '뉴스에 파는' 현상과 맞물려 주가 하락 압력을 가중시켰다. 이날 캠브리콘 주가는 6.8% 하락한 1,118.19위안에 거래되었으며, 이는 지난 6월 30일 기록한 사상 최고가(1,620위안) 대비 약 25% 하락한 수준에서 낙폭을 더욱 확대한 것이다.
부진한 시장 환경
최근 상하이종합지수가 약세를 보이는 등 중국 증시 전반의 투자 심리가 위축된 점도 부담으로 작용했다. 하이곤 정보기술(Hygon Information Technology) 등 동종 AI 칩 관련주들도 동반 하락하며 업계 전반에 걸친 경계 심리를 반영했다. 투자자들은 캠브리콘의 절대적인 성장세에도 불구하고, 높은 밸류에이션과 하반기 실적 달성의 어려움을 우려하며 보수적인 입장을 취하고 있다.