
Story
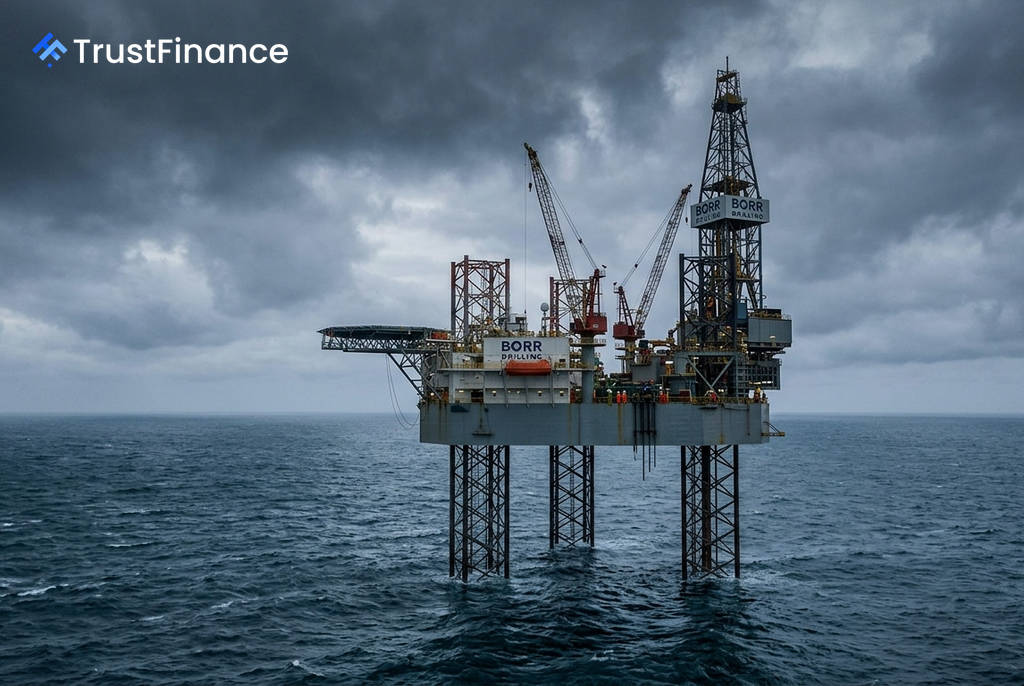
Borr Drilling 第二季財報遠遜預期 盤前股價重挫
Text size
Background
離岸自升式鑽井平台承包商 Borr Drilling (BORR) 公布的 2026 年第二季財報幾乎所有關鍵指標均未達到華爾街預期,導致其在週二盤前交易中股價重挫 7.1%。
財報表現全面遜於預期
根據公司財報,Borr Drilling 第二季營收為 2.323 億美元,較去年同期下滑 13.2%,並低於分析師預估的 2.525 億美元。獲利方面表現更為疲弱,歸屬於普通股股東的淨虧損擴大至 2.414 億美元。
稀釋後每股虧損 (EPS) 為 -0.79 美元,與市場共識預期的 -0.10 美元相去甚遠,虧損幅度接近預期的八倍。此外,調整後 EBITDA(稅前息前折舊攤銷前利潤)季減 51% 至 4,380 萬美元,顯示營運獲利能力顯著下滑。
多重利空因素衝擊獲利
財報指出,第二季的鉅額虧損主要受到多重負面因素影響。其中最大的衝擊來自一筆高達 1.763 億美元的債務清償費用,此費用源於公司對 2028 年和 2030 年到期的優先擔保票據,以及 2028 年到期的可轉換債券進行再融資。
 Ad
其他衝擊獲利的因素包括:
- Odin 鑽井平台準備成本增加。
- 燃料與保險費用上漲。
- 因一名西非前客戶產生 1,080 萬美元的信用損失。
- 平均營運鑽井平台數量從第一季的 22.4 座下降至第二季的 21.2 座,對營收造成壓力。
未來展望與市場反應
儘管本季表現不佳,Borr Drilling 管理層對未來提出較為樂觀的指引。公司預期第三季調整後 EBITDA 將有顯著改善,預計將有約 23 座鑽井平台投入營運。自上次財報發布以來,公司已獲得 8 份新合約承諾,合計增加超過 2,100 天的確定工作量。
然而,疲軟的財報恰逢美國股市普遍的避險情緒,為股價帶來額外壓力。投資者將密切關注公司稍晚舉行的財報電話會議,以尋求管理層對於鑽井平台重啟進度、合約覆蓋率以及再融資後資產負債表狀況的進一步說明。