
Story
보어 드릴링, 2분기 실적 예상 하회하며 주가 급락
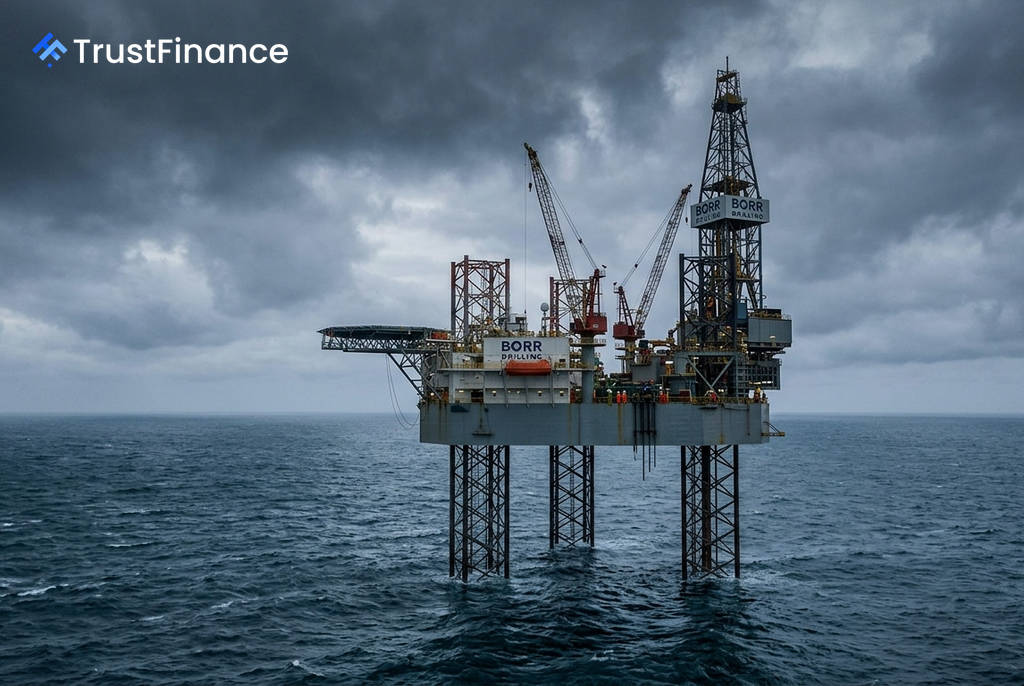
해상 잭업 시추 계약업체 보어 드릴링(Borr Drilling)의 주가가 2분기 실적이 월가의 예상치를 크게 하회하면서 개장 전 거래에서 급락했다. 회사는 매출, 주당순이익(EPS), 조정 EBITDA 등 거의 모든 주요 지표에서 부진한 성과를 기록했다.
예상치 크게 밑돈 2분기 실적
인베스팅닷컴(Investing.com)에 따르면 보어 드릴링의 2분기 실적은 시장의 기대를 충족시키지 못했다.
- 매출: 2억 3,230만 달러로 전년 동기 대비 13.2% 감소했으며, 애널리스트 예상치인 2억 5,250만 달러를 밑돌았다.
- 순손실: 보통주 귀속 순손실은 2억 4,140만 달러로 확대되었다.
- 희석 주당순이익(EPS): -0.79달러를 기록해 시장 컨센서스였던 -0.10달러보다 훨씬 부진한 결과를 보였다.
- 조정 EBITDA: 4,380만 달러로 전 분기 대비 51% 급감했다.
이러한 실적 부진은 여러 악재가 겹친 결과다. 특히 2028년 및 2030년 만기 선순위 담보 채권과 2028년 만기 전환사채의 재융자로 인해 발생한 1억 7,630만 달러의 부채 소멸 비용이 순손실 확대의 주된 원인이었다. 또한, '오딘(Odin)' 시추선의 준비 비용 증가, 연료 및 보험 비용 상승, 서아프리카 이전 고객으로부터 발생한 1,080만 달러의 신용 손실 등이 조정 EBITDA에 부담으로 작용했다.
 Ad
향후 전망과 시장 반응
경영진은 3분기 가이던스를 통해 일부 긍정적인 전망을 제시했다. 3분기에는 약 23개의 시추선이 가동될 예정이며, 이를 통해 조정 EBITDA가 크게 개선될 것으로 예상했다. 또한, 지난 실적 발표 이후 8개의 신규 계약을 확보하여 2,100일 이상의 추가 작업 물량을 확보했다고 밝혔다.
하지만 이러한 긍정적인 전망에도 불구하고, 시장의 전반적인 위험회피 심리가 주가 하락을 부추겼다. S&P 500, 다우 존스, 나스닥 등 주요 지수가 모두 하락하며 투자 심리가 위축된 상황이다. 투자자들은 이날 오전으로 예정된 실적 발표 컨퍼런스 콜에서 경영진이 제시할 시추선 재가동 속도, 계약 현황, 재무구조 개선 방향 등에 주목하고 있다.