
Story
AI 巨頭對決:Alphabet 憑藉生態系深度迎戰 Meta 的消費端速度
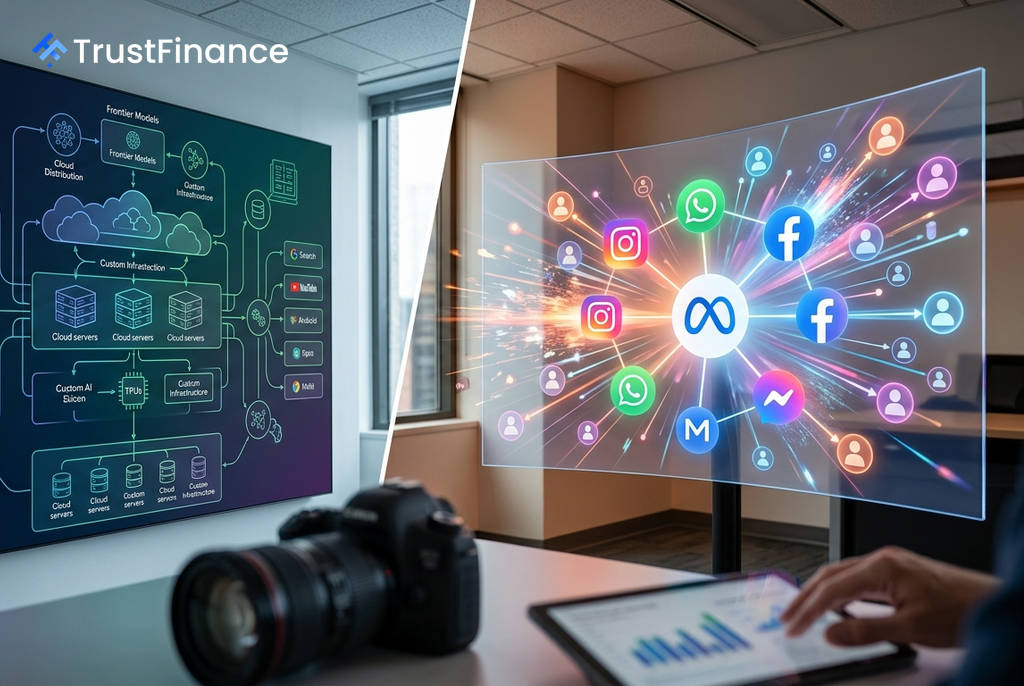
在科技巨頭的人工智慧 (AI) 霸權爭奪戰中,Alphabet (GOOGL) 和 Meta Platforms (META) 採取了截然不同的策略。根據 Investing.com 的分析,Alphabet 憑藉其深度整合的生態系和更具吸引力的估值,構築了更強大的整體 AI 護城河;相較之下,Meta 則在消費級 AI 的增長潛力上更為突出,但其背後是沉重的基礎設施投資風險。
Alphabet:深度整合的平台優勢
Alphabet 的核心競爭力在於其「全棧式」佈局,涵蓋了從底層模型、雲端基礎設施到終端消費應用的完整鏈條。這意味著其 AI 模型 Gemini 可以透過 Google Cloud、搜尋引擎、YouTube 和 Android 等多元管道進行分發與變現。
從財務數據來看,Alphabet 的估值相對較低,其預期本益比 (Forward P/E) 為 15.9 倍。然而,投資人也對其 AI 策略的變現能力抱持疑慮。例如,AI 生成的答案可能會減少傳統搜尋的點擊量,進而影響廣告收入。這種擔憂反映在市場反應上,即使最近一次財報優於預期,其股價仍出現了負面反應,顯示市場亟需看到 AI 帶來可持續營收的具體證據。
Meta:消費端的高速增長與高昂代價
Meta 的優勢在於其無與倫比的消費端觸及能力,能夠將 AI 功能直接嵌入數十億用戶日常使用的 Instagram、WhatsApp 和 Facebook 中。其廣告優化系統也為 AI 提供了天然的變現途徑。根據 Investing.com 引述,摩根大通 (JPMorgan) 便因看好其 AI 助理的早期採用率而上調其目標價。
 Ad
然而,這種策略的代價極為高昂。摩根大通預測,Meta 在 2027 年的資本支出可能高達 2,430 億美元,並在 2027 年和 2028 年產生 650 億至 700 億美元 的負自由現金流。這項巨大的基礎設施投資風險,是投資人在評估其高達 27.7% 的預期營收增長率和 20.6 倍的預期本益比時,必須考量的關鍵因素。
投資人觀點:平台之爭 vs. 產品之爭
對於投資人而言,這兩家公司的 AI 策略代表了不同的風險與回報組合:
- Alphabet:其多樣化的分發管道和較低的估值提供了更高的容錯空間。主要風險在於 AI 是否會侵蝕其核心的搜尋業務,而非創造新的增長動能。
- Meta:其龐大的用戶基礎可能帶來更快的 AI 產品普及和營收增長。但其風險也更為集中,即在 AI 產生有意義的收入之前,龐大的基礎設施支出可能會嚴重壓縮公司的現金流。
總體而言,分析指出,Alphabet 在贏得長期 AI「平台」競賽方面處於更有利的位置,而 Meta 則可能在短期 AI「產品」競賽中取得更顯著的進展。投資人需權衡 Alphabet 的戰略深度與 Meta 的執行速度,以判斷何者更符合其投資組合的目標。