
Story
Alphabet và Meta: Cổ phiếu nào có vị thế AI vững chắc hơn?
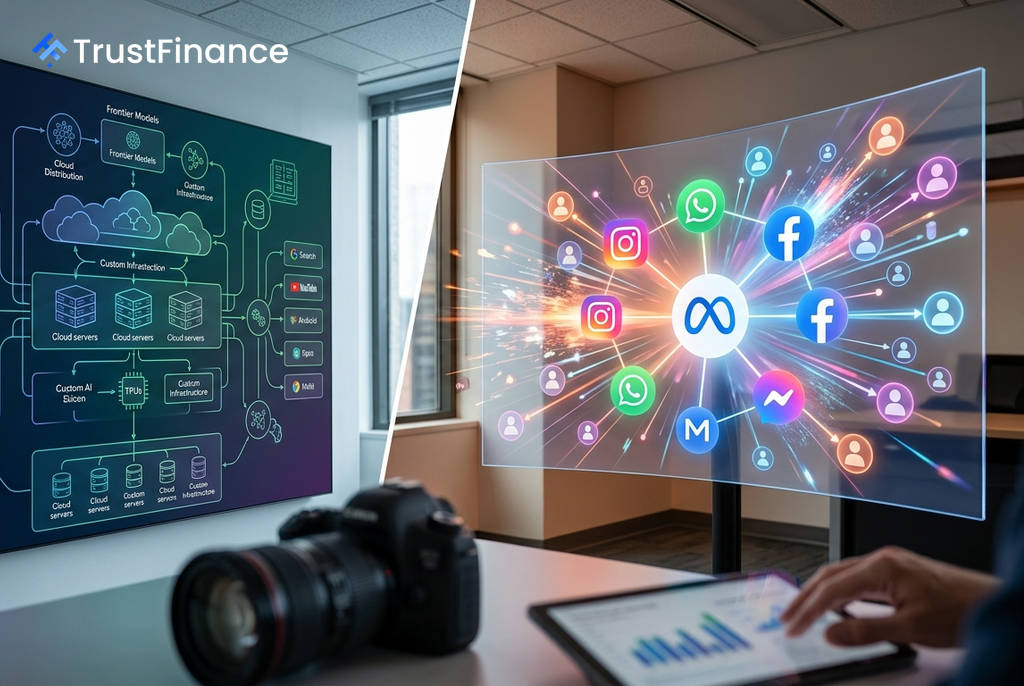
Trong cuộc đua trí tuệ nhân tạo, Alphabet (GOOGL) và Meta Platforms (META) nổi lên với những thế mạnh riêng biệt. Theo một phân tích gần đây, Alphabet được cho là sở hữu vị thế AI tổng thể vững chắc hơn nhờ chiều sâu chiến lược, trong khi Meta mang đến cơ hội tăng trưởng nhanh hơn trong mảng AI tiêu dùng.
Cuộc đối đầu giữa chiều sâu và tốc độ
Cuộc cạnh tranh giữa hai gã khổng lồ công nghệ không chỉ đơn thuần là về việc ai sở hữu mô hình AI tốt nhất, mà còn là về khả năng phân phối và hiệu quả kinh tế. AI phải tạo ra doanh thu, chứ không chỉ là một phần mềm ấn tượng.
- Alphabet có lợi thế về chiều sâu chiến lược. Công ty sở hữu một hệ sinh thái toàn diện từ các mô hình AI tiên tiến (như Gemini), cơ sở hạ tầng đám mây (Google Cloud), cho đến các kênh phân phối khổng lồ như Google Search, YouTube và Android. Điều này tạo ra nhiều con đường để triển khai và thương mại hóa công nghệ AI.
- Meta dẫn đầu về tốc độ tiếp cận người tiêu dùng. Công ty có thể đưa các sản phẩm AI của mình đến hàng tỷ người dùng thông qua các nền tảng Instagram, WhatsApp và Facebook. Việc tối ưu hóa quảng cáo cũng đã cung cấp một cỗ máy kiếm tiền tự nhiên cho các ứng dụng AI.
So sánh qua các chỉ số tài chính
Các số liệu dự phóng cho thấy sự khác biệt trong hồ sơ tăng trưởng và định giá của hai công ty. Theo dữ liệu từ Investing.com, Meta được dự báo có tốc độ tăng trưởng nhanh hơn nhưng cũng được định giá cao hơn.
Alphabet (GOOGL)
- P/E dự phóng: 15,9x
- Tăng trưởng doanh thu dự kiến (2021–2025): 20,1%
- Biên lợi nhuận gộp: 60,9%
 Ad
Meta Platforms (META)
- P/E dự phóng: 20,6x
- Tăng trưởng doanh thu dự kiến (2021–2025): 27,7%
- Biên lợi nhuận gộp: 81,7%
Lợi thế và rủi ro tiềm ẩn
Lợi thế của Alphabet nằm ở hệ sinh thái tích hợp, nhưng rủi ro của nó là sự gián đoạn đối với mảng kinh doanh cốt lõi. Trong khi đó, thế mạnh của Meta là cơ sở người dùng khổng lồ, nhưng đi kèm với đó là rủi ro về chi phí đầu tư cơ sở hạ tầng cực lớn.
Một mặt, các câu trả lời do AI tạo ra có thể làm giảm số lượt nhấp chuột vào các liên kết tìm kiếm truyền thống của Google, đồng thời làm tăng chi phí tính toán. Mặt khác, Meta phải đối mặt với rủi ro chi tiêu vốn khổng lồ. JPMorgan dự báo chi tiêu vốn của Meta có thể lên tới 243 tỷ USD vào năm 2027, dẫn đến dòng tiền tự do âm trong giai đoạn 2027-2028.
Đối với các nhà đầu tư, điều này có nghĩa là Alphabet có vị thế tốt hơn để chiến thắng trong cuộc đua xây dựng nền tảng AI dài hạn. Ngược lại, Meta có thể giành chiến thắng trong cuộc đua ra mắt các sản phẩm AI thu hút người dùng nhanh hơn, nhưng phải chấp nhận một chu kỳ đầu tư đòi hỏi nhiều vốn và rủi ro hơn.