
Story
Twilio财报强劲,股价飙升逾30%,AI战略见效
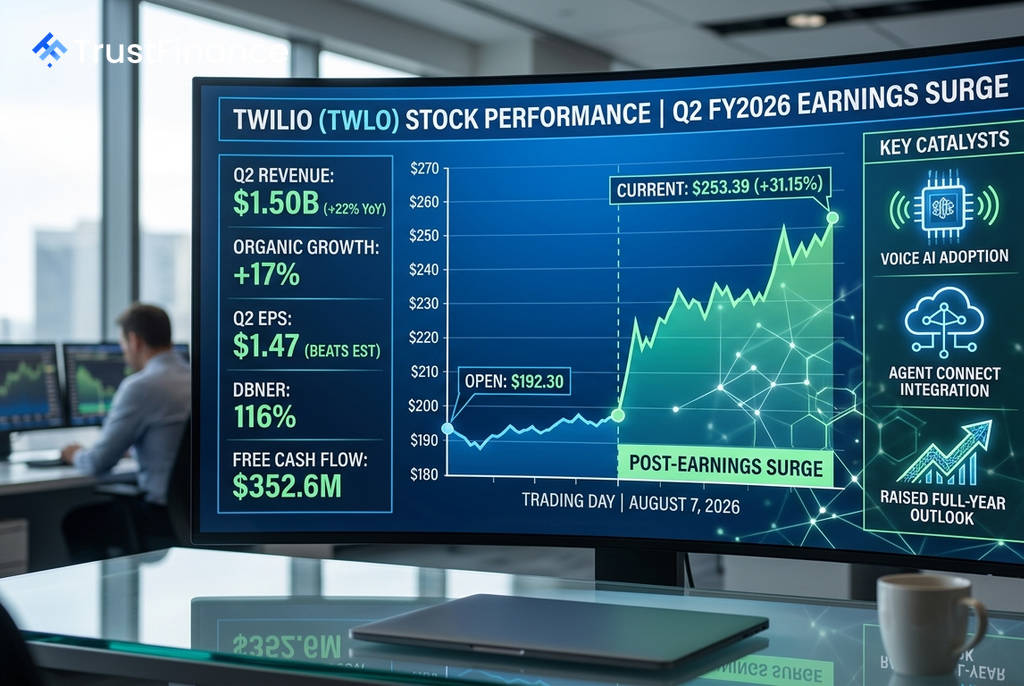
通信云平台Twilio (NYSE: TWLO)公布了近年来最强劲的季度业绩,其人工智能转型战略正切实转化为收入增长,推动其股价飙升超过30%。财报显示,公司关键业绩指标全面超预期,并上调了全年增长指引,显著提振了投资者信心。
业绩超预期,关键数据亮眼
根据财报,Twilio在2026财年第二季度的表现远超市场预期:
- 营收:达到 15.0亿美元,同比增长22%,超出分析师预期的14.3亿美元。
- 每股收益 (EPS):录得 1.47美元,同样高于1.32美元的普遍预期。
- 有机收入增长:达到 17%,为三年多来的最高水平。
- 自由现金流:增至 3.526亿美元,较去年同期的2.635亿美元大幅增长34%。
受此强劲业绩推动,Twilio将全年有机增长指引从9.5%-10.5%上调至13%-13.5%。财报发布后,公司股价应声大涨31.15%至253.39美元,超过了多数分析师此前设定的目标价。
AI驱动力与利润率扩张得到验证
 Ad
本次财报有力地回应了市场对Twilio增长可持续性的几大关键疑问。首先,增长复苏势头明确,公司已连续五个季度实现非公认会计准则(Non-GAAP)毛利润加速增长。其次,人工智能不再只是一个概念,而是实实在在的收入驱动力。财报显示,得益于语音AI技术的采用,其语音渠道收入同比增长了20%。
在利润率方面,尽管面临美国运营商转嫁费用的不利影响,公司的Non-GAAP营业利润率仍同比提升了100个基点至19.0%,显示出核心业务的盈利能力正在增强。此外,衡量现有客户消费增长的关键指标——美元净扩张率(DBNER)从去年同期的108%加速至116%,表明客户正在显著增加在Twilio平台上的支出。
未来催化剂与市场观点
展望未来,Twilio的管理层推出了名为“对话层”(Conversations Layer)的战略性新平台,旨在将公司从单纯的消息传递管道转变为人工智能驱动的客户互动“大脑”,这被视为重要的长期增长点。其他潜在催化剂包括运营商费用影响减弱后毛利率的恢复,以及新产品Agent Connect的商业化。
财报发布后,市场观点出现分化。看涨方(如Rosenblatt、Needham)认为,Twilio正成为人工智能经济的通信骨干,其增长潜力巨大且指引偏向保守。而看空方(如Stifel维持持有评级)则指出,该股在过去六个月已大幅上涨,当前估值已较高,新产品的执行成果仍有待市场验证。