
Story
Twilio、AI戦略奏功で決算が予想超え 株価31%急騰
Text size
Background
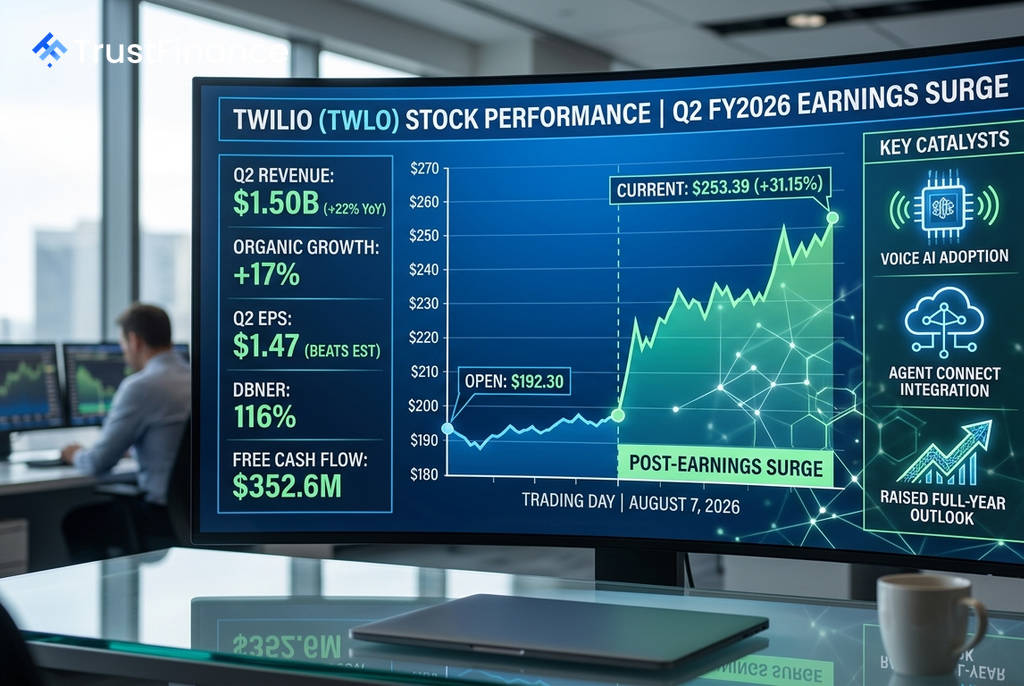
クラウドコミュニケーションプラットフォームを提供するTwilioが発表した2026年度第2四半期決算は、売上高と利益が市場予想を大幅に上回り、同社のAI戦略が収益化の段階に入ったことを示唆した。これを受け、同社の株価は31%以上急騰し、253.39ドルに達した。
予想を上回る好決算、AI事業が成長を牽引
Twilioの第2四半期の売上高は、前年同期比22%増の15億ドルとなり、アナリスト予想の14.3億ドルを上回った。調整後1株当たり利益(EPS)も1.47ドルと、予想の1.32ドルを上回る結果となった。
好調な業績の背景には、AIを活用したサービスの力強い成長がある。同社は通期のオーガニック成長率見通しを従来の9.5~10.5%から13~13.5%へと引き上げた。また、既存顧客からの収益成長を示すドルベースの純顧客維持率(DBNER)は116%に達し、前年同期の108%から大きく改善した。
AI戦略の収益化を証明
今回の決算は、Twilioが「AIは単なる物語ではなく、本物の収益ドライバーである」ことを証明したと市場は評価している。特に以下の点が投資家の信頼感を高めた。
 Ad
- 成長の再加速: 調整後売上総利益の伸びは5四半期連続で加速しており、オーガニック収益の成長率も17%と過去3年以上で最高の水準を記録した。
- AIの収益貢献: Voice AIの導入が寄与し、音声チャネルの売上は前年同期比20%増となった。AIネイティブ顧客は音声分野で約60%増加した。
- 利益率の改善: 米国通信事業者のパススルー料金による逆風があったにもかかわらず、調整後営業利益率は前年同期比で100ベーシスポイント改善し19.0%となった。
- 顧客単価の上昇: DBNERが116%に達したことは、既存顧客がTwilioのプラットフォームへの支出を大幅に増やしていることを示している。
市場の注目点と今後のカタリスト
Twilioは新たに「Conversations Layer」と呼ばれるプラットフォームを発表した。これは、同社が単なるメッセージングのパイプ役から、AI主導の顧客エンゲージメントを統括する「頭脳」へと進化する上で重要な戦略的製品と位置づけられている。
今後の市場の注目点は、この新プラットフォームの企業への導入ペースや、第3四半期以降も力強い成長を維持できるかという点に集まる。強気派はTwilioを「AI経済の通信バックボーン」と評価する一方、株価の急騰を受けて、高水準のバリュエーションや新製品の実行リスクを指摘する慎重な見方も存在する。