
Story
部分软件股价值凸显:营收强劲增长但股价滞后,分析师预测上涨空间达30-73%
Text size
Background
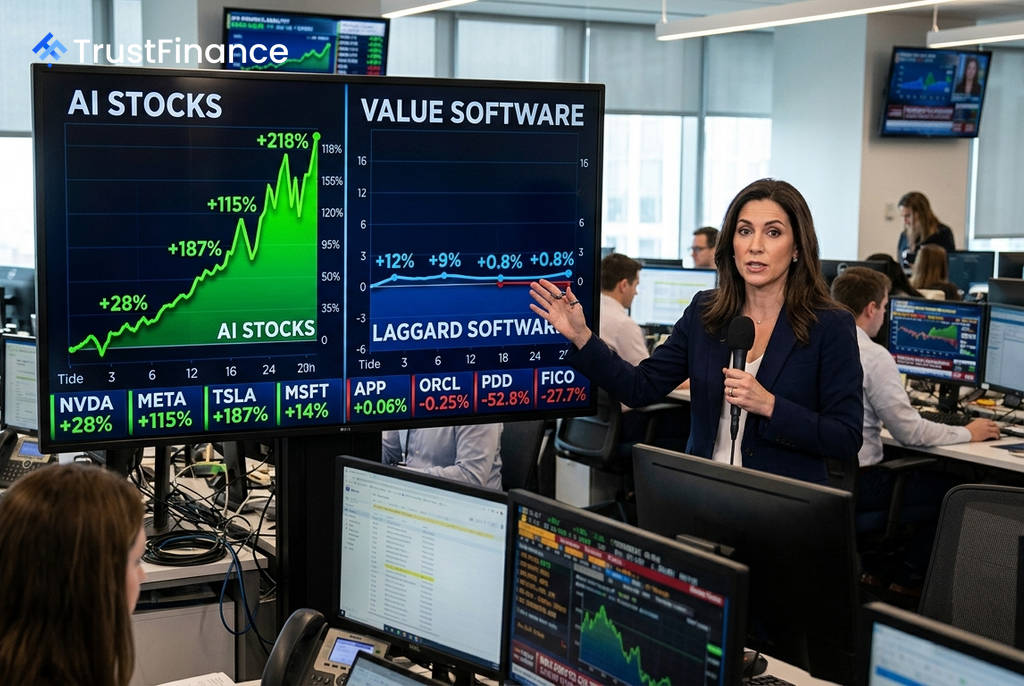
尽管软件行业是推动市场反弹的关键板块之一,但其中一部分公司的股价仍远低于历史高点,表现出显著的价值洼地特征。根据Investing.com汇编的分析师共识数据,这些公司在实现强劲营收增长的同时,其股价却并未得到相应体现,潜在上涨空间高达30%至73%。
市场表现分化严重
当前软件股的上涨行情具有高度选择性。与人工智能相关的股票获得了市场的积极重估,而另一批具备盈利能力和增长潜力的软件公司则被市场忽视。这种分化造成了基本面与股价的脱节。
其中最引人注目的案例是移动技术公司 AppLovin (APP)。该公司在年内收入增长60.6%的背景下,其股价年初至今却下跌了52.8%。然而,分析师给出的目标价意味着其有73.1%的上涨潜力。
值得关注的价值型股票
根据业绩增长、估值水平和分析师预期,这些滞后的软件股可分为几类:
 Ad
- 深度价值型:以 AppLovin (APP) 为代表,其市盈增长率(PEG)仅为0.28,对于如此高的增长率而言实属罕见。此外,腾讯音乐 (TME) 的远期市盈率仅为9.3倍,股价年初至今下跌近50%,但分析师认为其公允价值上涨空间超过42%。
- 优质滞涨型:甲骨文 (Oracle, ORCL) 在云业务的推动下,营收增长已从两年前的6%加速至17.3%,但其远期市盈率仅为18倍左右,分析师预测其上涨空间接近60%。同样,Meta Platforms (META) 营收增长达27.7%,远期市盈率约18倍,按其自身历史标准衡量也处于较低水平。
- 高增长潜力型:社交媒体平台 Reddit (RDDT) 营收增长高达66.6%,但股价自上市以来表现不佳,年初至今下跌33.4%。分析师认为其有38.9%的上涨空间。
潜在催化剂与风险
推动这些公司股价重估的潜在催化剂包括:未来超出预期的财报、人工智能商业化取得新进展,或随着市场反弹范围扩大,资金轮动至估值更具吸引力的软件股。
然而,投资者也需注意潜在风险。部分公司股价偏低可能存在特定原因,例如与中国市场相关的风险(如 拼多多 PDD、哔哩哔哩 BILI、腾讯音乐 TME)、持续的监管压力或市场对其未来增长放缓的担忧。