
Story
Shein增长放缓,香港IPO前投资者对其估值存疑
Text size
Background
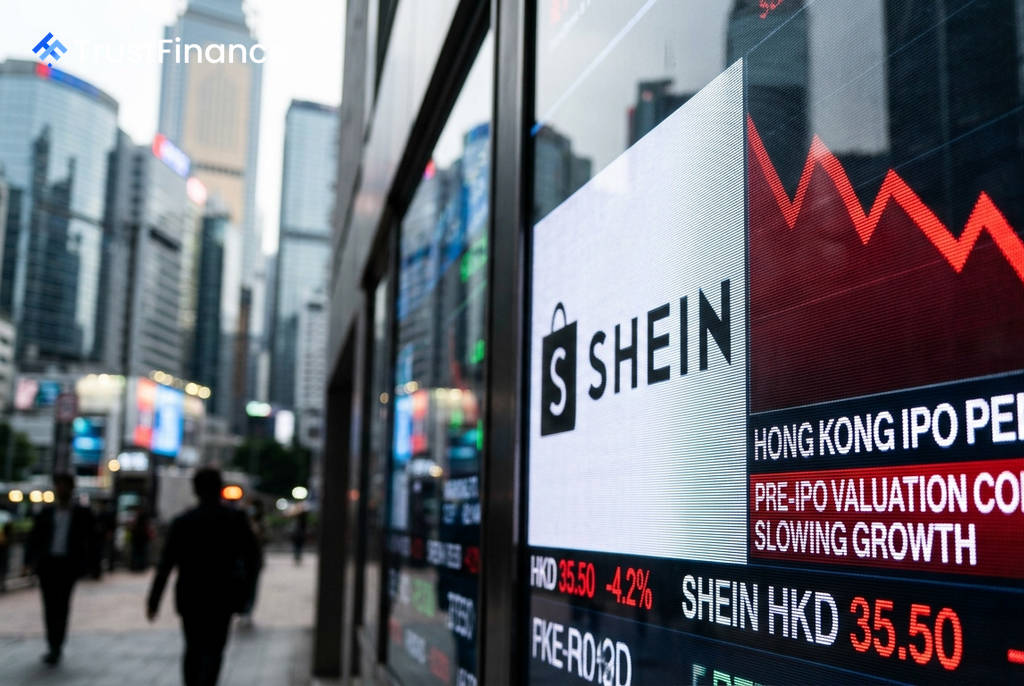
据路透社报道,快时尚巨头Shein在筹备香港首次公开募股(IPO)之际,正面临投资者对其估值的严格审视。由于公司增长速度明显放缓、成本上升及市场环境变化,市场对其300亿至400亿美元的目标估值提出了质疑,该估值已远低于其在2022年私募融资中创下的近1000亿美元的峰值。
增长放缓引发估值担忧
多位参与了路演或审阅了近期财务报表的投资者表示,他们对Shein能否重返昔日的高增长率持怀疑态度。一位投资者指出,激烈的市场竞争和核心商业模式面临的压力,使得Shein的未来充满挑战。
- 目标估值:Shein本次IPO的目标估值区间为300亿至400亿美元。
- 分析师估算:据路透社看到的一份报告,作为IPO保荐人之一的摩根士丹利,给予Shein的“公允价值区间”为390亿至520亿美元,该估算基于其2027年预期收益的18至24倍市盈率。
- 市场对比:然而,有投资者认为,Shein应以个位数的市盈率进行估值,使其与竞争对手Temu的母公司拼多多等更为成熟的电商企业看齐。
核心业务模式面临挑战
Shein面临的最大挑战是说服投资者,当前的增长急剧放缓是暂时性的。数据显示,公司营收增长率已从2023年的41.1%降至2024年的20.7%。研究公司Coresight预计,由于主要市场的海关制度发生变化,今年的增长率可能进一步放缓至2%左右。
 Ad
此前,美国取消了对低价包裹的免税待遇,欧盟也于近期对电商包裹征收高额费用。这些政策变化削弱了Shein直邮模式的关键成本优势,迫使其不得不投资建设本地仓储设施,从而增加了运营成本。
客户粘性与营销成本引关注
Shein在IPO文件中披露的客户指标也引起了市场的关注。虽然其年活跃客户数在2025年从前一年的2.3亿增至2.73亿,但用户的年均购买频率却维持在约4次不变。这表明公司在吸引新用户方面取得了成功,但在提升现有客户的忠诚度和消费深度方面仍面临瓶颈。
与此同时,Shein的营销支出大幅增加,今年第一季度已从去年同期的10.9亿美元攀升至14.3亿美元。投资者将密切关注这些投入是否能有效转化为需求增长。此外,有知情人士称,Shein并未试图将自己定位为一家人工智能公司,这在当前追捧AI概念的市场中,可能难以吸引到更高的估值。