
Story
法拉利 vs 保时捷:剖析估值与利润率,谁更具投资潜力?
Text size
Background
在豪华汽车股的较量中,法拉利 (RACE) 凭借其卓越的业务基本面脱颖而出,而保时捷 (P911_p) 则以更具吸引力的估值提供了不同的投资逻辑。这两种选择为投资者呈现了一个经典的权衡:是为顶级品质支付溢价,还是押注于价值股的复苏潜力。
法拉利:高利润率支撑高估值
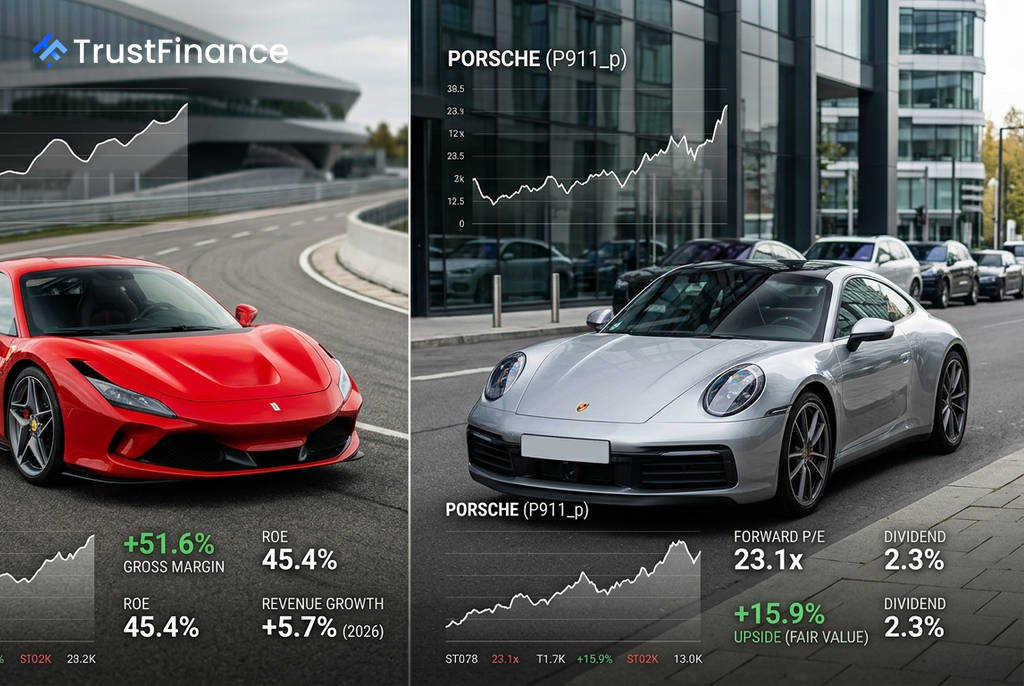
法拉利在盈利能力和增长方面展现了其作为顶级奢侈品牌的实力。根据 Investing.com 的数据,该公司的财务指标十分亮眼,这也解释了其高昂的估值。
- 远期市盈率:39.6倍
- 毛利率:截至2026年6月30日为 51.6%
- 股本回报率 (ROE):截至2026年6月30日为 45.4%
- 收入增长:截至2026年6月30日为 5.7%
法拉利强大的定价能力和品牌排他性使其收入从2021年的48.6亿美元增长至2025年的83.9亿美元。然而,高昂的估值是其主要风险。数据显示,尽管分析师目标价预示有11.8%的上涨空间,但公允价值模型却显示其股价有14.9%的下跌可能。
保时捷:估值更具吸引力但增长面临挑战
与法拉利相比,保时捷的股票在估值上显得更为便宜,为寻求价值的投资者提供了一个切入点。其远期市盈率为23.1倍,显著低于法拉利。
 Ad
保时捷在其他方面也展现出优势:
- 公允价值:模型显示其股价有15.9%的上涨空间
- 股息收益率:为2.3%,高于法拉利的1.0%
- 债务股本比:为51.1%,低于法拉利的86.5%
然而,保时捷的估值折扣反映了其较弱的经营势头。截至2026年6月30日,其收入下降了8.9%,且14.9%的毛利率远低于法拉利。这表明投资者在享受较低估值的同时,也需承担其增长停滞的风险。
投资者的权衡:品质还是价值?
对于追求业务品质的投资者而言,法拉利无疑是赢家。其出色的利润率、股本回报率和增长势头构成了一个罕见的奢侈品经济引擎。但投资者必须为其卓越品质支付高昂的价格。
对于注重价值的投资者,保时捷则提供了更大的安全边际。其较低的远期市盈率、更高的股息和较低的杠杆率颇具吸引力。然而,这一投资逻辑的前提是,公司能够稳定盈利并恢复产品需求。简而言之,保时捷是一个更便宜的“复苏故事”,而法拉利则是一个定价高昂的“优质成长股”。