
Story
フェラーリ対ポルシェ:株価評価と収益性から見る投資妙味
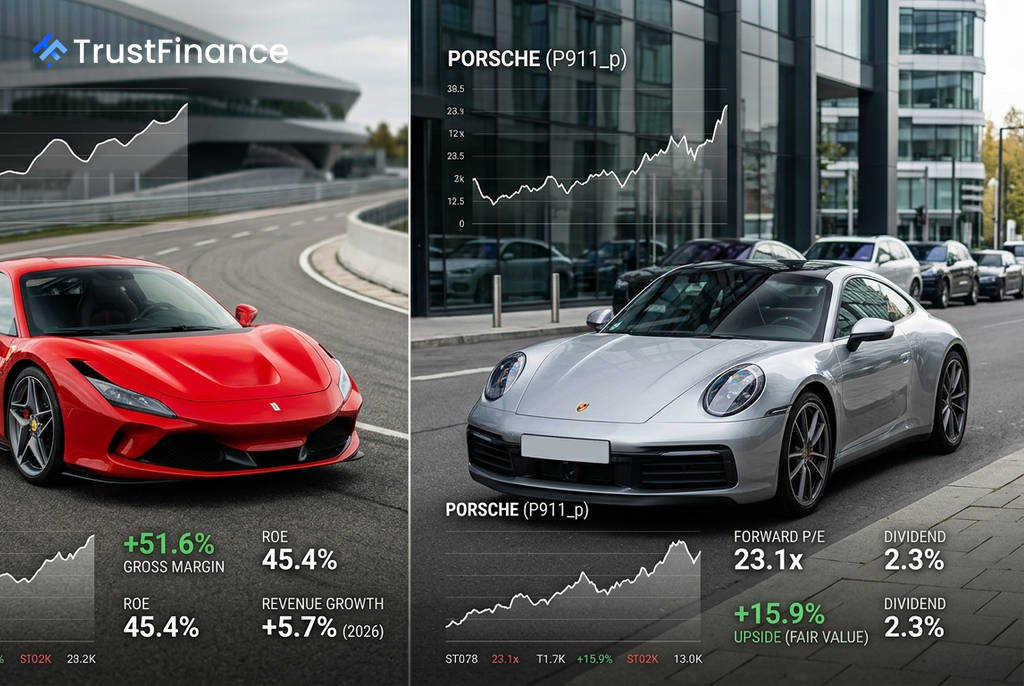
高級スポーツカー市場を牽引するフェラーリ(RACE)とポルシェ(P911_p)は、投資家にとって対照的な選択肢を提示している。Investing.comの分析によると、フェラーリは高い収益性を誇るが株価は割高な水準にある一方、ポルシェは事業の勢いに課題を抱えるものの、株価評価の面ではより魅力的な水準にある。
収益性で優位に立つフェラーリ
フェラーリは、その卓越したブランド力に裏打ちされた強力な事業ファンダメンタルズを誇る。同社の財務指標は、その質の高さを物語っている。
- 売上総利益率: 51.6%(2026年6月30日時点)
- 自己資本利益率(ROE): 45.4%(2026年6月30日時点)
- 予想株価収益率(PER): 39.6倍
2026年6月30日時点での売上高成長率は5.7%と堅調で、強力な価格決定力とブランドの排他性が事業を支えている。しかし、この優れた事業内容は株価に織り込み済みであり、Investing.comのフェアバリューモデルでは株価に14.9%の下落リスクが示唆されている。ただし、アナリストの目標株価平均は11.8%の上昇余地を示しており、評価は分かれている。
株価評価で魅力的なポルシェ
一方、ポルシェはバリュエーションの観点から投資家にアピールする。同社の株価は、フェラーリに比べて大幅に割安な水準で取引されている。
 Ad
- 予想株価収益率(PER): 23.1倍
- 配当利回り: 2.3%(2026年9月3日時点)
- 負債資本倍率: 51.1%(フェラーリは86.5%、2026年6月30日時点)
フェアバリューモデルは15.9%の上昇余地を示しており、高い配当利回りと健全な財務状況も投資家にとっての安全域(マージン・オブ・セーフティ)を提供している。しかし、懸念材料は事業の勢いだ。2026年6月30日時点の売上高は前年同期比で8.9%減少し、収益性もフェラーリに大きく劣る。
投資家にとっての判断材料
両社の比較は、典型的な「質の高さ」と「割安さ」のトレードオフを浮き彫りにする。フェラーリは、その卓越した収益性と成長性を高く評価し、プレミアムを支払うことを厭わない投資家向けの銘柄と言える。長期的な成長を期待する「クオリティ株」投資の対象となる。
対照的にポルシェは、現在の事業の弱さが株価に反映されすぎていると考える「バリュー株」投資家にとって魅力的な選択肢だ。業績が安定し、製品需要が回復することに賭けるシナリオとなる。どちらの銘柄が優れているかは、投資家の戦略とリスク許容度によって判断が分かれるだろう。