
Story
英伟达股价自高点回落15%,华尔街看涨与潜在风险并存
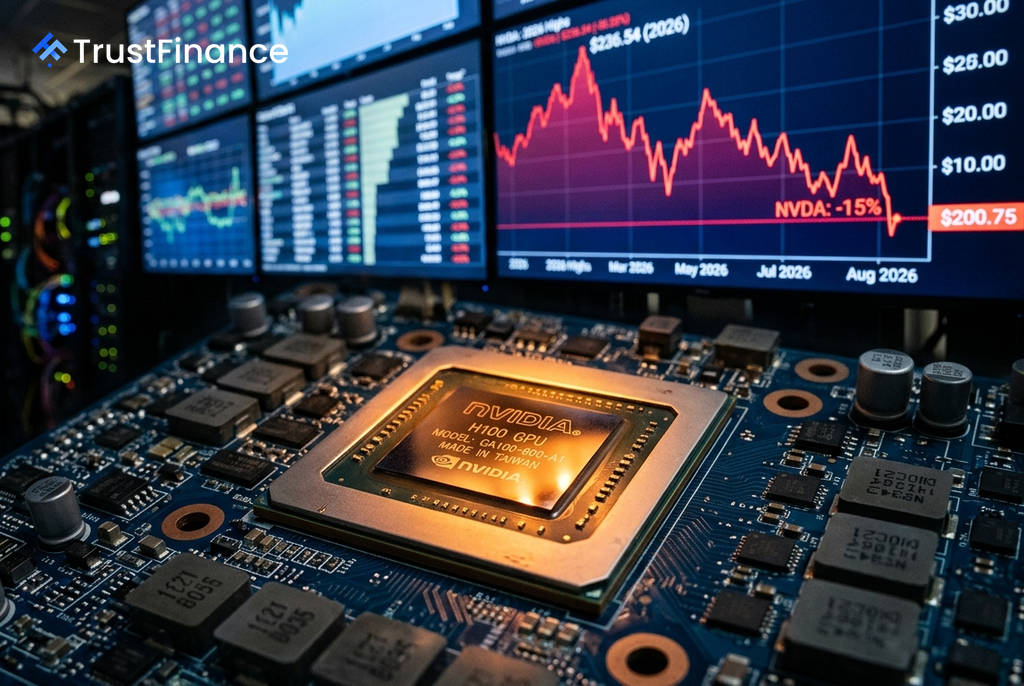
人工智能巨头英伟达 (NVIDIA, NVDA) 的股价已从历史高点显著回落,为市场参与者提供了重新评估其投资价值的机会。根据Investing.com的数据,该股最新收于$200.75美元,较其创纪录的$236.54美元高点下跌了15%。
华尔街共识:结构性看涨理由依旧充分
尽管股价出现回调,但华尔街投行对英伟达的乐观看法并未动摇。近期,至少有十家主要机构给予该股“买入”或“增持”评级。分析师设定的目标价区间从巴克莱的$200美元到Cantor Fitzgerald的$240美元不等,当前股价恰好处于该区间的下限。
支撑这一乐观情绪的核心逻辑依然稳固。英伟达在人工智能GPU市场占据着超过80%的主导份额,其CUDA软件生态系统构成了难以逾越的护城河。此外,市场普遍预测,到2030年,全球每年的AI基础设施建设投资规模将达到3至4万亿美元,英伟达无疑是这一趋势的主要受益者。
从财务数据来看,英伟达的基本面表现强劲:
- 营收增长:过去12个月同比增长71.55%。
- 盈利能力:毛利率高达69.85%,在硬件公司中处于顶尖水平。
- 财务健康:流动比率为4.21,显示公司流动性充裕。
潜在风险不容忽视
 Ad
然而,投资者也必须正视英伟达面临的潜在风险。首先,该股的估值倍数(如市销率、市净率)处于高位,一旦人工智能领域的资本支出势头放缓,其股价可能面临估值压缩的压力。
其次,来自大型科技公司的竞争日益激烈。谷歌、亚马逊和Meta等公司正在开发自己的定制化AI芯片,这可能在一定程度上侵蚀英伟达的潜在市场。地缘政治因素,特别是与中国市场准入相关的政策变动,也为公司前景增添了不确定性。此外,该股高达2.12的贝塔系数(Beta)意味着其波动性远超市场平均水平,在科技股普遍回调时往往会承受更大的跌幅。
市场观点与估值分析
目前,英伟达的市值为$4.86万亿美元,年初至今的涨幅为5.75%。对于一家在其领域具有如此统治力的公司而言,这一涨幅相对温和,表明市场在一定程度上已经消化了部分不确定性,而非盲目乐观。
从估值角度看,尽管传统的市盈率等指标较高,但考虑到其强劲的盈利增长预期,其市盈增长率(PEG)比率相对合理。总而言之,当前股价为看好人工智能长期发展周期的投资者提供了一个比前期高点更具吸引力的介入时机,但这仍是一项基于高增长预期的、高波动性的投资,而非传统的价值投资。