
Story
MongoDB财报强劲但股价大跌,市场对增长放缓的担忧加剧
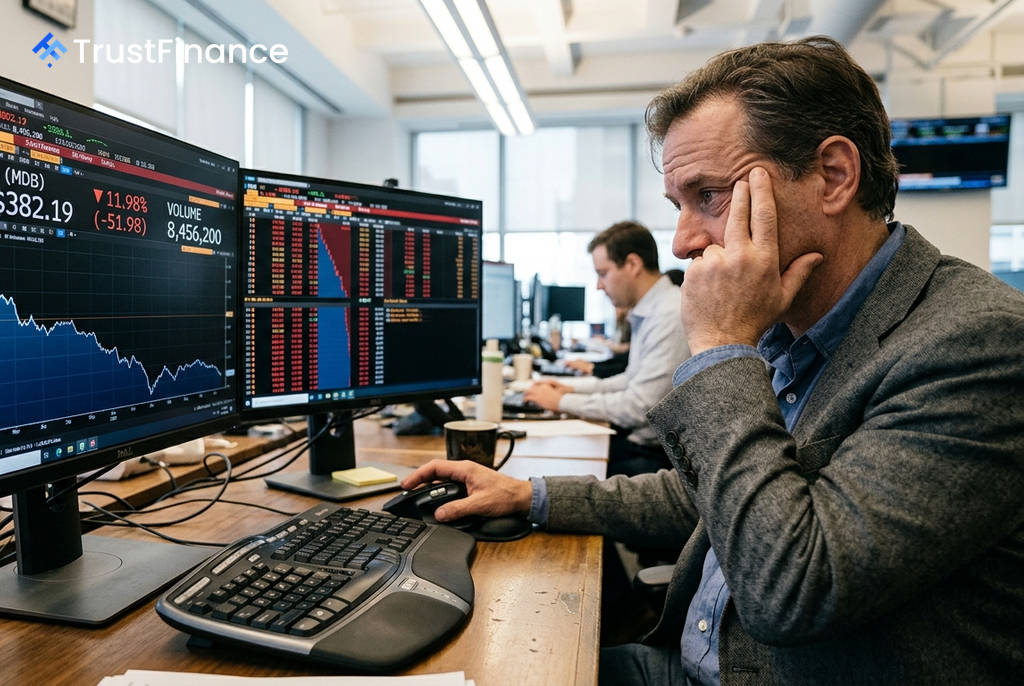
数据库软件公司MongoDB (MDB)公布了一份强劲的季度财报,营收和利润均超出预期,并上调了全年业绩指引,但其股价却在财报发布后遭遇重挫。市场反应表明,对于高估值的成长型股票而言,仅仅实现稳健的业绩已不足以满足投资者,市场更关注的是增长能否持续加速。
根据Investing.com报道,截至9月2日周三美东时间下午12:50,MongoDB股价下跌11.98%,至382.19美元。
业绩超预期,但指引引发担忧
财报显示,MongoDB最新季度的各项指标表现出色,全面超出市场预期。
- 营收:7.718亿美元,同比增长30%,高于预期的7.3516亿美元。
- 每股收益 (EPS):1.90美元,高于预期的1.61美元。
- Atlas云数据库增长:同比增长约29%。
- 企业高级版 (EA) 及其他业务增长:同比增长36%。
- 净收入留存率:达到122%,表明现有客户支出显著增加。
此外,公司新增了创纪录的2900名客户,非公认会计准则(Non-GAAP)营业利润率达到24%。管理层还将2027财年的营收指引上调至29.9亿至30.3亿美元之间,意味着21%至23%的增长。
然而,令市场失望的是公司对下一季度的展望。管理层预计第三季度营收为7.56亿至7.61亿美元,这意味着同比增长率将放缓至约20%-21%。其核心产品Atlas的增长指引也暗示将放缓至约26%,低于本季度的增速。
市场为何“利好出尽”
 Ad
此次“业绩亮眼,股价下跌”的现象,主要归因于投资者的预期管理。在财报发布前,MongoDB的股价已经大幅上涨,市场早已消化了业绩超预期的利好。因此,投资者希望看到的是增长的“再加速”,尤其是核心产品 Atlas 业务的提速。
财报指引中显示的增长环比减速,成为了抛售的直接导火索。从第二季度30%的营收增长,到第三季度指引的约21%增长,这一差距足以让高度关注增长曲线的投资者感到担忧。
未来关键催化剂
尽管企业需求依然强劲,盈利能力也在改善,但市场目前的焦点已经转向人工智能(AI)能否为公司带来实质性的收入贡献。公司透露,其 Atlas Vector Search(向量搜索)产品的采用率增速超过了公司整体,但AI功能的商业化变现仍处于早期阶段。
投资者的目光将聚焦于未来的几个关键事件:
- 投资者日 (9月29日):市场期待公司阐明更清晰的长期增长路径,特别是关于AI商业化、Atlas业务的持久性以及利润率目标。
- MongoDB.local 纽约大会 (9月30日):届时发布的产品更新或将提供AI技术从“被采用”转向“创造收入”的证据。
- 第三季度财报 (12月7日):这将是对公司增长前景的决定性考验,市场将密切关注Atlas增长是否企稳以及客户扩张速度能否维持。