
Story
몽고DB, 호실적에도 주가 급락…핵심 서비스 성장 둔화 우려
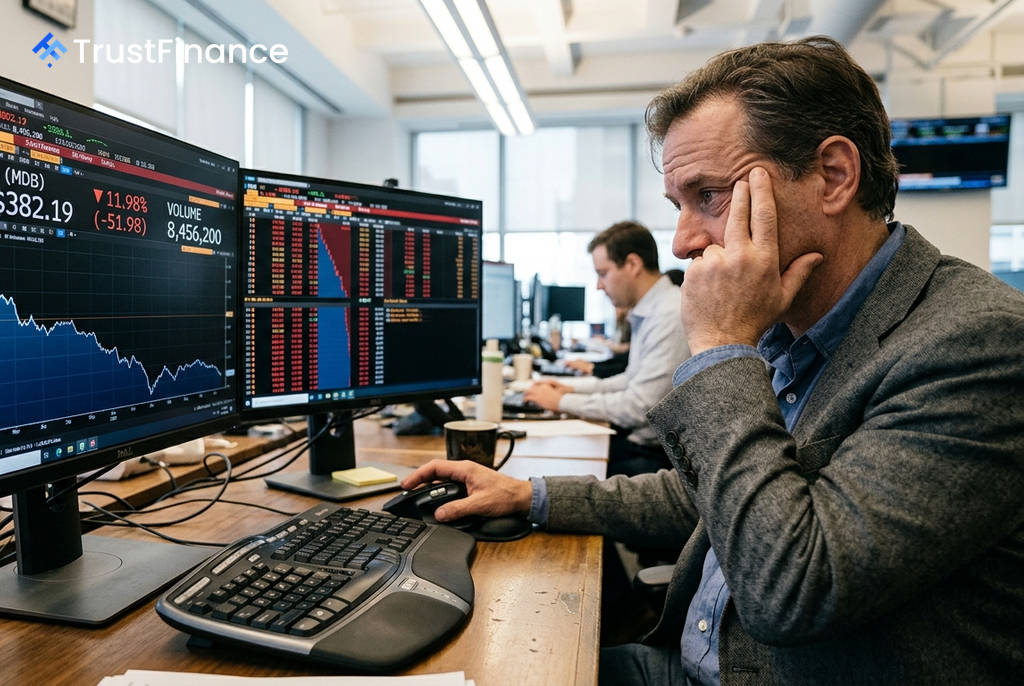
데이터베이스 플랫폼 몽고DB(MDB)가 시장 전망치를 상회하는 분기 실적과 연간 가이던스 상향 조정 소식을 발표했음에도 불구하고 주가는 급락했다. 핵심 클라우드 서비스인 '아틀라스(Atlas)'의 성장률 둔화에 대한 우려가 강력한 실적을 압도하며 투자 심리를 위축시킨 것으로 분석된다.
기대 뛰어넘는 실적, 그러나 시장 반응은 냉담
몽고DB의 최근 분기 실적은 여러 지표에서 견조한 성장을 보였다. 하지만 이러한 호실적 발표 이후, 주가는 11.98% 하락한 382.19달러에 거래되었다(2026년 9월 2일 12:50 PM EDT 기준).
- 매출: 7억 7,180만 달러 (예상치 7억 3,516만 달러 상회)
- 주당순이익(EPS): 1.90달러 (예상치 1.61달러 상회)
- 아틀라스 매출 성장률: 전년 동기 대비 약 29%
- 순매출 유지율: 122%
- 신규 고객: 분기 기준 역대 최대인 2,900곳 추가
회사는 2027 회계연도 전체 매출 가이던스 또한 기존 전망치를 넘어선 29억 9천만 달러에서 30억 3천만 달러로 상향 조정하며 21%~23%의 성장을 예고했다. 이는 경영진의 자신감을 반영하는 대목이다.
아틀라스 성장 둔화 우려가 주가 발목
시장의 부정적인 반응은 회사가 제시한 다음 분기 가이던스에서 비롯되었다. 투자자들은 단순한 실적 호조를 넘어 성장 '가속화'의 신호를 원했지만, 전망은 기대에 미치지 못했다.
 Ad
회사가 제시한 3분기 매출 가이던스는 7억 5,600만 달러에서 7억 6,100만 달러로, 이는 약 20%~21%의 성장률을 의미한다. 이는 직전 분기의 30% 성장에서 둔화된 수치다. 특히 핵심 성장 동력인 아틀라스의 3분기 예상 성장률이 약 26%로 제시되며 직전 분기(29%)보다 낮아진 점이 실망감을 키웠다.
향후 성장 촉매제와 핵심 과제
시장의 관심은 이제 몽고DB가 인공지능(AI) 관련 수요를 실질적인 매출 성장으로 연결할 수 있는지에 쏠리고 있다. '아틀라스 벡터 검색' 기능의 채택률은 회사 전체 성장률을 웃돌고 있지만, 아직 본격적인 수익화 단계에는 이르지 못했다는 평가다. 반면, 엔터프라이즈(EA) 부문은 36% 성장하며 기업 고객 수요가 견고함을 입증했다.
투자자들은 향후 주요 이벤트를 통해 성장 전략의 구체적인 청사진을 확인하고자 할 것이다.
- 투자자의 날 (9월 29일): AI 수익화 모델, 아틀라스의 장기 성장성 등 회사의 장기 성장 계획이 공개될 전망이다.
- 3분기 실적 발표 (12월 7일): 아틀라스의 성장세 안정화 여부와 고객 지출 확대 추이가 확인될 결정적인 시험대가 될 것이다.
결론적으로 몽고DB는 견실한 사업 펀더멘털을 입증했지만, 주가 재평가를 위해서는 AI 기술을 단순한 기능 추가를 넘어 실질적인 성장 재가속 동력으로 전환할 수 있음을 증명해야 하는 과제를 안게 되었다.