
Story
MongoDB期权分析:市场情绪谨慎对冲,而非押注股价崩盘
Text size
Background
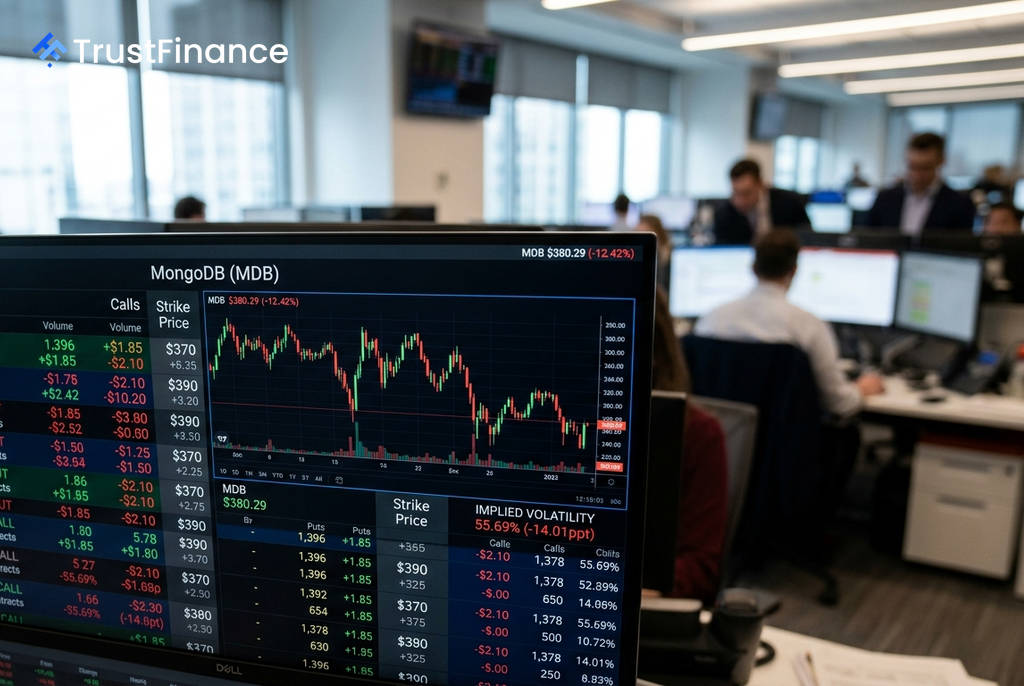
根据Investing.com的数据,在MongoDB(MDB)股价周三大幅下跌超过12%的背景下,其期权市场的活动呈现出一种复杂的信号,表明投资者正在进行谨慎的防御性布局,而非预示着股价将进一步崩盘。
市场活动激增,多空观点交织
当日,MongoDB期权总成交量达到 61,336 份合约,其中看跌期权(Puts)占 51.3%,看涨期权(Calls)占48.7%。这使得看跌/看涨期权成交量比率(Put/Call Ratio)为 1.05,仅略微偏向看跌,这更多地反映了市场在两个方向上的交易活动都异常活跃,而非单方面的恐慌性抛售。
值得注意的是,尽管股价下跌,但衡量未来价格波动预期的隐含波动率却下降了 14.01 个百分点至 55.69%。这通常是财报等重大事件发生后出现的“波动率压缩”现象,即不确定性溢价随着事件的明朗而消失。
近期关键博弈区间:370-390美元
交易数据中最明确的信号集中在即将到期的9月4日合约上,显示出市场对股价短期走势的激烈博弈:
 Ad
- $370 看跌期权:成交量为 1,396 份,而此前的未平仓合约量仅为254份。这表明有大量新的空头头寸或对冲头寸被建立。
- $390 看涨期权:成交量为 1,378 份,而未平仓合约量仅有19份,同样强烈暗示了新的多头押注。
这两笔大额交易清晰地勾勒出市场预期的短期“战场”,即股价将在 370美元至390美元 之间进行争夺。交易员正积极地对价格反弹和进一步下跌两种可能性同时下注。
风险偏斜度上升的信号
与隐含波动率整体下降形成对比的是,衡量看跌期权相对于看涨期权昂贵程度的风险偏斜度(skew)上升了 0.90 个百分点至 1.32 个百分点。这表明,为股价下跌提供保护的成本相对增加,反映出市场存在对冲需求,但其幅度温和,并未达到恐慌的程度。
此外,市场上出现了一笔涉及2026年12月和2027年1月到期的 150美元 看跌期权的日历价差交易。由于该交易的执行价远低于当前股价(约61%),且其买卖方向未知,分析师认为这更可能是一种复杂的尾部风险对冲或波动率策略,而不是对股价将跌至150美元的直接预测。