
Story
Phân tích quyền chọn MongoDB: Phòng ngừa rủi ro thận trọng, không phải đặt cược vào sự sụp đổ
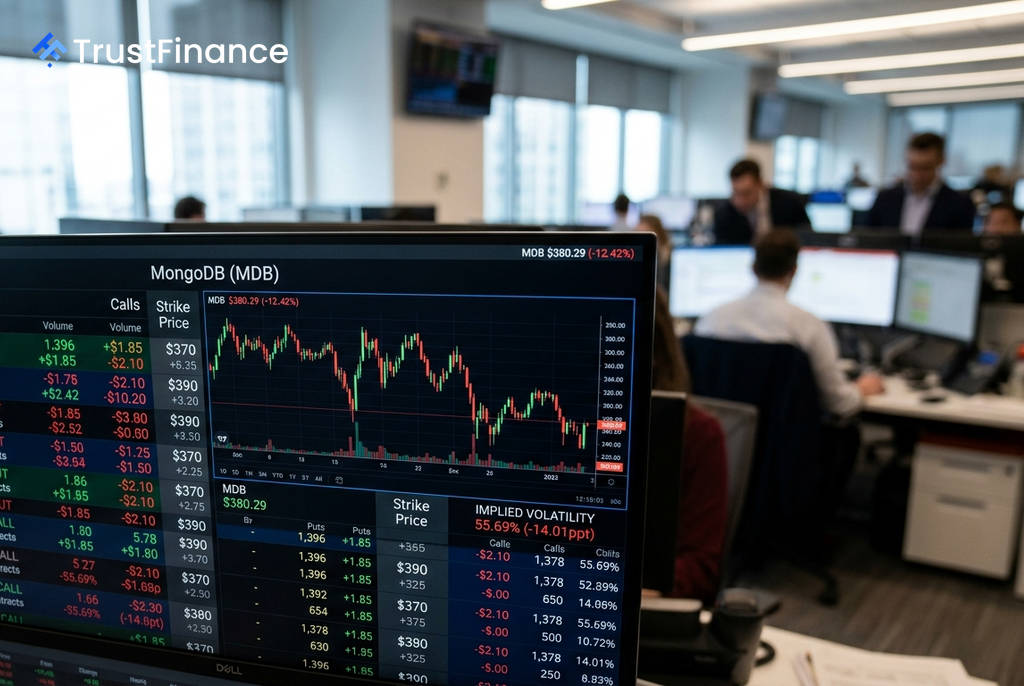
Thị trường quyền chọn của MongoDB (MDB) đang cho thấy các dấu hiệu phòng thủ một cách thận trọng thay vì một sự bán tháo hoảng loạn, ngay cả khi cổ phiếu công ty này giảm mạnh. Dữ liệu giao dịch cho thấy một cuộc giằng co quyết liệt giữa các nhà giao dịch về hướng đi ngắn hạn của cổ phiếu, chứ không phải một sự đồng thuận đặt cược vào đà sụp đổ tiếp theo.
Tín hiệu hỗn hợp từ khối lượng giao dịch
Tính đến chiều ngày 2 tháng 9, tổng khối lượng giao dịch quyền chọn của MongoDB đạt 61.336 hợp đồng, với quyền chọn bán (puts) chiếm ưu thế nhẹ ở mức 51,3%. Tỷ lệ quyền chọn bán/mua (put/call ratio) ở mức 1,05, cho thấy tâm lý chỉ hơi nghiêng về phía phòng thủ, không phải là một làn sóng mua hợp đồng bảo hiểm ồ ạt.
Điều này diễn ra trong bối cảnh cổ phiếu MDB đang giao dịch ở mức 380,29 USD, giảm 12,42%. Thay vì cho thấy sự hoảng loạn, khối lượng giao dịch lớn ở cả hai phía (quyền chọn bán và quyền chọn mua) cho thấy hoạt động đang diễn ra sôi nổi và bất thường từ cả hai phe mua và bán.
"Chiến trường" ngắn hạn $370–$390
Các tín hiệu rõ ràng nhất đến từ các hợp đồng sẽ đáo hạn vào ngày 4 tháng 9, cho thấy các nhà giao dịch đang định vị cho một biên độ giá hẹp trong ngắn hạn.
- Quyền chọn bán giá $370: Ghi nhận 1.396 hợp đồng được giao dịch, cao hơn gấp 5 lần so với khối lượng hợp đồng tồn đọng (254), cho thấy phần lớn là các vị thế mới được mở.
- Quyền chọn mua giá $390: Có 1.378 hợp đồng được giao dịch so với chỉ 19 hợp đồng tồn đọng, cũng là một dấu hiệu mạnh mẽ của các vị thế mua mới.
 Ad
Với việc cổ phiếu đang ở mức khoảng 380 USD, các hoạt động tập trung vào quyền chọn bán $370 và quyền chọn mua $390 đã tạo ra một "chiến trường" giá trong ngắn hạn. Điều này cho thấy thị trường đang tranh chấp quyết liệt về việc liệu cổ phiếu sẽ giữ trên mức hỗ trợ $370 hay có thể phục hồi vượt qua ngưỡng $390 vào cuối tuần.
Giải mã biến động và các vị thế dài hạn
Một yếu tố đáng chú ý là biến động ngụ ý (implied volatility) đã giảm 14,01 điểm phần trăm xuống còn 55,69% mặc dù cổ phiếu giảm giá. Đây là hiện tượng "sụt giảm biến động sau sự kiện" kinh điển, khi sự không chắc chắn giảm đi sau khi các thông tin quan trọng (như báo cáo kết quả kinh doanh) đã được công bố.
Tuy nhiên, chỉ số "skew" (đo lường chi phí tương đối của quyền chọn bán so với quyền chọn mua) lại tăng lên 1,32 điểm phần trăm. Điều này có nghĩa là nhu cầu phòng ngừa rủi ro cho xu hướng giảm đã tăng lên, nhưng mức tăng này vẫn còn khiêm tốn và chưa đến mức báo động. Ngoài ra, một giao dịch chênh lệch lịch (calendar spread) lớn với quyền chọn bán giá $150 đã xuất hiện, nhưng đây có thể là một chiến lược phức tạp liên quan đến biến động hoặc thời gian, thay vì một dự báo đơn thuần rằng cổ phiếu sẽ giảm về mức giá đó.
Tổng hợp lại, thông điệp từ thị trường quyền chọn là rõ ràng nhưng đa chiều: các nhà giao dịch đang chuẩn bị cho sự biến động tiếp diễn, chứ không phải nhất trí dự báo về một đợt sụp đổ khác. Hoạt động tại quyền chọn bán $370 là dấu hiệu rõ nhất cho phe bi quan, trong khi khối lượng lớn ở các quyền chọn mua $390 và $400 cho thấy khả năng phục hồi vẫn đang được tranh chấp tích cực.