
Story
联想集团股价年内飙升逾220%,AI基础设施业务成新增长引擎
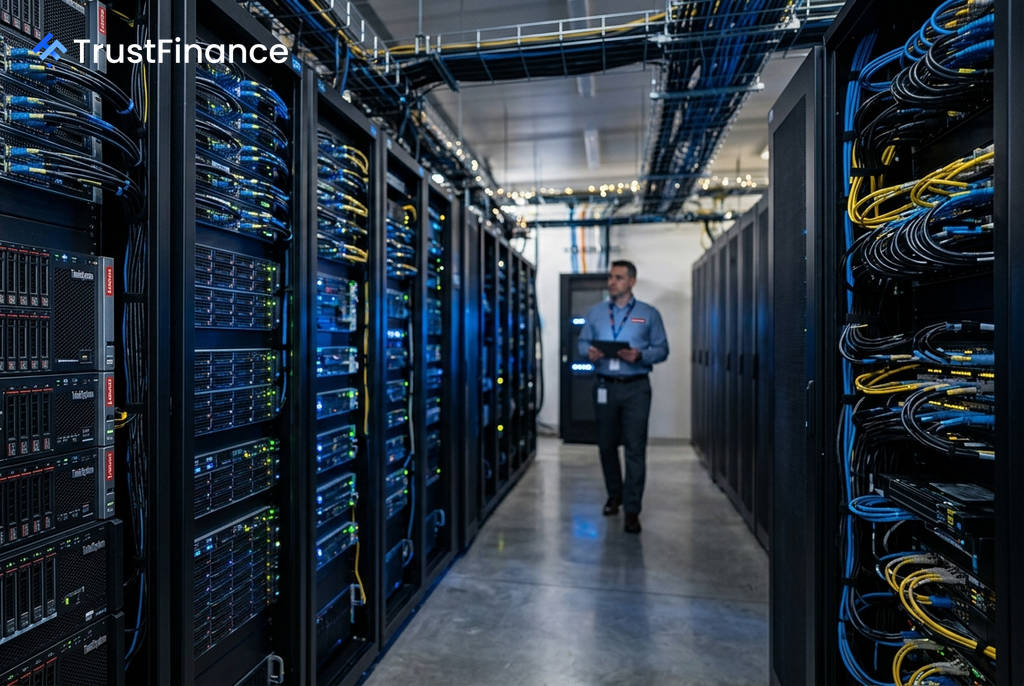
联想集团(0992.HK)股价在2026年表现卓越,年初至今涨幅已达222%,成为恒生指数中表现最佳的成份股之一。这一强劲势头主要得益于公司业务结构的重大转型,即成功地从个人电脑(PC)供应商转型为人工智能(AI)基础设施平台,有效抵消了存储成本上升对其消费电子业务利润率的冲击。
AI业务推动业绩强劲增长
根据联想于2026年8月13日发布的最新财报(2026/27财年第一季度),其向AI基础设施的转型成果显著。数据显示,AI相关业务已成为公司增长的核心驱动力。
- 总收入:同比增长43%,达到269亿美元。
- AI相关收入:超过90亿美元,同比增长60%。
- 基础设施解决方案集团(ISG)收入:同比增长98%,达到85亿美元。
- ISG营业利润率:达到创纪录的9.1%。
值得注意的是,AI基础设施业务目前已占集团总收入的35%。其营业利润率远高于集团整体5.7%的经调整营业利润率,这意味着业务重心的转移正在有效提升公司的整体盈利能力。
业务转型抵消PC利润压力
 Ad
尽管存储芯片(DRAM和NAND)成本上涨对联想的PC和智能设备部门的利润率构成了压力,导致集团整体毛利率从2024财年的17.2%降至2026财年的15.4%,但市场更关注其前瞻性的业务布局。联想的AI服务器业务正从同样的环境中受益。
作为系统集成商,联想能够抓住超大规模数据中心和企业客户对AI优化服务器(如配置高带宽内存)的强劲需求,从而获得更高的定价权和利润空间。因此,AI服务器业务的利润扩张趋势,完全压倒了PC业务面临的成本压力。
市场预期与潜在风险
受强劲业绩推动,分析师普遍上调了对联想的预期。过去90天内,每股收益(EPS)的共识预期上调了92%。麦格理(Macquarie)重申其“跑赢大市”评级,目标价为66港元,较当前股价有显著上涨空间。联想管理层也已将实现千亿美元年收入的目标提前至本财年内完成。
投资者需要注意的一个风险是,公司第一季度报告了6.09亿美元的净亏损。但这主要是由一笔17亿美元的非现金认股权证重估费用所致。若剔除此项,其经调整净利润高达11亿美元,同比增长176%。市场似乎正在重新评估联想的价值,将其更多地视为一家AI基础设施领域的领军企业,而非传统的PC制造商。