
Story
レノボ株、年初来200%超高騰 AIインフラ事業への転換を市場が評価
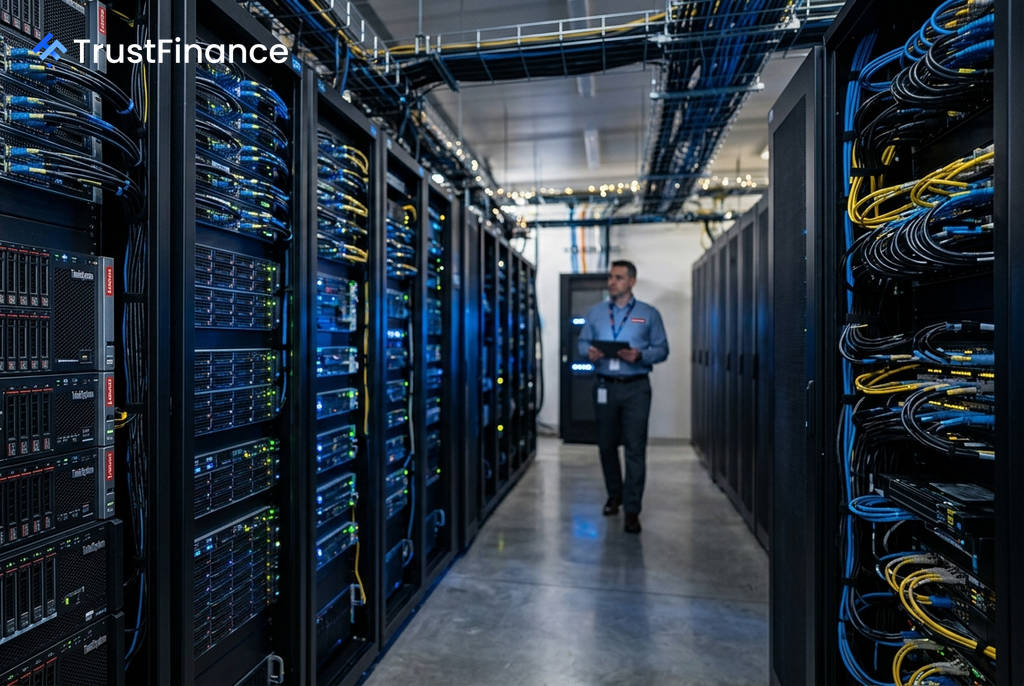
香港市場に上場するレノボ・グループ(0992.HK)の株価が、AIインフラストラクチャー事業への戦略的転換が奏功し、2026年に入ってから222%という驚異的な上昇を記録している。かつてのパソコン(PC)大手のイメージから脱却し、高成長・高収益のAI関連事業が新たな収益の柱となったことを市場が再評価している形だ。
AI事業への転換が株価を牽引
レノボの株価高騰の背景には、劇的な事業構成の変化がある。Investing.comが報じたところによると、AIインフラ関連の売上高は現在、グループ全体の35%を占めるまでに成長し、前年同期比で60%の増加率を達成している。この急成長が、メモリー価格高騰によるPC事業の利益率圧迫という逆風を完全に凌駕している。
市場は将来を見越して動く。投資家はレノボを単なるPCベンダーとしてではなく、AI時代のインフラを支えるプラットフォーム企業として評価し始めている。この認識の変化が、ハンセン指数の構成銘柄の中でもトップクラスの株価パフォーマンスにつながっている。
最新決算が示す事業構造の変化
2026年8月13日に発表された2026/27年度第1四半期決算は、この変革を数字で裏付けている。
 Ad
- 総売上高: 269億ドル(前年同期比+43%)
- インフラ・ソリューションズ・グループ(ISG)売上高: 85億ドル(同+98%)
- ISG営業利益率: 9.1%(過去最高)
- AIサーバーの受注残: 540億ドル(前四半期比+157%)
特に注目すべきは、AIサーバーなどを含むISG部門の売上高がほぼ倍増し、営業利益率がグループ全体の調整後営業利益率5.7%を大幅に上回る9.1%に達した点だ。これは、ISG部門の売上拡大がグループ全体の収益性向上に直接的に寄与していることを示している。
アナリストの強気な見方と今後の見通し
この好調な業績を受け、アナリストの評価も急速に高まっている。コンセンサス予想では、過去90日間で1株当たり利益(EPS)の見通しが92%上方修正された。マッコーリー証券は同社株の投資判断を「アウトパフォーム」で維持し、目標株価を現在の株価(8月25日時点で30.36香港ドル)を約117%上回る66香港ドルに設定している。
レノボ経営陣も自信を深めており、当初2年以内としていた売上高1000億ドルの達成目標を、今年度中へと前倒しした。ただし、第1四半期の最終損益は、17億ドルの非現金費用(ワラントの再評価損)計上により6億900万ドルの赤字となった。この会計上の損失が短期的な売りを誘ったものの、調整後の純利益は前年同期比176%増の11億ドルと好調であり、事業の実態は力強い。