
Story
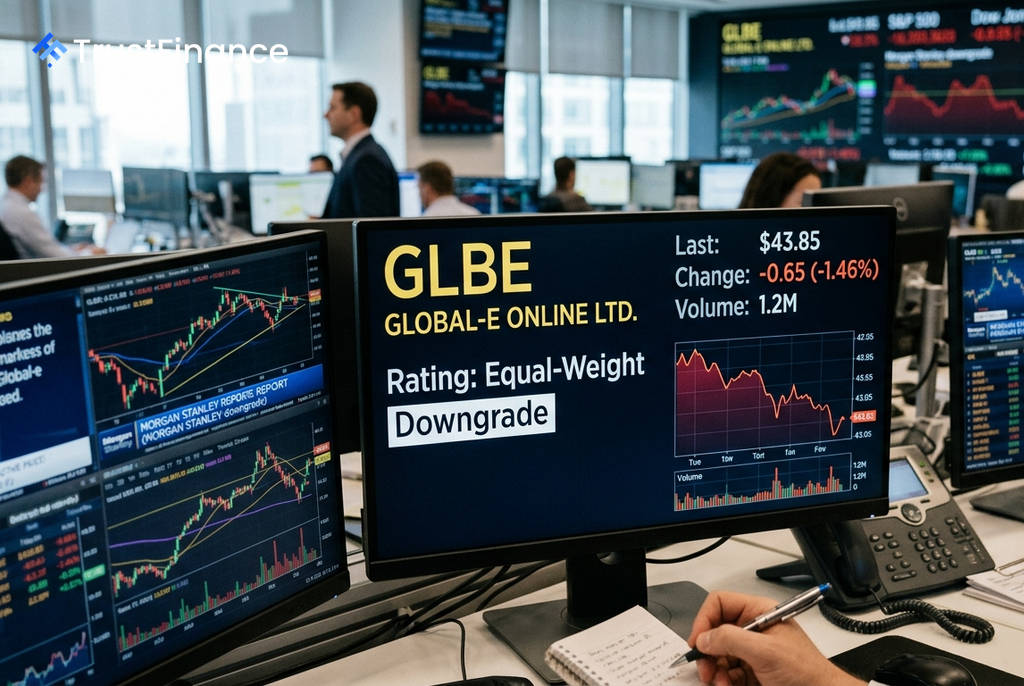
摩根士丹利下调Global-e评级至“持股观望”,但上调目标价至44美元
Text size
Background
摩根士丹利已将其对跨境电商平台Global-e Online (GLBE) 的股票评级从“增持”下调至“持股观望”。该行分析师表示,市场目前已更好地反映了该公司的持续增长能力和竞争地位。
尽管下调了评级,摩根士丹利仍将Global-e的目标股价从37美元上调至44美元。此举反映了该行将其估值框架推至2028年,并计入了近期收购Passport公司的影响。
评级调整背后的逻辑
摩根士丹利指出,相对于其增长前景,Global-e的股票仍然不贵,但估值的进一步扩张可能取决于几个关键因素。分析师认为,未来股价的上涨需要公司在“管理市场”(Managed Markets) 业务上实现有意义的增长。
此外,投资者需要公司就服务费率、企业级商户以及国内电商业务的运营情况提供更清晰的披露。这些信息将有助于市场评估公司服务费率的中期发展轨迹。
财务预测更新
摩根士丹利上调了对Global-e的财务预测,部分原因是将Passport的业务整合到其模型中。该行预计,Passport将在2026年第三和第四季度每季度贡献约2500万美元的收入,并对调整后EBITDA产生中性至略微积极的影响。
 Ad
该行的主要预测调整包括:
- 2026年营收预测:从12.7亿美元上调至13.2亿美元
- 2027年营收预测:从16.4亿美元上调至17.7亿美元
- 2026年调整后EBITDA预测:从2.81亿美元上调至2.864亿美元
市场展望与关键催化剂
展望短期业绩,摩根士丹利预计,得益于Alo等商家的强劲表现、促销活动、世界杯和欧冠等赛事的推动以及有利的汇率趋势,公司第二季度的商品交易总额 (GMV) 将超出指引上限1%至2%。然而,随着这些临时性利好因素的消退,预计第三季度的业绩将与市场普遍预期基本一致。
该行认为,公司的下一个主要催化剂将是8月12日发布的财报。从长远来看,如果“管理市场”业务在2027年之前实现实质性增长,可能会进一步增强投资者的看涨信心。