
Story
모건 스탠리, 글로벌-E 투자의견 '동일비중'으로 하향... 목표주가는 44달러로 상향
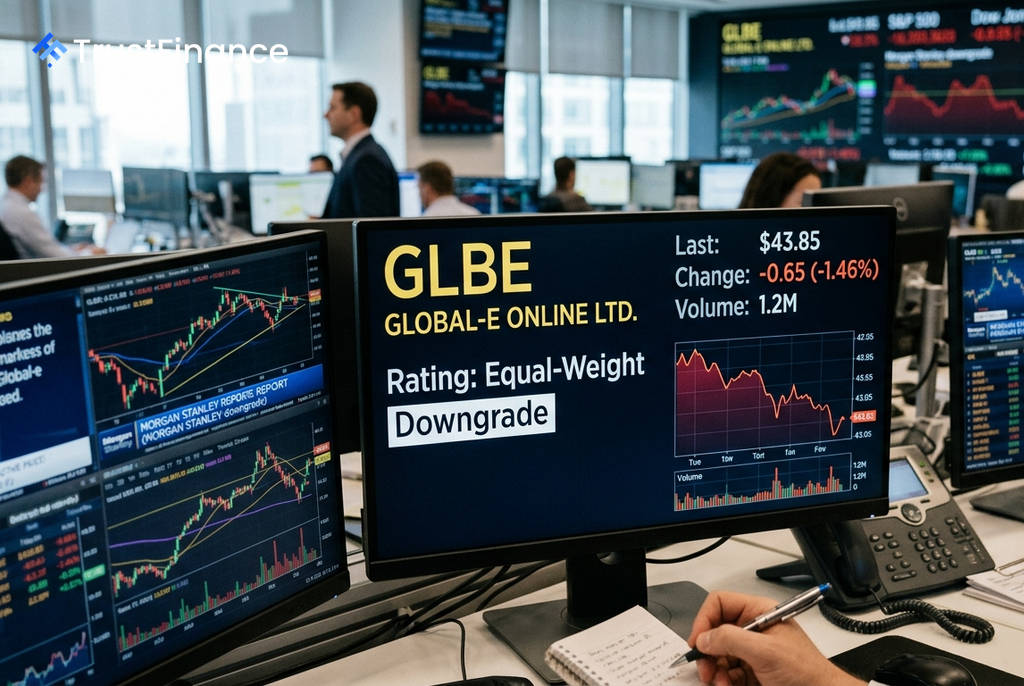
모건 스탠리는 크로스보더 이커머스 플랫폼인 글로벌-E 온라인(Global-e Online, NASDAQ: GLBE)에 대한 투자의견을 기존 '비중확대(Overweight)'에서 '동일비중(Equal-weight)'으로 하향 조정했다. 은행 측은 현재 주가가 회사의 지속적인 성장성과 경쟁적 입지를 충분히 반영하고 있다고 평가했다.
등급 하향 배경
모건 스탠리는 글로벌-E의 주가가 성장 전망에 비해 비싸지는 않다고 분석했다. 그러나 추가적인 밸류에이션 확장을 위해서는 '매니지드 마켓(Managed Markets)' 사업의 의미 있는 성장과 수수료율(take rates)에 대한 명확한 공개가 필요하다고 지적했다.
또한, 분석가들은 투자자들이 중기적인 서비스 수수료율 추이를 평가할 수 있도록 대기업 고객 및 국내 이커머스 사업에 대한 더 상세한 정보가 필요하다고 덧붙였다.
실적 전망 및 목표주가 상향
투자의견 하향에도 불구하고 모건 스탠리는 글로벌-E의 목표주가를 기존 37달러에서 44달러로 상향 조정했다. 이는 밸류에이션 산정 기준 시점을 2028년으로 변경하고 최근 완료한 패스포트(Passport) 인수의 영향을 반영한 결과다.
 Ad
은행은 패스포트 인수가 2026년 3분기와 4분기에 분기당 약 2,500만 달러의 매출에 기여할 것으로 예상했다. 이를 반영해 2027년 및 2028년 총이익과 조정 EBITDA 추정치를 약 2% 상향 조정했다.
- 2026년 매출 전망: 12억 7,000만 달러 → 13억 2,000만 달러
- 2027년 매출 전망: 16억 4,000만 달러 → 17억 7,000만 달러
- 2026년 조정 EBITDA 전망: 2억 8,100만 달러 → 2억 8,640만 달러
한편, 모건 스탠리는 2분기 총 상품 거래액(GMV)이 알로(Alo) 브랜드의 강세, 판매자 프로모션, 월드컵 및 챔피언스리그 효과, 우호적인 환율 동향에 힘입어 가이던스 상단을 1~2% 상회할 것으로 전망했다. 다만 3분기에는 이러한 일시적인 순풍 효과가 사라지면서 컨센서스와 대체로 부합하는 실적을 기록할 것으로 내다봤다.
향후 주요 관전 포인트
모건 스탠리는 글로벌-E 주가의 다음 주요 촉매제로 오는 8월 12일로 예정된 실적 발표를 꼽았다. 장기적으로는 2027년까지 '매니지드 마켓' 사업 부문이 실질적인 성장세를 보일 경우, 주가에 대한 긍정적인 전망이 더욱 강화될 수 있다고 덧붙였다.