
Story
忠利集团期权异动:巨额交易背后实为机构展期,而非新增看涨押注
Summary
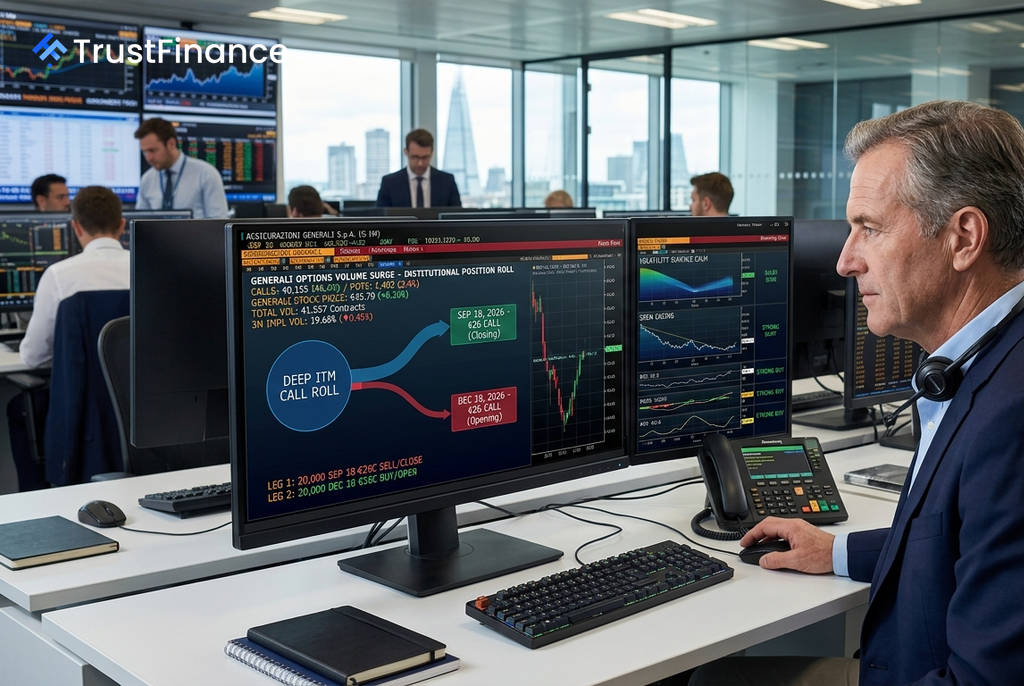
意大利保险巨头忠利集团的看涨期权交易量激增,但深入分析显示,这并非新的大规模看涨押注,而是一家大型机构在滚动其深度价内期权头寸,以维持现有的合成多头敞口。
根据交易所数据,意大利保险巨头忠利集团(Assicurazioni Generali, G IM)的期权市场出现异动,交易量激增至近 4.2万 份合约。尽管表面上看,高达 28.6:1 的看涨/看跌期权比率似乎预示着强烈的看涨情绪,但数据细节揭示了这笔交易的真实性质——这是一次机构投资者的头寸展期操作,而非新的方向性押注。
交易细节解析:典型的头寸展期
此次交易活动的核心是两笔规模均为 20,000 份合约的看涨期权交易,它们共同构成了一次典型的“深度价内(deep ITM)看涨期权展期”操作。当时忠利集团的股价约为 €45.70。
- 平仓操作: 投资者卖出(平仓)了 20,000 份行权价为 €26、即将于9月18日到期的看涨期权。
- 开仓操作: 同时,该投资者买入(开仓)了 20,000 份行权价同为 €26、但到期日为12月18日的新看涨期权。该新合约此前的未平仓合约量(Open Interest)为零,证实这是一笔全新的头寸。
行权价 €26 远低于当前股价,属于深度价内期权,其价格变动与正股高度相关(Delta值接近1.0)。机构投资者通常利用这类期权作为“合成多头头寸”(synthetic long position),即股票的替代品。此次操作的本质是该机构将其即将到期的多头敞口,无缝转移至更远期的合约中,属于仓位维护,并不代表其看涨信念发生改变。
市场影响与策略解读
 Ad
市场对这笔巨额交易的反应平淡,进一步证实了其非投机性质。数据显示,忠利集团的3个月隐含波动率下降了 0.45个百分点 至 19.68%,表明市场并未因此感到担忧。同时,波动率偏斜(skew)指标也有所缓和,意味着市场对下行风险的对冲需求相对减弱。
值得注意的是,在看跌期权方面,一笔 1,000 份合约的12月到期、行权价为 €28 的看跌期权交易也值得关注。该头寸建立在已有的 18,517 份未平仓合约之上。€28 的行权价远低于当前股价,属于典型的尾部风险对冲。这表明,该机构在维持其合成多头头寸的同时,也通过价外看跌期权为其投资组合购买了保险,构建了一个“结构性做多,防御性对冲”的策略。
背景与技术面分析
从更广泛的背景看,忠利集团的股价在过去一年中已上涨近 40%。尽管多数技术指标如相对强弱指数(RSI)和移动平均收敛散度(MACD)在日线和周线级别均显示“买入”信号,但部分短期指标如随机相对强弱指数(Stochastic RSI)已进入 100 的超买区域,暗示短期动能可能过热。在这种背景下,大型机构选择维持并对冲现有头寸,而非激进加仓,是符合逻辑的风险管理行为。