
Story
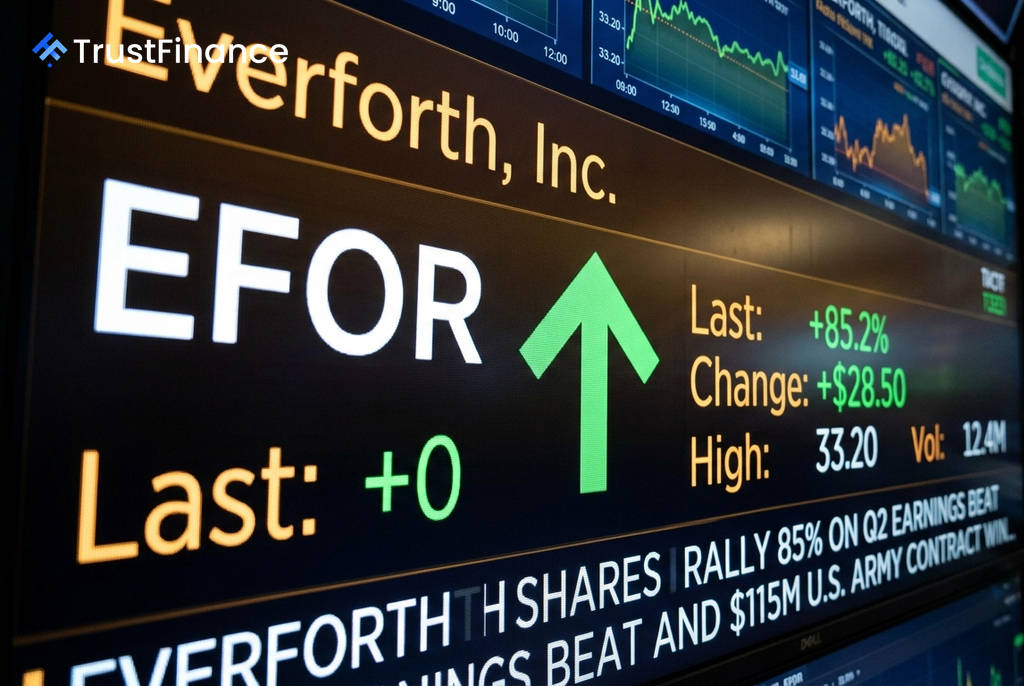
Everforth股价飙升逾85%,强劲业绩与AI合同成关键驱动力
Text size
Background
科技服务公司Everforth, Inc. (NYSE: EFOR) 近期股价飙升超过85%,其驱动因素是超出预期的季度业绩、新赢得的重要合同以及稳健的股票回购计划,这些积极进展吸引了市场的重新关注。
业绩与合同推动股价飙升
根据Investing.com的报道,Everforth在第二季度实现了强劲的财务表现,营收达到10.07亿美元,调整后EBITDA(息税折旧摊销前利润)为9670万美元,自由现金流为4630万美元。公司管理层预计第三季度营收将在9.94亿至1.024亿美元之间,EBITDA利润率最高可达10.3%。
除了稳健的财务数据,该公司还获得了一系列关键合同。其商业咨询业务的预订量实现了两位数增长,同时在联邦政府业务方面也取得了重大突破,包括一份价值1.15亿美元的美国陆军人工智能研究合同。这些合同表明其业务具有强大的粘性和韧性。
市场重新评估其内在价值
在本次上涨之前,Everforth的股价曾被市场低估。报道指出,该股当时的交易价格约为18美元,调整后市盈率仅为6倍左右,不到其账面价值的一半。这种显著的估值折价,结合公司强劲的现金生成能力,为股价反弹创造了条件。
此外,公司积极回馈股东,通过其十亿美元的回购计划,近期斥资7750万美元回购了超过179万股股票。华尔街分析师和独立估值模型也显示出其上涨潜力,目标价普遍指向29美元至31美元区间,意味着仍有较大上升空间。
 Ad
背景:量化模型预示上涨潜力
值得注意的是,在股价大幅上涨之前,一些基于机器学习的量化选股模型已经识别出Everforth的投资潜力。Investing.com的ProPicks AI模型在7月份就已标记了该股票。
该模型识别出的关键因素包括:
- 深度价值折让:股价远低于其内在价值和历史高点。
- 高价值合同:拥有稳固的公共部门AI合同,业务护城河效应显著。
- 强劲的现金流与资本回报:公司具备持续产生现金并用于股票回购的能力。
这一案例凸显了数据驱动的分析方法在识别市场定价偏差方面的潜力,即在更广泛的市场情绪转变之前发现基本面强劲但被低估的公司。