
Story
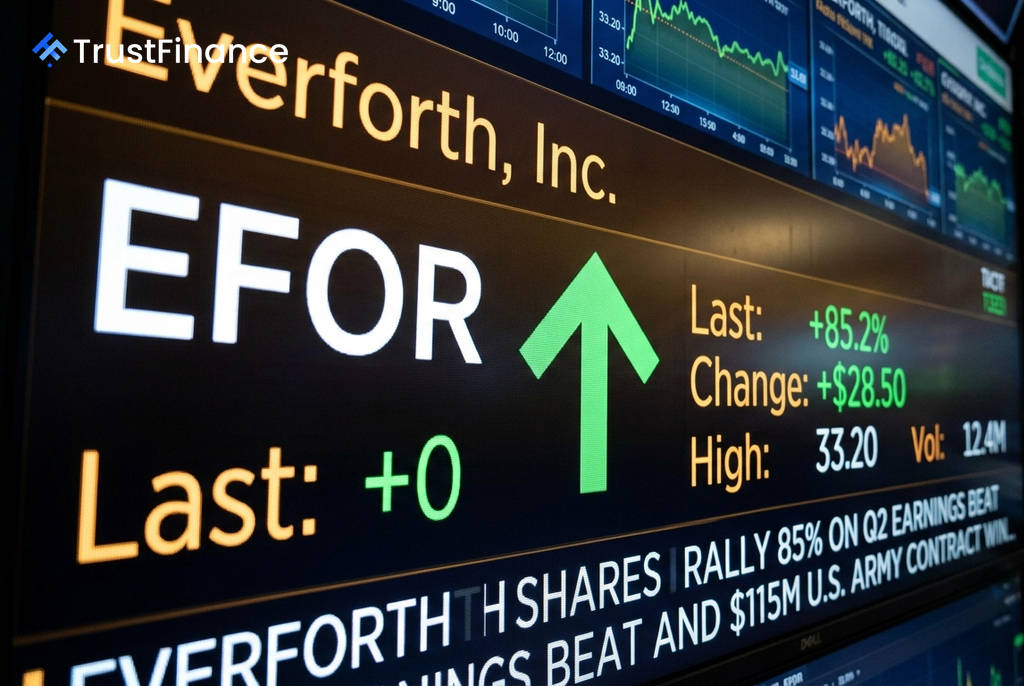
エバーフォース株が85%超の急騰、好決算と大型契約を市場が再評価
Text size
Background
ITコンサルティングを手掛けるエバーフォース(NYSE: EFOR)の株価が、第2四半期の好決算と堅調な事業見通し、さらに政府機関からの大型受注を背景に85%を超える大幅な上昇を記録した。今回の急騰は、同社のファンダメンタルズに対する市場の再評価を反映している。
好調な決算と積極的な株主還元
Investing.comが報じたところによると、エバーフォースの第2四半期決算は、売上高が10億700万ドル、調整後EBITDA(利払い・税引き・減価償却・償却前利益)が9,670万ドル、フリーキャッシュフローが4,630万ドルと堅調な内容だった。同社は10億ドル規模の自社株買いプログラムも継続している。
経営陣は第3四半期の見通しについても強気な姿勢を示しており、売上高を9億9,400万ドルから10億2,400万ドルの範囲、EBITDAマージンを最大10.3%と予測している。好調な業績と見通しが投資家心理を押し上げた形だ。
AI研究契約など大型受注が追い風
業績を支えているのは、民間企業および政府機関双方からの旺盛な需要だ。民間部門では、企業の主要なソフトウェア導入案件が追い風となり、コンサルティング予約が2桁成長を記録した。
 Ad
特に注目されるのは、政府部門での大型契約獲得だ。同社は米国陸軍から1億1500万ドル規模のAI研究契約を受注したと報じられている。こうした重要性の高い業務への関与は、同社事業の継続性と安定性を示すものとして市場に評価された。
市場の再評価につながった要因
Investing.comの分析によると、今回の株価急騰以前、エバーフォースの株価はファンダメンタルズに対して割安な水準で取引されていたという。同分析が指摘した主な評価ポイントは以下の通りだ。
- 割安な株価水準: 当時の株価は調整後PER(株価収益率)が約6倍で、PBR(株価純資産倍率)も1倍を大きく下回っていた。
- 潤沢なキャッシュ創出能力: 堅調なフリーキャッシュフローと、それを利用した自社株買いによる株主還元策。
- 事業の堀: 民間企業のDX需要に加え、政府機関とのAI関連契約が強固な収益基盤を形成している点。
- 上昇カタリスト: アナリストによる目標株価の引き上げ、ラッセル2000指数への採用、経営陣による自社株買いなどが潜在的な上昇要因として挙げられていた。